Rozwód w Niemczech – najważniejsze informacje!

Rozwód jest jednym z najbardziej stresujących doświadczeń życiowych – zarówno pod względem emocjonalnym, jak i organizacyjnym. Trzeba podejmować kluczowe decyzje, załatwiać sprawy urzędowe, a często także ponieść wysokie koszty. Do tego dochodzą zmiany w podatkach, które mają wpływ na przyszłe życie rozwodników. Jak przebiega rozwód w Niemczech? Jakie warunki muszą zostać spełnione, aby definitywnie zakończyć małżeństwo?

Jak przebiega rozwód w Niemczech?

Zgodnie z § 1564 Kodeksu Cywilnego (niem. Bürgerliches Gesetzbuch, w skrócie BGB), małżeństwo może w Niemczech zakończyć tylko sędzia. W związku z tym konieczne jest złożenie odpowiedniego wniosku w sądzie rodzinnym lub sądzie rejonowym. Taki wniosek możecie złożyć samodzielnie lub wraz z małżonkiem. Warto wiedzieć, że przy postępowaniu rozwodowym obowiązuje przymus adwokacki (§ 114 ustęp 1 Ustawy o postępowaniu w sprawach rodzinnych, niem. Familienverfahrensgesetz, w skrócie FamG ). Wystarczy jednak, jeśli osoba składająca wniosek będzie reprezentowana przez adwokata, a drugi z małżonków wyrazi zgodę na rozwód (§ 114 ustęp 4 nr. 3 FamFG). W tym wypadku mówimy o rozwodzie za porozumieniem stron.

Rozwód w Niemczech – jakie warunki muszą zostać spełnione?

Małżeństwo można zakończyć w Niemczech rozwodem tylko wtedy, jeśli jest on nieudane. Ma to miejsce wtedy, gdy małżonkowie nie prowadzą już wspólnego życia i jest to wysoce nieprawdopodobne, aby mieli do tego kiedykolwiek wrócić (§ 1565 ustęp 1 BGB). Przed rozwodem należy przyjąć, że małżeństwo się rozpadło. Mówimy o tym w sytuacji, gdy jeden z małżonków ma już innego partnera albo doszło do przemocy. Generalnie sądy w Niemczech wyróżniają trzy główne scenariusze:

  • Rozstanie małżonków trwające krócej niż rok

Jeśli małżonkowie rozstali się nie tak dawno, tzn. nie minął jeszcze rok, wtedy nie wystarczy sam fakt, że małżeństwo się rozpadło. Istotne jest, czy kontynuacja małżeństwa jest dla wnioskodawcy nie do przyjęcia i to z powodów leżących po stronie drugiego małżonka (§ 1565 ustęp 2 BGB). Niemieckie sądy mają bardzo rygorystyczne wymagania, jeśli chodzi o tę kwestię. Typowe kłótnie małżeńskie są niewystarczające. Nawet sama zdrada niekoniecznie musi stanowić powód, przez który niemożliwa jest kontynuacja małżeństwa. Wszystko zależy od okoliczności.

Więcej na ten temat napisaliśmy w osobnym artykule:

Rozwód w Niemczech bez obowiązkowego roku separacji?

  • Rozstanie małżonków trwające rok

Jeśli małżonkowie rozstali się już rok temu, wtedy przyjmuje się małżeństwo za nieudane, o ile rozwód wnioskowany jest przez obojga małżonków lub jeśli tylko przez jednego z nich ale drugi wyrazi na to zgodę (§ 1566 ustęp 1 BGB).

  • Rozstanie małżonków trwające trzy lata

Jeśli rozstanie małżonków trwa już trzy lata, to jest to jednoznacznie wystarczający powód, aby uznać, że małżeństwa nie da się już naprawić (§ 1566 ustęp 2 BGB).

Kiedy można mówić o rozstaniu małżonków?

Kwestię rozstania małżonków reguluje § 1567 BGB. Za rozstanie przyjmuje się sytuację, kiedy pomiędzy małżonkami nie istnieje już wspólnota domowa i wszystko wskazuje na to, że małżonkowi nie zależy na przywróceniu tej wspólnoty. Nieistotne jest, że małżonkowie żyją nadal we wspólnym mieszkaniu, jeśli nie prowadzą razem gospodarstwa domowego i nie ma między nimi już żadnych osobistych relacji.

W okresie rozstania także nie ma to znaczenia, jeśli w ramach próby wrócenia do siebie, małżonkowie na jakiś czas znowu razem zamieszkają (§ 1567 ustęp 2 BGB). Wyższy Sąd Krajowy w Saarbrücken w wyroku z 2009 r. przyjął za taki „krótki czas wspólnego mieszkania” okres maksymalnie trzech miesięcy. Jednak decyzja odnosiła się do rozstania na rok (Wyższy Sąd Krajowy Saarbrücken, decyzja z dnia 14.09.2009, nr. sprawy 6 WF 98/09).

Koszty rozwodu w Niemczech

Na temat kosztów rozwodu w Niemczech napisaliśmy osobny artykuł, w którym dokładnie wyjaśniamy, jak obliczane są koszty rozwodu w Niemczech oraz kto za co płaci:

Ile kosztuje rozwód w Niemczech?

Odliczenie kosztów rozwodu w Niemczech od podatku

Do 2013 roku każdy podatnik w Niemczech mógł odliczyć koszty rozwodu od podatku jako nadzwyczajne wydatki. Niestety obecnie nie jest to już możliwe. Od 2013 roku rozstające się pary w ogóle nie mogą odliczać od podatku kosztów rozwodu, tj. ani kosztów sądowych, ani wpisów do księgi wieczystej.

Wyrównanie dorobków po ustaniu wspólnoty majątkowej małżonków (niem. Zugewinnausgleich)

Jeśli małżonkowie nie zawarli umowy majątkowej (nie podpisali intercyzy), to w przypadku rozwodu w Niemczech można dokonać tzw. wyrównania dorobków. Zugewinn (dorobek, przyrost) to kwota, o którą majątek jednego z małżonków przewyższa majątek wniesiony do małżeństwa. Nie może ona być wartością ujemną, co oznacza, że straty poniesione przez jednego z małżonków nie są kompensowane. Jeśli para rozwodzi się i przyrost majątku jednego z partnerów jest większy niż drugiego, jest on wyrównywany tak, że oboje byli partnerzy otrzymują ostatecznie taką samą kwotę zysku – zwolnioną z podatku.

W niektórych przypadkach wyrównanie dorobków następuje w drodze sprzedaży/przekazania nieruchomości. W zależności od tego, w którym momencie sprzeda się nieruchomość osobie trzeciej lub przekaże ją byłemu małżonkowi, trzeba będzie zapłacić podatek od dochodów ze sprzedaży.

Wyrównanie roszczeń rentowych (niem. Versorgungsausgleich)

Gdy do rozwodu dochodzi po wielu latach małżeństwa, trzeba wziąć pod uwagę to, że niektórzy małżonkowie przez większość czasu byli odpowiedzialni za wychowanie dzieci i prowadzenie gospodarstwa domowego. Dzięki wyrównaniu istniejącej w stosunkach między rozwodnikami różnicy w wysokości nabytych w trakcie małżeństwa praw do zaopatrzenia emerytalno-rentowego, zyskują prawo do połowy emerytury byłego partnera.

Realsplitting

Dłużnik alimentacyjny ma prawo poprzez tzw. Realsplitting do uwzględnienia w deklaracji podatkowej płaconych przez niego alimentów na rzecz byłego współmałżonka. Alimenty zasądzone przez właściwy sąd rodzinny mogą wówczas niemal w całości zostać odliczone od podatku jako tzw. wydatki nadzwyczajne (niem. Sonderausgaben).

Klasa podatkowa po rozwodzie w Niemczech

  • Osoby rozwiedzione bez dzieci zaliczane są do klasy podatkowej I
  • Osoby rozwiedzione samotnie wychowujące dzieci – do klasy podatkowej II

Ustalona stawka wspólnego opodatkowania małżonków (niem. Splittingtarif) może być zastosowana tylko wtedy, gdy podatnik był w związku małżeńskim przynajmniej jeden dzień w rozliczanym roku. W przeciwnym razie muszą oni rozliczyć się osobno.

Ulgi podatkowe na dzieci

Kwota wolna od podatku ze względu na posiadanie dzieci (niem. Kinderfreibetrag) zwykle przysługuje w równych częściach obojgu rodzicom.

Rodzic, w którego gospodarstwie domowym dziecko jest zameldowane, może ubiegać się o odpowiednie ulgi podatkowe związane z opieką, edukacją i wychowaniem. Jednak od 2012 roku drugi rodzic może się na to nie zgodzić, jeśli również opiekuje się dzieckiem i nie ma to charakteru jedynie marginalnego. To samo dotyczy ryczałtowej kwoty wolnej od podatku dla osób niepełnosprawnych (niem. Behindertenpauschbetrag) i z tytułu śmierci członka rodziny (niem. Hinterbliebenenpauschbetrag).

Od 2012 roku rodzic, który opiekuje się dzieckiem i który w przeważającej mierze pokrywa koszty utrzymania swojego niepełnosprawnego dziecka, może korzystać z Behinderten-Pauschbetrag w pełnej wysokości. Aby było to możliwe, również kwota wolna od podatku ze względu na posiadanie dzieci (niem. Kinderfreibetrag) musi uprzednio zostać w całości przyznana rodzicowi opiekującemu się dzieckiem.

Podatek od dochodu z kapitału

W czasie trwania separacji wniosek o zwolnienie z odprowadzania podatku od dochodów kapitałowych (niem. Freistellungsauftrag) złożony przez osoby pozostające jeszcze wówczas w związku małżeńskim, jest ważny do końca roku. Ale z chwilą uprawomocnienia wyroku rozwodowego każdy z byłych małżonków musi złożyć nowy wniosek o zwolnienie z podatku.

Chcąc anulować wspólny wniosek o zwolnienie z odprowadzania podatku od dochodów kapitałowych jeszcze w czasie trwania separacji, można wspólnie z (jeszcze wówczas) małżonkiem napisać odwołanie, złożyć podpisy i wysłać je do banku.

Rozwód w Niemczech a wspólne mieszkanie

Oprócz tego w tym temacie warto przeczytać:

Separacja w Niemczech: Które z małżonków może zostać we wspólnym mieszkaniu?

Niemcy: Czy dziadkowie pomagający w opiece nad wnukami mogą liczyć na ulgi podatkowe?

Nie tylko matki i ojcowie odbierają swoje pociechy z placówek świadczących usługi dziennej opieki nad dziećmi. Często czynią to również babcie i dziadkowie. W wielu rodzinach regularnie, a nawet codziennie, pomagają oni w opiece nad dziećmi. Często wiąże się to z kosztami dojazdów. Czy można w jakiś sposób ubiegać się o zwrot tych wydatków od urzędu skarbowego?

Tak, niemieckie prawo podatkowe przewiduje taką możliwość. W tym celu rodzice i dziadkowie muszą zawrzeć umowę, w której określą dni sprawowania opieki nad dzieckiem przez dziadków, którzy nie otrzymują za to wynagrodzenia. Dzięki tej umowie rodzice mogą zwracać dziadkom koszty przejazdów, a następnie odliczać je w swoim zeznaniu podatkowym. Istnieje orzeczenie w tej sprawie wydane przez sąd finansowy w Norymberdze (sygn. akt 3 K 1382/17).

Dziadkowie muszą wystawić rachunek 

Dziadkowie nie mogą odliczać kosztów opieki nad wnukami – mogą to robić tylko rodzice. Co istotne: dziecko musi mieć mniej niż 14 lat, rachunki muszą być wystawiane w formie zestawień kosztów podróży i nie mogą być płacone gotówką, lecz np. przelewem. Rodzice mogą odliczyć od podatku do 4.000 euro na dziecko rocznie jako wydatki specjalne (niem. Sonderausgaben).

Jeśli chodzi o dziadków, to nie muszą oni płacić podatku od otrzymanego zwrotu kosztów podróży – ponieważ pieniądze stanowią jedynie zwrot rzeczywiście poniesionych wydatków, a więc nie można ich uznać za przychód. Takie rozwiązanie można zastosować nie tylko w odniesieniu do babci i dziadka, ale także zaprzyjaźnionych sąsiadów czy znajomych. Podstawowym kryterium warunkującym skorzystanie z tej możliwości jest niezamieszkiwanie w tym samym gospodarstwie domowym.

Koszty przejazdów najlepiej rozliczać w skali miesiąca. Jeśli oszacuje się koszy przyjmując stawkę rzędu 30 centów za kilometr (do 20 km, powyżej jest to 38 centów/km), rozliczenie może okazać się opłacalne. W efekcie rodzice mogą otrzymać rachunek opiewający na czterocyfrową kwotę, którą będą mogli odliczyć od podatku w ramach wydatków specjalnych. Rodzice nie mogą jednak w ten sposób odliczać od podatku własnych przejazdów. Ci, którzy sami przywożą dziecko do dziadków, odchodzą z niczym, ponieważ wydatki te są już uwzględnione w ramach kwoty wolnej od podatku ze względu na posiadanie dzieci (niem. Kinderfreibetrag).

W pewnych okolicznościach z Kinderfreibetrag mogą skorzystać dziadkowie

Warto wiedzieć, że istnieje jeszcze jeden sposób na to, by dziadkowie mogli zaoszczędzić na podatkach. Często zdarza się, że dobrze sytuowani dziadkowie pokrywają koszty utrzymania wnuków, aby wesprzeć finansowo młodą rodzinę. Jeśli zarabiają oni znacznie lepiej niż rodzice dziecka, możliwość skorzystania z kwoty wolnej od podatku ze względu na posiadanie dzieci (niem. Kinderfreibetrag) może zostać przeniesiona w całości na dziadków, pod warunkiem, że mieszkają oni w tym samym gospodarstwie domowym.

W praktyce wygląda to następująco: jeśli przykładowo samotna matka mieszka z rodzicami lub wprowadza się do nich, wszystkie ulgi podatkowe na dzieci mogą zostać przeniesione na nich. Może to zainteresować zwłaszcza tych dziadków, którzy są jeszcze w pełni aktywni zawodowo, a matka dziecka jeszcze nie zarabia lub ma stosunkowo niewielkie dochody. Niewiele osób zdaje sobie sprawę z takiej możliwości.

Źródło: www.spiegel.de

Częsty temat sporów w niemieckich sądach – czego może żądać wynajmujący od najemcy, jeśli chodzi o utrzymanie ogrodu?

Niemieccy sędziowie regularnie zajmują się sprawami związanymi z ogródkami przy wynajmowanych nieruchomościach. Niezależnie od tego, czy chodzi o koszenie trawnika, pielenie, czy zamiatanie liści – każdy, kto korzysta z ogrodu, często musi włożyć w to trochę wysiłku. Najemcy są bowiem również zobowiązani do dbania o rośliny rosnące na terenie wynajmowanych posesji.

W jakich przypadkach to najemca w Niemczech musi dbać o ogród?

Serca najemców biją szybciej, gdy domy i mieszkania mają własny ogród. Zielony raj pełen kwiatów, drzew i roślin pozwala się zrelaksować. Często jednak zapomina się o tym, że ogród wymaga również pracy.

Sądy w Niemczech stale muszą rozstrzygać, kto powinien zajmować się ogrodem.

Wszystko zależy od tego, co zostało uzgodnione w umowie najmu – wyjaśnia stowarzyszenie właścicieli Haus & Grund Deutschland. Jeśli jest tam zapisane, że to najemca jest odpowiedzialny za pielęgnację ogrodu, to musi się z tego wywiązywać. Indywidualna i szczegółowa umowa dotycząca utrzymania ogrodu jest możliwa, ale w praktyce zdarza się niezwykle rzadko.

Większość umów najmu przewiduje po prostu, że najemca musi wykonywać prace ogrodowe. I właśnie to jest często przedmiotem sporu.

Dlatego też niemieckie sądy niejednokrotnie zajmowały się tą kwestią. Najważniejszy wyrok w tej sprawie został wydany przez sędziów Sądu Krajowego w Hamburgu (sygn. akt: 316 T 66/02). „O ile – zgodnie z umową najmu – lokator musi zasadniczo wziąć na siebie obowiązki związane z utrzymaniem ogrodu, to generalnie obejmuje to jedynie proste prace pielęgnacyjne” – mówi Stephan Glaser, prawnik specjalizujący się w prawie najmu, powołując się na dotychczasowe orzecznictwo w tym zakresie.

Jakie zadania muszą wykonać najemcy w ogrodzie?

Zadania te nie wymagają specjalistycznej wiedzy i powinny wymagać niewielkiej ilości czasu. Zadania, które najemcy muszą wykonywać, to koszenie trawnika, wyrywanie chwastów, grabienie liści, przekopywanie grządek i przycinanie małych krzewów, krzaków lub żywopłotów. Zwykle nie obejmuje to przycinania wysokich żywopłotów (> 1 m), większych krzewów lub usuwania spróchniałych pni drzew.

Jest jednak jeden wyjątek: jeśli w umowie najmu określono konkretne zadania, które należy wykonać, to muszą one zostać zrealizowane przez najemcę. „Nie może on wtedy powoływać się na to, że są one czasochłonne lub generują koszty” – mówi prawnik. Jeśli więc umowa najmu stanowi, że najemca musi zadbać o przycięcie drzew w ogrodzie, to musi on pokryć koszty z tym związane.

Co wolno wynajmującemu, a czego nie?

W umowie najmu można uzgodnić, że najemca musi ponosić koszty utrzymania ogrodu jako koszty dodatkowe. Zgodnie z orzeczeniem Sądu Krajowego w Poczdamie (sygn. akt: 11 S 81/01) nie obejmuje to jednak kosztów sprzętu ogrodniczego. Jedynie bieżące, regularnie powtarzające się pozycje kosztowe, mogą zostać przypisane najemcom.

Wynajmujący nie może narzucać najemcy, jak konkretnie ma wyglądać pielęgnacja ogrodu.

Wynajmujący nie ma prawa do wydawania poleceń najemcy – tak orzekł Sąd Krajowy w Kolonii (sygn. akt: 1 S 119/09). Dotyczy to również sytuacji, gdy najemca ma zupełnie inne wyobrażenia dotyczące aranżacji i utrzymania ogrodu. Może się więc zdarzyć, że angielski trawnik, który został założony przed zawarciem umowy najmu, z czasem zamieni się w łąkę porośniętą koniczyną i chwastami.

Na co muszą uważać najemcy?

Warto pamiętać o tym, że w niedziele i święta oraz w dni robocze między godziną 20:00 a 7:00 w dzielnicach mieszkaniowych nie wolno używać kosiarek do trawy, pił łańcuchowych, pił do żywopłotu, ani spulchniarek.

Urządzenia służące do zbierania liści, dmuchawy do liści, przycinarki do trawników lub przycinarki krawędziowe mogą być używane wyłącznie w dni powszednie w godzinach od 9:00 do 13:00 i od 15:00 do 17:00.

Co się stanie, jeśli najemcy nie będą dbać o ogród?

Zasadniczo wynajmujący może wtedy zlecić to firmie. Koszty z tym związane mogą zostać przeniesione na najemcę.

Jeśli dochodzi do poważnych naruszeń umowy najmu, wynajmujący może ją wypowiedzieć. Najemca może się przed tym bronić, zwłaszcza jeśli wypowiedzenie umowy oznaczałoby duże trudności dla niego, jego rodziny lub innego członka jego gospodarstwa domowego.

Jednak zanim do tego dojdzie, warto, aby obie strony przedyskutowały tę kwestię lub zasięgnęły porady prawnej.

Źródło: www.focus.de

Leki, protezy, personel sprzątający: Oto, jakie koszty mogą odliczyć od podatku emeryci w Niemczech!

Emeryci w Niemczech także muszą przygotowywać zeznanie podatkowe. Mogą przy tym odliczyć pewne wydatki, np. koszty związane ze zdrowiem. Warto przygotować w tym celu szczegółowe zestawienie.

Czy każdy emeryt w Niemczech musi złożyć deklarację podatkową?

Niestety na to pytanie nie ma jednoznacznej odpowiedzi ze względu na różne opodatkowanie uposażeń. Jedno jest pewne: w 2023 r. każdy emeryt ma do dyspozycji nieopodatkowaną kwotę podstawową w wysokości 10 908 euro. Odpowiada to kwocie 909 euro/miesiąc. Ponadto istnieją odliczenia np. z tytułu ubezpieczenia zdrowotnego i ubezpieczenia od opieki długoterminowej.

Zeznanie podatkowe dla emerytów jest w Niemczech również obowiązkowe, jeśli uzyskują oni dodatkowe dochody (np. poprzez Minijob) lub mają dochody z wynajmu.

Więcej o tym, kto w Niemczech jest zobowiązany do złożenia deklaracji podatkowej przeczytacie tutaj: Rozliczenie podatkowe w Niemczech.

Emeryci mogą w Niemczech odliczać od podatku leki oraz inne obciążenia specjalne

Emeryci w Niemczech mają możliwość odliczenia pewnych kosztów od podatku. Ważną pozycją są tu koszty chorobowe, które można odliczyć jako tzw. obciążenia specjalne. Zalicza się do nich dopłaty do leków na receptę oraz takie zabiegi jak fizjoterapia i pobyty w szpitalu. Mogą to być również dopłaty do zabiegów akupunktury, osteopatii czy zabiegów homeopatycznych.

Wolno dostępne lekarstwa (bez recepty) można odliczyć od podatku jako wydatki specjalne tylko wtedy, gdy z zaświadczenia lekarskiego wynika, że ich przyjmowanie przez pacjenta jest konieczne. Podatnicy, którzy regularnie przyjmują leki ogólnodostępne, powinni porozmawiać ze swoim lekarzem i ustalić np. wystawienie odpowiedniej prywatnej recepty. Wtedy można te koszty bez problemu zakwalifikować jako obciążenia specjalne.

Od podatku można również odliczyć protezy, soczewki kontaktowe, aparaty słuchowe…

Co jeszcze emeryci mogą odliczyć w Niemczech od podatku? O wiele więcej niż wspomniane wyżej leki, mianowicie: dopłaty do okularów, soczewek kontaktowych, protez, aparatów słuchowych, wkładek ortopedycznych czy butów, protez lub innych pomocy medycznych, które służą tylko choremu. Ponadto można też odliczyć koszty dojazdu do lekarza, na zabiegi czy do apteki. W tym wypadku należy przygotować specjalne zestawienie z informacjami, kiedy u jakiego lekarza byliście, na jakim zabiegu i jaką odległość pokonaliście w tym celu.

Koszty rzemieślnicze i personelu sprzątającego

Emeryci w Niemczech mogą oprócz tego odliczyć od podatku koszty rzemieślnicze w wysokości do 1200 euro. Ważne: Koszty materiałów nie są wliczone w cenę. Oraz: Faktura musi zostać przelana na konto danej firmy (nie można płacić gotówką).

Odliczeniu podlegają również koszty pomocy sprzątającej i ogrodników. Maksymalna kwota w tym wypadku wynosi 4000 euro.

Zwolnienie z abonamentu RTV w Niemczech: Oto jak to zrobić przez internet!

Z opłaty abonamentu RTV w Niemczech można zostać zwolnionym, jeśli otrzymuje się świadczenia socjalne. O szczegółach możecie przeczytać w osobnym artykule: Kto nie musi opłacać abonamentu RTV w Niemczech?

Reguła nadzwyczajna dla osób z niskim dochodem

Istnieje jednak reguła nadzwyczajna umożliwiająca zwolnienie z abonamentu RTV również osobom z niskim dochodem, na przyklad takim które otrzymują Wohngeld . Warunkiem jest, aby dochody nie były wyższe niż poziom Bürgergeld (aktualne stawki!). Dochody mogą przekraczać poziom świadczeń socjalnych o maksymalnie 18,36 euro. Według Federalnego Trybunału Konstytucyjnego Bürgergeld i niski dochód są traktowane na równi.

Zwolnienie z abonamentu RTV w Niemczech – jak złożyć wniosek?

Aby zostać zwolnionym opłaty abonamentu RTV w Niemczech, należy złożyć wniosek o zwolnienie z opłaty. W naszym przykładzie pokażemy jak to zrobić dla wniosku o zwolnienie z opłaty abonamentu RTV w Niemczech z tytułu nadzwyczajnych okoliczności, czyli na przykład niskich dochodów.

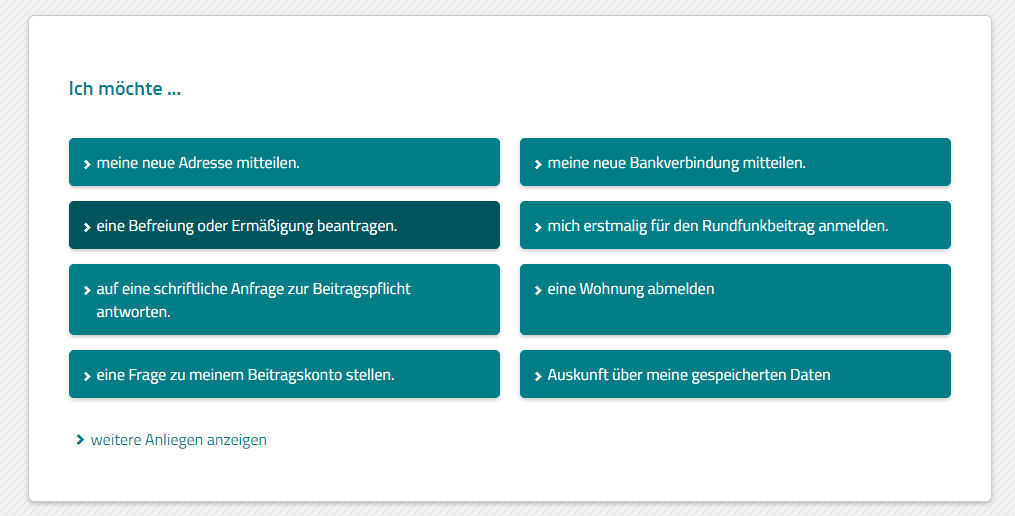
W pierwszej kolejności należy się udać na następującą stronę internetową: www.rundfunkbeitrag.de. Dalej należy wybrać opcję „Eine Befreiung oder Ermäßigung beantragen”:

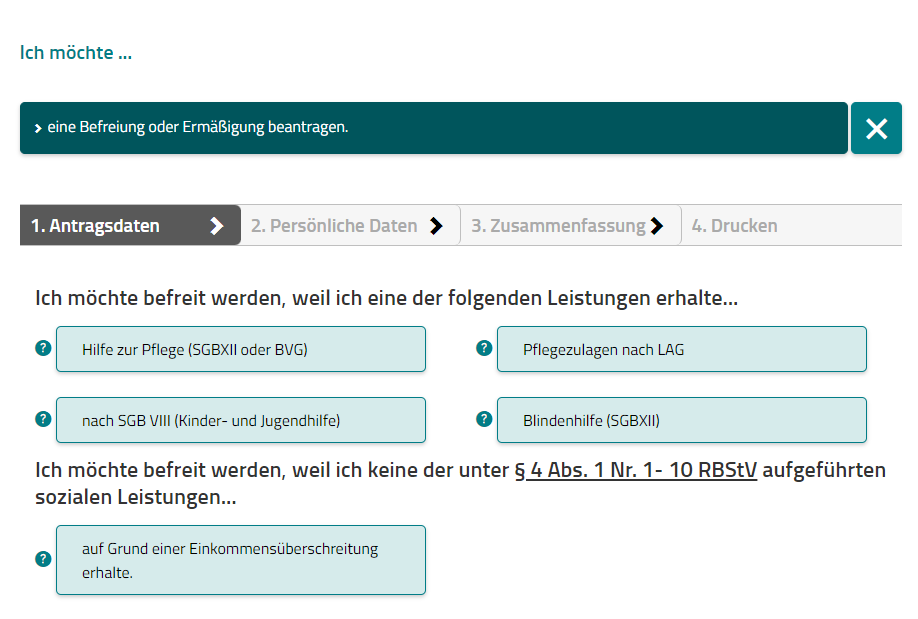
Następnie należy zaznaczyć, że powodem jest zbyt wysoki dochód, przez który nie otrzymujemy wymienionych świadczeń („auf Grund einer Einkommensüberschreitung erhalte”):

Uwaga! Jeśli otrzymujecie któreś z wymienionych na stronie świadczeń (np. Blindenhilfe), to należy je zaznaczyć zamiast opisywanej przez nas opcji „auf Grund einer Einkommensüberschreitung erhalte”.

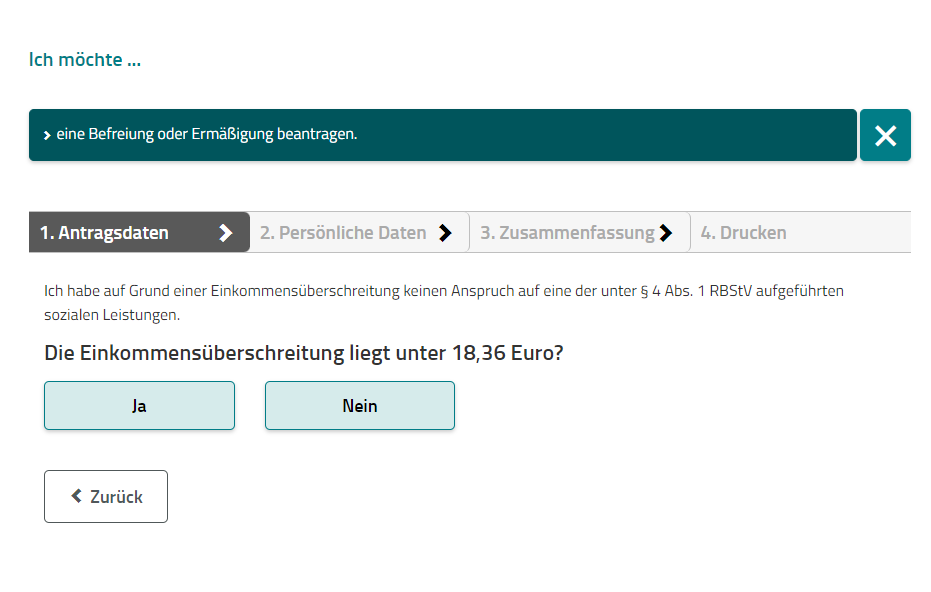
Po kliknięciu w „auf Grund einer Einkommensüberschreitung erhalte”, należy w kolejnym kroku potwierdzić, że nasz dochód nie przekracza kwoty zasiłku o wspomniane wyżej 18,36 euro:

Dalej należy wypełnić dane osobowe wraz z numerem abonenta (widnieje na piśmie, które otrzymaliśmy od „ARD ZDF Deutschlandradio Beitragsservice”) oraz na koniec wysłać wniosek.

ARD ZDF Deutschlandradio Beitragsservice może ewentualnie zwrócić się do Was z prośbą o przesłanie zaświadczenia z urzędu socjalnego, które poświadcza, że nie otrzymujecie świadczeń socjalnych, ponieważ Wasze dochody nieznacznie przekraczają poziom świadczeń.

źródło: morgenpost.de

Jak prawidłowo wystawić fakturę w Niemczech – (prawie) wszystko, co musisz o tym wiedzieć!

Każda firma prowadząca działalność gospodarczą w Niemczech ma obowiązek prowadzenia ewidencji księgowej oraz jest zobowiązana do wystawienia rachunku lub faktury za sprzedane towary lub wyświadczone usługi. Dla polskich przedsiębiorców prowadzących działalność gospodarczą w Polsce wystawianie faktury jest codziennością. Ale jak wystawić faktury, aby było to poprawne w oczach niemieckiego Urzędu Finansowego? Czy wystarczy zrobić sobie podkładkę w Wordzie lub Excelu, czy też lepiej zainwestować w oprogramowanie? Serdecznie zapraszamy do lektury!

Jak właściwie prowadzić księgowość w Niemczech?

W celu działania zgodnie z niemieckim prawem osoby prowadzące działalność gospodarczą, czyli tak zwane „Gewerbe”, są zobowiązane do ewidencjonowania zdarzeń gospodarczych, a także do prowadzenia ksiąg rachunkowych zgodnie z zasadami księgowości. Co więcej, księgowość powinna być prowadzona w taki sposób, aby na jej podstawie odpowiednia osoba trzecia mogła ocenić stan faktyczny firmy. Dodatkowo każda firma prowadząca działalność gospodarczą ma obowiązek archiwizacji i przechowywania dokumentacji przedsiębiorstwa do 10 lat wstecz.

Jak prawidłowo wystawić fakturę w Niemczech?

Faktura zgodna z art. 14 ustawy o podatku obrotowym i wymogami urzędu skarbowego powinna zawierać następujące informacje:

  • pełną nazwę i adres firmy
  • pełną nazwę i adres klienta,
  • określenie numeru podatkowego (Steuernummer),
  • numer identyfikacyjny USt-IdNr (odpowiada polskiego numerowi NIP),
  • datę wystawienia faktury,
  • określenie niepowtarzalnego chronologicznego numeru faktury, który może być przyznany jednorazowo,
  • specyfikację dotyczącą dostarczonego artykułu lub usługi (ilość, rodzaj i zakres),
  • określenie dokładnego czasu dostawy lub czasu wykonanej usługi,
  • określenie opłaty w podziale na stawki i ustalone z góry zwolnienia podatkowe oraz ulgi (upusty, premie lub rabaty),
  • informacje o stawce podatku i kwocie podatku mającej zastosowanie do opłaty lub odniesienie do zwolnienia podatkowego.

Poniższe informacje nie są obowiązkowe, ale mimo to są niezwykle przydatne i pomocne, dlatego powinny znaleźć się na każdej fakturze:

  • Dane kontaktowe firmy, takie jak numer telefonu i adres e-mail, w celu szybkiego wyjaśnienia pytań,
  • wprowadzenie danych bankowych (IBAN, BIC / Swift), aby klient wiedział, na jakie konto ma przelać środki pieniężne,
  • określenie terminu płatności, na przykład „płatne natychmiast po otrzymaniu faktury” lub „30 dni od momentu wystawienia faktury”,
  • wskazanie numeru zamówienia i daty zamówienia.

Wystawianie faktury w Niemczech jako „Kleingewerbe”

Faktura wystawiana przez osoby prowadzące drobną działalność gospodarczą, czyli tak zwane Kleingewerbe, podlega przepisom dotyczącym małych firm w zakresie podatku od sprzedaży. W takim przypadku zgodnie z § 19 UStG istnieje możliwość wystawienia faktury bez podatku VAT (kwota brutto odpowiada kwocie netto). Wówczas na fakturze należy umieścić wskazówkę, że zgodnie z §19 UStG nie jest naliczany podatek od sprzedaży (Gemäß § 19 UStG wird keine Umsatzsteuer berechnet).

Na fakturze dla niektórych firm budowlanych powinna znaleźć się adnotacje „Paragraf 13”. „Nach § 13b UStG sind Sie als Leistungsempfänger Schuldner der Umsatzsteuer.“ Adnotacja oznacza, że to odbiorca usługi podlega podatkowi od wartości dodanej.

Prawdziwe wyzwanie dla polskich przedsiębiorców prowadzących międzynarodową działalność gospodarczą (na przykład w formie sklepu online) stanowi wystawianie faktur ważnych zagranicą. Polskie programy do fakturowanie w większości przypadków obsługują jedynie język polski i nie uwzględniają specyfiki księgowości i fakturowania z innych krajów.

W przypadku prowadzenia działalności gospodarczej zarejestrowanej w Niemczech należy uwzględnić fakt konieczności złożenia deklaracji podatkowej w niemieckim urzędzie finansowym oraz wymiana danych z biurem podatkowo-księgowym zagranicą. Dodatkowym wymogiem jest wymóg archiwizacji dokumentacji firmy. W niektórych przypadkach, szczególnie gdy firma prowadzi działalność zagraniczną, nie wystarczy wydrukować dokumentów i zachować je na papierze, leczy należy dokonać archiwizacji na nośniku danych, który nie pozwala na późniejsze zmiany.

Mieszkasz w Niemczech? Oto co należy zrobić w razie wypadku w drodze do pracy!

W warunkach zimowych, dojazd do pracy często staje się sporym wyzwaniem. Oto, co powinni wiedzieć pracownicy w Niemczech w razie wypadku w drodze do pracy!

Co jeśli spóźnię się do pracy z powodu gołoledzi lub śniegu?

„Jeśli obowiązują elastyczne godziny pracy, spóźnienie można nadrobić”, tłumaczy prawnik z Kolonii Nathalie Oberthür. „W przeciwnym razie nie otrzymamy wynagrodzenia za stracony czas”.

Oberthür dodaje: „Zgodnie z niemieckim prawem pracodawca może również udzielić pracownikowi upomnienia za spóźnienie, ponieważ pracownik ponosi odpowiedzialność za punktualne rozpoczęcie pracy”. Dlatego najlepiej wyjść z domu odpowiednio wcześnie i zachować ostrożność w drodze.

Kto płaci w razie wypadku w drodze do pracy w Niemczech?

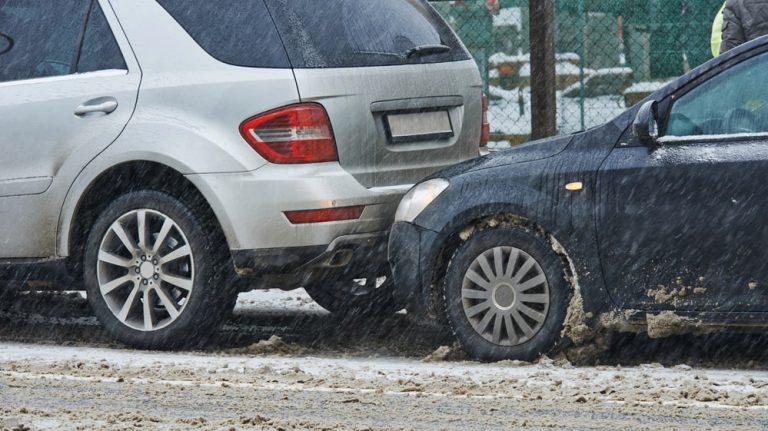
Jeśli na drodze do pracy, czyli na bezpośredniej trasie między miejscem pracy a domem, wjedzie się przykładowo w inne auto, to mówimy wtedy o tzw. wypadku w drodze do pracy, który jest objęty ubezpieczeniem przez kasy chorych i zakłady ubezpieczeń społecznych. Na swojej stronie internetowej informuje o tym Niemiecki Związek Zawodowy DGB.

Osoby podróżujące pieszo lub rowerem są również objęte ubezpieczeniem przez kasy chorych i zakłady ubezpieczeń społecznych w przypadku wypadku na przykład na lodzie na bezpośredniej trasie między miejscem pracy a domem.

Ubezpieczenie społeczne pokryje jednak tylko koszty szkód zdrowotnych, czyli koszty leczenia, zasiłek dla poszkodowanych w razie utraty dochodu lub rentę dla poszkodowanych, jeśli istnieją ku temu podstawy. Szkody materialne, np. dotyczące samochodu, nie są pokrywane w przypadku wypadków w drodze do pracy. Według DGB pracodawca w Niemczech, zazwyczaj nie może być również pociągnięty do odpowiedzialności w tym przypadku.

Koniecznie należy poinformować pracodawcę

Niemiecka Federalna Ubezpieczeniowa Kasa Pracy (DGUV) informuje, aby po wypadku, który miał miejsce w drodze do pracy, poinformować o tym zdarzeniu pracodawcę. Jeśli wypadek doprowadzi do niezdolności do pracy trwającej dłużej niż trzy dni kalendarzowe, firma musi zgłosić ten wypadek właściwej kasy chorych lub zakładowi ubezpieczeń społecznych.

W przypadku wypadków w drodze do pracy należy zgłosić się do lekarza prowadzącego

Jeśli w wyniku wypadku w drodze do pracy doznaliśmy obrażeń, ważne jest również, aby udać się do tzw. lekarza prowadzącego. Są to odpowiednio wyspecjalizowani lekarze specjaliści, którzy koordynują dalszy przebieg leczenia i przesyłają również zgłoszenie wypadku do zakładu ubezpieczeń społecznych.

Poszkodowani mogą znaleźć lekarzy prowadzących na stronie internetowej DGUV. Jeśli nie można skontaktować się z lekarzem prowadzącym, pomocy można również zasięgnąć u lekarza rodzinnego.

źródlo: n-tv.de, DGB

Badanie kontrolne dla kobiet w ciąży w Niemczech – przydatne rozmówki

Również w Niemczech kobiety w ciąży muszą przechodzić regularne badania kontrolne. Badania takie mają na celu zbadanie stanu zdrowia zarówno matki, jak i dziecka. Poniższe zwroty zawierają niemieckie słówka przydatne podczas badania kontrolnego dla kobiet w ciąży w Niemczech. Mamy nadzieję, że dzięki nim lepiej będziecie mogły porozumieć się z lekarzem.

Zachęcamy również do zapoznania się ze zwrotami przydatnymi podczas oględzin sali porodowej w Niemczech: Oględziny sali porodowej w Niemczech oraz wizyty u lekarza w Niemczech: Wizyta u lekarza w Niemczech.

NiemieckiPolskiWymowa
Arzt: Guten Tag, Sie sind heute zur Vorsorgeunterusuchung da, ist das richtig?Lekarz: Dzień dobry, pani przyszła do badania kontrolnego, zgadza się?

  • https:///dojczland.info/wp-content/uploads/r1.mp3

Patientin: Guten Tag. Ja, das ist richtig.Pacjentka: Dzień dobry, tak, zgadza się.

  • https:///dojczland.info/wp-content/uploads/r2.mp3

A: Sie befinden sich im Moment in der 36 Schwangerschaftswoche. Wie erging es Ihnen in der letzten Zeit? Haben Sie Beschwerden?L: W tym momencie znajduje się pani w 36 tygodniu ciąży. Jak się pani czuła w ostatnim czasie? Czy odczuwa pani jakieś dolegliwości?

  • https:///dojczland.info/wp-content/uploads/r3.mp3

P: Ja, seit letzter Woche habe ich ab und an Bauchschmerzen und der Bauch wird hart.P: Tak, od zeszłego tygodnia mam od czasu do czasu bóle brzucha i staje się on twardy.

  • https:///dojczland.info/wp-content/uploads/r4.mp3

A: Das ist typisch für dieses Stadium der Schwangerschaft. Es handelt sich hierbei höchstwahrscheinlich um die sogenannten Übungswehen. Dabei sinkt der Kopf Ihres Kindes in Ihr Becken ab und nimmt damit seine endgültige Geburtsposition ein. Dabei kann es dann zu Schmerzen kommen, die aber meist nur wenige Minuten dauern.L: To typowe dla tego etapu ciąży. Najprawdopodobniej mamy tutaj do czynienia z tak zwanymi skurczami przepowiadającymi. Główka pani dziecka obraca się przy tym w kierunku miednicy i przybiera ostateczną pozycję porodową. Podczas tego mogą pojawić się bóle, które jednak trwają najczęściej tylko kilka minut.

  • https:///dojczland.info/wp-content/uploads/r5.mp3

P: Da bin ich beruhigt. Mir ist in letzter Zeit auch aufgefallen, dass ich weniger Kindsbewegungen spüre. Ist das normal?P: To jestem spokojniejsza. W ostatnim czasie zauważyłam również, że mniej odczuwam ruchy dziecka. Czy to normalne?

  • https:///dojczland.info/wp-content/uploads/r6.mp3

A: Wir werden gleich im Ultraschall nachschauen, ob alles mit dem Kind in Ordnung ist. In der Regel ist es aber so, dass das Kind zum Einen in der 36. Schwangerschaftswoche schon eine solche Größe erreicht hat, dass es nicht mehr so viel Platz hat und zum Anderen kann es sich nicht mehr so frei bewegen wie vorher, dadurch, dass es jetzt mit dem Kopf im Becken liegt.L: Zaraz zobaczymy za pomocą USG czy z dzieckiem wszystko w porządku. Z reguły wygląda to jednak tak, że po pierwsze w 36. miesiącu ciąży dziecko osiąga taką wielkość, że nie ma aż tyle miejsca, a po drugie nie może się więcej poruszać tak swobodnie jak wcześniej, ponieważ leży teraz głową w okolicach miednicy.

  • https:///dojczland.info/wp-content/uploads/r7.mp3

P: Gut, dann ist das also normal.P: Dobrze, w takim razie jest to normalne.

  • https:///dojczland.info/wp-content/uploads/r8.mp3

A: Wenn Sie jetzt keine weiteren Fragen mehr haben, würde ich Ihr Kind per Ultraschall untersuchen.L: Jeśli nie ma pani teraz więcej pytań, to zbadałbym pani dziecko USG.

  • https:///dojczland.info/wp-content/uploads/r9.mp3

P: Ja, ok. Ich habe keine Fragen mehr.P: Tak, w porządku. Nie mam więcej pytań.

  • https:///dojczland.info/wp-content/uploads/r10.mp3

(Patientin legt sich auf die Behandlungsliege und der Arzt trägt etwas Ultraschall-Gel auf den Bauch auf)(Pacjentka kładzie się na łóżko ginekologiczne a lekarz nakłada na jej brzuch żel niezbędny do wykonania badania USG)

  • https:///dojczland.info/wp-content/uploads/r11.mp3

A: Vorsicht, das wird jetzt etwas kalt.L: Uwaga, teraz poczuje pani trochę zimno.

  • https:///dojczland.info/wp-content/uploads/r12.mp3

A: In diesem Stadium Ihrer Schwangerschaft ist es nicht mehr möglich Ihr ganzes Kind zu erfassen, weil es schon so groß ist. Hier sehen wir seinen Kopf und wie ich vermutet habe hat er sich schon in Ihr Becken gesetzt. Wir können also mit ziemlicher Sicherheit sagen, dass es sich bei Ihren Bauchschmerzen um Senkwehen gehandelt hat. Hier sehen wir einen Fuß und sein Bein.L: Na tym etapie pani ciąży nie jest już możliwe zobaczenie całego dziecka, ponieważ jest ono już tak duże. Tutaj widzimy jego głowę i tak jak podejrzewałem znajduje się ona już w pani miednicy. Z dużym prawdopodobieństwem możemy więc stwierdzić, że pani bóle brzucha to bóle przepowiadające. Tutaj widzimy stopę i jego nogę.

  • https:///dojczland.info/wp-content/uploads/r13.mp3

P: Können Sie sagen wie groß mein Kind ist?P: Czy może pan powiedzieć jak duże jest moje dziecko?

  • https:///dojczland.info/wp-content/uploads/r14.mp3

A: Ich werde jetzt die Länge des Oberschenkels und den Kopfumfang messen. Daraus kann ich die Größe und das Gewicht bestimmen. Es ist etwa 47 cm lang und 2700 g schwer. Das liegt vollkommen im Rahmen.L: Zmierzę teraz długość jego uda oraz obwód głowy. Dzieki temu mogę ustalic jego wielkość oraz wagę. Ma ono około 47 cm oraz waży 2700 g. Wszystko jest jak najbardziej w porządku.

  • https:///dojczland.info/wp-content/uploads/r15.mp3

P: Schön, da hat das Kind ja 220 g zugenommen, seitdem ich das letzte mal da war.P: Świetnie, dziecko przybrało 220 g od mojej ostatniej wizyty.

  • https:///dojczland.info/wp-content/uploads/r16.mp3

A: Hier sehen wir die Plazenta. Sie ist gut durchblutet und versorgt das Kind. Also auch alles in Ordnung. Als nächstes werde ich Ihnen noch Blut und Urin für Tests abnehmen. Außerdem wäre es von Vorteil einen Vaginalabstrich zu machen und ihn auf B-Streptokokken testen zu lassen.L: Tutaj widzi pani placentę. Jest ukrwiona i zaopatruje dziecko. Także wszystko również w porządku. Następnie pobiorę pani krew oraz mocz do testów. Ponadto dobrze by było zrobić wymaz z pochwy oraz zbadać go na obecność paciorkowca grupy B.

  • https:///dojczland.info/wp-content/uploads/r17.mp3

P: Was genau wird in diesen Tests untersucht?P: Co dokładnie zostanie zbadane podczas tych testów?

  • https:///dojczland.info/wp-content/uploads/r18.mp3

A: Das Blut wird zum Beispiel auf Infektionen oder Krankheitserreger untersucht, die gefährlich für das Kind sein könnten. Auch wird untersucht, ob das Blut genügend Hämoglobin enthält und somit genügend Sauerstoff transportieren kann, um das Kind ausreichend zu versorgen. Falls dies nicht der Fall ist, würden wir Ihnen Eisentabletten zum Einnehmen geben. Das Urin wird auf Eiweiß, Zucker und Bakterien getestet. Der Test auf B-Streptokokken ist empfehlenswert, da er in der Regel für die Mutter nicht gefährlich ist, aber bei der Geburt auf das Kind übertragen werden kann und bei ihm schwere Krankheiten wie eine Blutvergiftung, Lungen- und Hirnhautentzündung auslösen. In diesem Fall müssten wir Sie mit Antibiotika behandeln.L: Krew zostanie przykładowo zbadana na obecność infekcji lub zarazek chorobotwórczych, które mogą być niebezpieczne dla pani dziecka. Zbadane zostanie również, czy krew zawiera wystarczającą ilość hemoglobiny i jest tym samym w stanie przetransportować odpowiednią ilość tlenu, aby zaopatrzyć dziecko. Jeśli nie, to przepiszemy pani żelazo. Mocz zostanie zbadany pod kątem ilości białka, cukru oraz bakterii. Test na obecność paciorkowca grupy B jest zalecany, ponieważ nie jest on z reguły niebezpieczny dla matki, ale podczas porodu może zostać przeniesiony na dziecko i spowodować u niego ciężkie choroby, jak na przykład zakażenie krwi, zapalenie płuc i opon mózgowych. W takim wypadku musielibyśmy leczyć panią antybiotykami.

  • https:///dojczland.info/wp-content/uploads/r19.mp3

P: Aha, gut.P: Acha, dobrze.

  • https:///dojczland.info/wp-content/uploads/r20.mp3

A: So dann legen Sie sich bitte auf den Behandlungsstuhl, damit wir den Vaginalabstrich machen können.L: Proszę się położyć na fotel ginekologiczny, abyśmy mogli zrobić wymaz z pochwy.

  • https:///dojczland.info/wp-content/uploads/r21.mp3

(Patientin legt sich auf den Behandlungsstuhl)(Pacjentka kładzie się na fotel ginekologiczny)

  • https:///dojczland.info/wp-content/uploads/r22.mp3

A: So der Abstrich wird jetzt zusammen mit dem Blut und dem Urin ins Labor geschickt und wenn Sie nichts von uns hören, dann ist alles in Ordnung.L: Wymaz zostanie teraz przesłany wraz z krwią oraz moczem do laboratorium i jeśli nic pani od nas nie usłyszy, to znaczy że wszystko jest w porządku.

  • https:///dojczland.info/wp-content/uploads/r23.mp3

P: Ok.P: Dobrze.

  • https:///dojczland.info/wp-content/uploads/r24.mp3

A: Bei der Untersuchung ist mir aufgefallen, dass Sie einen leicht verkürzten Gebärmutterhals haben.L: Podczas badania zauważyłem, że ma pani lekko skróconą szyjkę macicy.

  • https:///dojczland.info/wp-content/uploads/r25.mp3

P: Was bedeutet das?P: Co to oznacza?

  • https:///dojczland.info/wp-content/uploads/r26.mp3

A: Dadurch steigt das Risiko für eine Frühgeburt. Sie sind zwar schon in der 36. Woche, jedoch sollten wir trotzdem nichts riskieren. Die nächste Zeit müssen Sie sich ausruhen und sehr viel liegen.L: Zwiększa to ryzyko przedwczesnego porodu. Pani jest już wprawdzie w 36 tygodniu, jednakże nie powinniśmy ryzykować. Najbliższy czas musi pani dużo odpoczywać i leżeć.

  • https:///dojczland.info/wp-content/uploads/r27.mp3

P: Ist das gefährlich?P: Czy to niebezpieczne?

  • https:///dojczland.info/wp-content/uploads/r28.mp3

A: Theorethisch wäre Ihr Kind jetzt kein Frühchen mehr, jedoch ist jeder Tag, an dem das Kind noch im Uterus bleibt, gut. Würde es jetzt zur Welt kommen, müsste man ihm einige Medikamente geben, wie zum Beispiel für die Lungenreife.L: Teoretycznie pani dziecko nie byłoby wcześniakiem, jednak każdy dzień, w którym dziecko zostanie w macicy jest dobry. Jeśli przyszłoby ono teraz na świat, trzeba by było mu podać niektóre medykamenty, jak na przykład na rozwój płuc.

  • https:///dojczland.info/wp-content/uploads/r29.mp3

P: Ok, also werde ich die nächste Zeit bis zur Geburt liegen.P: Ok, w takim razie będę leżeć najbliższy czas aż do porodu.

  • https:///dojczland.info/wp-content/uploads/dd.mp3

A: Gut. Jetzt werde ich Sie noch für eine halbe Stunde an das Kardiotokogramm anschließen, um die Herztöne des Kindes und Ihre Wehentätigkeit zu überprüfen.L: Dobrze. Teraz podłączę panią na pół godziny do kardiotokografu, aby posłuchać serca dziecka oraz pracę pani skurczów.

  • https:///dojczland.info/wp-content/uploads/r30.mp3

(eine halbe Stunde später)(pół godziny później)

  • https:///dojczland.info/wp-content/uploads/r31.mp3

A: Die halbe Stunde ist vorbei. Es sieht alles gut aus. Wir sehen uns dann in vier Wochen zur nächsten Vorsorgeuntersuchung.L: Pół godziny minęło. Wszystko wygląda dobrze. Widzimy się w takim razie za cztery tygodnie na kolejnym badaniu kontrolnym.

  • https:///dojczland.info/wp-content/uploads/r32.mp3

P: Bis in vier Wochen. Auf Wiedersehen.P: Do zobaczenia za cztery tygodnie. Do widzenia.

  • https:///dojczland.info/wp-content/uploads/r33.mp3

A: Auf Wiedersehen.L: Do widzenia.

  • https:///dojczland.info/wp-content/uploads/r34.mp3

Rozliczenie roczne w Niemczech dla firm – najważniejsze informacje!

Prowadzenie działalności gospodarczej umożliwia swobodę w działaniu, z drugiej jednak strony niesie za sobą odpowiedzialność. Osoba prowadząca działalność jest zobowiązania do zarejestrowania firmy, płacenia podatków, wystawiania rachunków, prowadzenia księgowość firmy, a także rocznego rozliczenia działalności. Jeżeli prowadzisz firmę w Niemczech i chcesz dowiedzieć się jak przygotować się do rozliczania działalności gospodarczej w Niemczech, zapraszamy do zapoznania się z dalszą częścią artykułu.

Termin składania zeznań podatkowych dla firm w Niemczech

Każdy przedsiębiorca jest zobowiązany do składania corocznych deklaracji podatkowych
w urzędzie skarbowym na podstawie zewidencjonowanych wszystkich przychodów i rozchodów, zgodnie z ustawą o podatku dochodowym § 46 EStG. Zeznanie podatkowe należy złożyć nawet jeśli nie były świadczone usługi i nie został osiągnięty zysk. W przeciwnym razie Finanzamt sam oszacuje obroty oraz zyski i na tej podstawie naliczy podatek. Zeznanie podatkowe musi być dostarczone do Finanzamt w formie elektronicznej. Ponadto zeznanie powinno zostać podpisane podpisem elektronicznym lub certyfikatem.
W przypadku, gdy firmę reprezentuje doradca podatkowy, wówczas przedsiębiorca ma czas do 31 grudnia aby złożyć deklaracje podatkową lub/i bilans firmy. Osoby które składają deklaracje bez pomocy doradcy podatkowego mają czas do 31 lipca. Przy braku złożenia zeznania podatkowego, Finanzamt może nałożyć karę do 10% nałożonego podatku plus odsetki w wysokości do 25.000 euro.

Jakie dokumenty należy przygotować do rozliczenia Gewerbe?

Do rozliczenia Gewerby w Niemczech należy wypełnić deklarację podatkową:

  • Umsatzsteuererklärung – wszyscy oprócz Kleingewerbe,
  • Steuererklärung für die Gewerbesteuer – wszyscy oprócz Freiberufler (osoby wykonujące wolny zawód),
  • Steuererklärung für die Einkommensteuer – dla firm jednoosobowych (w tym wypadku można wypełnić przykładowo Anlage EÜR),
  • Steuererklärung für die Körperschaftsteuer – przykładowo w przypadku firm z ograniczoną odpowiedzialnością (GmbH),

oraz przygotować:

• wystawione faktury przychodowe – Ausgangrechnungen,
• ewentualnie udokumentowane wpływy z tytułu wykonanej usługi na konto w postaci wyciągów z konta,
• ewentualne dodatkowe wpływy z innych źródeł takich jak min: dochody z umowy o prace, dochody z Polski, wpływy z świadczenia Arbeitslosengeld, wpływy z świadczenia Krankengeld, wpływy z emerytury lub renty w przypadku ich pobierania,
• faktury kosztowe (Eigangsrechnungen),
• paragony kosztowe,
• Potwierdzanie płatności za ubezpieczenie zdrowotne, a także rentowe,
• wyciągi z konta potwierdzające zakupy dóbr związanych z prowadzeniem działalności.

Co można odliczyć prowadząc Gewerbe?

W rozliczeniach można odliczyć wszystkie koszty związane z prowadzeniem działalności takie jak: telefon, bilety komunikacji, laptop, paliwo, ubrania robocze, narzędzia, wydatki związane z promocją firmy i księgowości na podstawie wykazanych rachunków kosztowych.
Ponadto od podatku może zostać również odliczona składka na ubezpieczenie opiekuńcze, zdrowotne, w przypadku bezrobocia i niezdolności do pracy. Warto podkreślić, że w przypadku prywatnego ubezpieczenie, można także odliczyć składki za współmałżonka i dzieci. Istnieje również możliwość odliczenia kosztów: dodatkowego ubezpieczenia emerytalnego, wychowania dzieci, a czasami także wydatki wynikające z zakupu mieszkania lub domu.

Właściwe prowadzenie księgowości

Zgodnie z niemieckim prawem osoby prowadzące Gewerbe są zobowiązane do ewidencjonowania zdarzeń gospodarczych. Osoba prowadząca firmę jest zobowiązana do prowadzenia ksiąg rachunkowych zgodnie z zasadami księgowości. Ponadto księgowość powinna być prowadzona w przejrzysty sposób tak, aby odpowiednia osoba trzecia mogła ocenić stan faktyczny przedsiębiorstwa. Zdarzenia handlowe i relacje pomiędzy nimi powinno być czytelne. Warto podkreślić o obowiązku przechowywania dokumentacji na temat firmy nawet do 10 lat wstecz. Należy gromadzić takie dane jak: adresy zleceniodawców czy informacje o wykonywanych usługach.

Strzelanie fajerwerkami jest w Niemczech dozwolone tylko 31.12. i 01.01. Inaczej grozi grzywna do 10 000 euro!

Zgodnie z niemiecką ustawą o materiałach wybuchowych, fajerwerki kategorii 2 mogą być odpalane tylko 31 grudnia i 1 stycznia – obejmuje to klasyczne petardy, petardy hukowe i rakiety. Nie dotyczy to fajerwerków kategorii pierwszej, takich jak fajerwerki stołowe lub sztuczne ognie – są one dostępne przez cały rok i mogą być odpalane również w inne dni.

Dokładne godziny, w których fajerwerki są dozwolone w okolicach Sylwestra, mogą się różnić w zależności od kraju związkowego. Każdemu, kto naruszy te przepisy i odpali fajerwerki na przykład 2 stycznia, grozi grzywna w wysokości do 10 000 euro. Z tymże kwota ta również jest zależna od kraju związkowego.

Do 10 000 euro za odpalanie fajerwerków przed Sylwestrem grozi w: Badenii-Wirtembergii, Bawarii, Berlinie, Bremie, Hesji, Meklemburgii-Pomorzu Przednim, Dolnej Saksonii, Nadrenii-Palatynacie, Kraju Saary, Saksonii-Anhalt, Szlezwiku-Holsztynie i Turyngii. Według „bussgeldkatalog.org” w Brandenburgii grzywna wynosi w tym przypadku tylko do 200 euro, w Hamburgu do 5000 euro, a w Nadrenii Północnej-Westfalii do 2600 euro.

Wyjątki mogą mieć zastosowanie, jeśli wcześniej uzyskano specjalne zezwolenie.

Źródło: Niemiecka ustawa o materiałach wybuchowych