Niemieckie Jobcenter odnotowały 1524 przypadki zorganizowanych wyłudzeń. Niemal 1000 zawiadomień do prokuratury!

0

Niemieckie Jobcenter od 2022 roku odnotowały 1524 przypadki zorganizowanego wyłudzania świadczeń przez obywateli Unii Europejskiej. W 966 sprawach urzędy złożyły zawiadomienia do prokuratury. Łączna wartość strat nie jest jednak znana.

Najnowszy bilans Bundesagentur für Arbeit pokazuje skalę procederu, ale wymaga ważnego zastrzeżenia: chodzi o zarejestrowane sprawy dotyczące zorganizowanego nadużycia świadczeń, a nie o liczbę prawomocnych wyroków. Dane nie obejmują też wszystkich Jobcenter w Niemczech.

1524 sprawy i 966 zawiadomień w cztery i pół roku

Według danych przekazanych przez Bundesagentur für Arbeit redakcji FOCUS Online w 2022 roku odnotowano 324 takie przypadki, w 2023 roku – 229, w 2024 roku – 421, a w 2025 roku – 406. W pierwszej połowie 2026 roku do statystyki doszły kolejne 144 sprawy.

Liczba zawiadomień do prokuratury wyniosła odpowiednio: 156 w 2022 roku, 120 w 2023 roku, 281 w 2024 roku, 315 w 2025 roku oraz 94 w pierwszym półroczu 2026 roku. Łącznie daje to 966 zawiadomień.

Nie należy przy tym mylić zorganizowanego procederu ze wszystkimi przypadkami niewłaściwego pobierania świadczeń. W samym 2025 roku Jobcenter stwierdziły 110 010 przypadków nadużyć lub podejrzeń nadużyć, ale tylko 406 zakwalifikowano jako działania zorganizowane.

Dane nie obejmują 104 komunalnych Jobcenter

Statystyka pochodzi z 300 Jobcenter prowadzonych wspólnie przez Bundesagentur für Arbeit i samorządy. Brakuje w niej danych ze 104 placówek zarządzanych wyłącznie przez gminy. Z tego powodu nie da się obecnie podać pełnej liczby takich spraw dla całych Niemiec.

Vanessa Ahuja z zarządu Bundesagentur für Arbeit oceniła, że zorganizowane wyłudzanie świadczeń nie jest zjawiskiem masowym, ale jednocześnie wykracza poza pojedyncze przypadki. Urząd chce zbudować jednolity system gromadzenia i analizowania danych.

Fikcyjne minijoby i fałszywe umowy najmu

W opisywanym schemacie zorganizowane grupy sprowadzają do Niemiec osoby z innych państw UE i zgłaszają je do fikcyjnych albo niewielkich minijobów. Taki status może otworzyć drogę do uzupełniających świadczeń wypłacanych przez Jobcenter.

W części spraw pojawiały się także fałszywe potwierdzenia wypłaty wynagrodzeń oraz nieprawdziwe umowy najmu. Organizatorzy przejmowali później część świadczeń albo pobierali zawyżony czynsz za lokale o bardzo niskim standardzie. Raport Bundestagu wskazuje, że podobne mechanizmy mogą mieć charakter ponadregionalny i działać według podziału ról.

Od lipca działa specjalne centrum w Norymberdze

Od 1 lipca 2026 roku w centrali Bundesagentur für Arbeit w Norymberdze działa centrum zajmujące się zorganizowanym nadużywaniem świadczeń. Obecnie pracuje w nim około 12 osób.

Od stycznia 2027 roku ma do niego dołączyć pięć regionalnych zespołów z łącznie 60 pracownikami. Jeden z nich powstanie w Düsseldorfie i będzie odpowiadał za Nadrenię Północną-Westfalię. Pozostałe centra mają działać w Kilonii, Berlinie, Stuttgarcie i Chemnitz.

Źródła: Bundesagentur für Arbeit, FOCUS Online, Deutscher Bundestag, WELT, Berliner Zeitung

„Dobra robota!”. Elon Musk gratuluje AfD po wygranej w Saksonii-Anhalt. Siegmund proponuje współpracę

0

Zwycięstwo AfD w wyborach do parlamentu Saksonii-Anhalt szybko odbiło się echem poza Niemcami. Elon Musk pogratulował partii, Donald Trump opublikował wynik głosowania, a politycy z kilku państw europejskich zareagowali w zupełnie różny sposób.

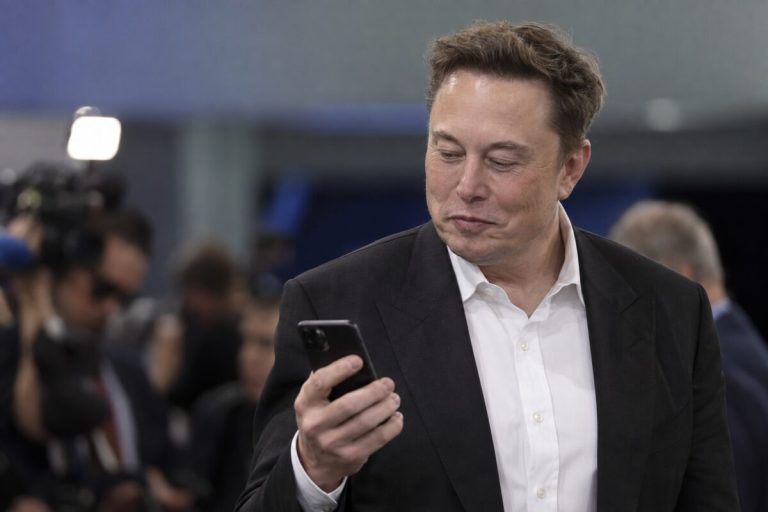
Najwięcej uwagi przyciągnęła krótka wiadomość właściciela platformy X. Musk napisał po niemiecku „Gut gemacht!”, czyli „Dobra robota!”, pod wpisem Alice Weidel, w którym przewodnicząca AfD gratulowała Ulrichowi Siegmundowi wyniku w Saksonii-Anhalt.

„Dobra robota!” – Musk reaguje po północy

Wpis pojawił się już po północy czasu niemieckiego. Musk od dłuższego czasu nie ukrywa sympatii do AfD. Przed ubiegłorocznymi wyborami do Bundestagu brał zdalnie udział w wydarzeniu partii i nazywał ją „najlepszą nadzieją dla Niemiec”.

Tym razem ograniczył się do dwóch słów. Odpowiedź Ulricha Siegmunda była jednak znacznie bardziej rozbudowana.

Siegmund proponuje Muskowi „silną i konstruktywną współpracę”

Kandydat AfD podziękował Muskowi po angielsku za wsparcie i zainteresowanie sytuacją polityczną w Niemczech. Dodał, że jeśli jego partia obejmie odpowiedzialność w Saksonii-Anhalt, chętnie nawiązałby z przedsiębiorcą „silną i konstruktywną współpracę”.

Siegmund przekonywał również, że Niemcy mogłyby ponownie stać się miejscem, w którym warto inwestować. Nie wyjaśnił jednak, jak konkretnie miałaby wyglądać zapowiadana współpraca.

AfD wygrała wybory w Saksonii-Anhalt z rekordowym wynikiem, ale nie zdobyła samodzielnej większości w landtagu. Pozostałe ugrupowania nadal wykluczają koalicję z tą partią, dlatego droga Siegmunda do objęcia władzy pozostaje niepewna.

Trump publikuje wynik wyborów bez komentarza

Wynik głosowania pojawił się również na profilu Donalda Trumpa w serwisie Truth Social. Prezydent USA udostępnił grafikę z prognozą wyborczą, ale nie dodał do niej żadnego komentarza.

AfD otrzymała też gratulacje od przedstawicieli europejskiej prawicy. Viktor Orbán napisał o „wielkim wieczorze dla Niemiec i Europy” oraz dodał: „Zapnijcie pasy. To dopiero początek!”. Siegmund odpowiedział, że jego partia jest gotowa ruszyć dalej. Zwycięstwa pogratulował również włoski polityk Matteo Salvini.

Po zwycięstwie AfD Europa reaguje w dwóch skrajnych tonach

Nie wszyscy komentatorzy przyjęli wynik z entuzjazmem. Francuski minister do spraw europejskich Benjamin Haddad nazwał go poważnym momentem dla Europy. Zaniepokojenie wzrostem poparcia dla AfD wyrazili również politycy i organizacje społeczne w Niemczech oraz poza nimi.

Wybory w Saksonii-Anhalt stały się więc czymś więcej niż lokalnym głosowaniem. Wynik natychmiast wszedł do międzynarodowej debaty o przyszłości Niemiec, migracji, polityce wobec Ukrainy i rosnącej pozycji AfD.

Źródła: Elon Musk na platformie X, Ulrich Siegmund na platformie X, BILD, ZEIT, Süddeutsche Zeitung, Associated Press

Ziemniaki drożeją po upalnym lecie. W Niemczech ostrzegają: frytki mogą być krótsze i droższe

0

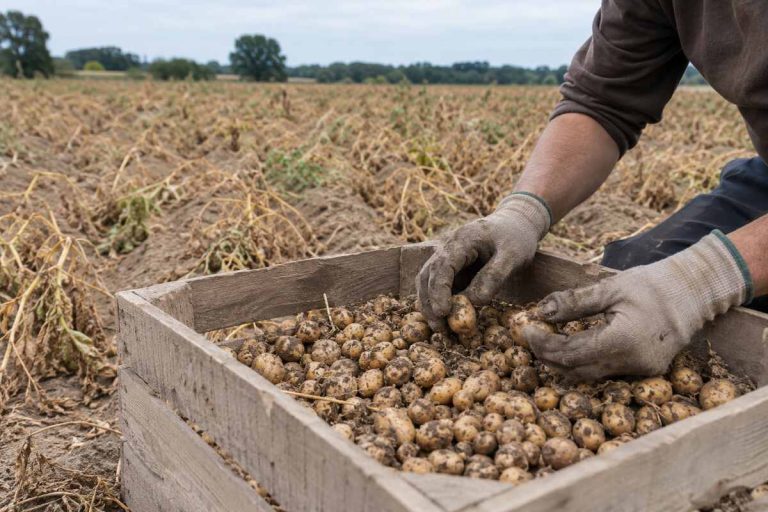
Tegoroczne upały zostawiły ślad na niemieckich polach. Ziemniaków jest mniej, wiele bulw nie osiągnęło typowych rozmiarów, a ceny płacone rolnikom wyraźnie wzrosły. Skutki mogą być widoczne nie tylko w sklepach, lecz także w barach i restauracjach.

Problem dotyczy zwłaszcza ziemniaków wykorzystywanych do produkcji frytek. Duże, podłużne bulwy pozwalają uzyskać długie frytki. W tym roku właśnie takich ziemniaków ma brakować.

„Brakuje grubych bulw”

Ariane Weiß z Saksońskiego Związku Ziemniaczanego wyjaśnia, że przy temperaturach przekraczających 30 stopni roślina przestaje rosnąć. Jeżeli fala upałów trwa dłużej albo powtarza się kilka razy, ziemniaki mogą zakończyć wegetację przedwcześnie.

W Saksonii tegoroczne zbiory są wyraźnie słabsze niż w 2025 roku. Jednocześnie powierzchnia upraw spadła o ponad 16 proc. — do około 4700 hektarów. Część rolników ograniczyła produkcję po ubiegłorocznym nadmiarze ziemniaków i bardzo niskich cenach skupu.

Podobne problemy zgłaszane są również w innych częściach Niemiec. Susza, koszty nawadniania i mniejszy areał upraw wpływają na rynek między innymi w Nadrenii Północnej-Westfalii i Dolnej Saksonii.

Ceny skupu wzrosły, ale podwyżki nie muszą od razu trafić do sklepów

Według danych przytaczanych przez BILD ceny wczesnych ziemniaków sałatkowych wynoszą obecnie w zależności od regionu około 35–40 euro za 100 kilogramów. To o 10–15 euro więcej niż rok wcześniej. W Saksonii wskazywano stawkę około 31,50 euro za 100 kilogramów.

Nie oznacza to jednak, że cena detaliczna wzrośnie w identycznym tempie. Ostateczny rachunek zależy od umów handlowych, kosztów przechowywania, transportu i tego, ile podwyżki przejmą na siebie przetwórcy oraz sieci handlowe. Ministerstwo rolnictwa Nadrenii Północnej-Westfalii nie spodziewa się obecnie drastycznego skoku cen dla konsumentów.

Frytki mogą być krótsze i droższe

Producenci frytek i chipsów już szukają odpowiedniego surowca. Mniejsze bulwy mogą oznaczać krótsze frytki, a droższy zakup ziemniaków zwiększa presję na ceny gotowych produktów.

Na razie nie ma podstaw, by mówić o niedoborze ziemniaków w sklepach. Tegoroczna jakość ma być dobra, szczególnie w przypadku odmian przeznaczonych do sprzedaży świeżej oraz produkcji sałatek, zapiekanek i klusek. Największy problem dotyczy rozmiaru bulw i kosztów — a to właśnie te dwa czynniki mogą być odczuwalne przy zakupie frytek w kolejnych miesiącach.

Źródła

BILD, Deutsche Presse-Agentur, Sächsischer Kartoffelverband, Landwirtschaftskammer Nordrhein-Westfalen, Agrar heute

Minijob w Niemczech 2026 – limit 603 €, składki, urlop i zasady

Minijob to jedna z najpopularniejszych form dodatkowej pracy w Niemczech. Od 1 stycznia 2026 roku regularny miesięczny zarobek w Minijob może wynosić maksymalnie 603 euro, czyli do 7.236 euro rocznie. Jednocześnie obowiązuje ustawowa płaca minimalna 13,90 euro brutto za godzinę.

Minijob nie jest „umową śmieciową”. To normalny stosunek pracy, w którym pracownik ma m.in. prawo do płatnego urlopu, wynagrodzenia za chorobę i ochrony wynikającej z niemieckiego prawa pracy. Specjalne zasady dotyczą natomiast składek na ubezpieczenia społeczne i opodatkowania.

Minijob w Niemczech 2026 – limity i zasady w liczbach

  • Limit zarobków: 603 euro miesięcznie, średnio w okresie zatrudnienia.
  • Roczna granica zarobków: 7.236 euro przy zatrudnieniu przez pełne 12 miesięcy.
  • Płaca minimalna: 13,90 euro brutto za godzinę od 1 stycznia 2026 roku.
  • Maksymalna liczba godzin przy płacy minimalnej: około 43,38 godziny miesięcznie.
  • Ubezpieczenie emerytalne: co do zasady obowiązkowe; pracownik w zwykłym Minijob w firmie płaci 3,6 proc., chyba że wystąpi o zwolnienie.
  • Urlop: tak, osoba pracująca na Minijob ma prawo do płatnego urlopu.
  • Choroba: po czterech tygodniach zatrudnienia przysługuje co do zasady do sześciu tygodni dalszej wypłaty wynagrodzenia.
  • Podatek: Minijob jest opodatkowany; pracodawca może zastosować m.in. 2-procentowy podatek ryczałtowy albo rozliczenie według klasy podatkowej.
  • Midijob 2026: zatrudnienie w przedziale przejściowym między Minijob a zwykłą pracą, z wynagrodzeniem od 603,01 do 2.000 euro miesięcznie i obniżonym udziałem pracownika w składkach społecznych.

Co to jest Minijob w Niemczech?

Minijob to w Niemczech forma zatrudnienia o niewielkim wymiarze. Najczęściej chodzi o Minijob z limitem zarobków, w którym regularny miesięczny zarobek nie może przekraczać określonej granicy.

W 2026 roku granica ta wynosi 603 euro miesięcznie. Jest ona powiązana z ustawową płacą minimalną i zmienia się wraz z jej wysokością. Oficjalne informacje o tej formie zatrudnienia publikuje m.in. Bundesagentur für Arbeit oraz Minijob-Zentrale.

Drugim typem jest krótkoterminowy Minijob, w którym najważniejszy jest czas trwania zatrudnienia, a nie miesięczny limit 603 euro. Zasady tej formy pracy opisujemy niżej.

Ile można zarobić na Minijob w Niemczech w 2026 roku?

Od 1 stycznia 2026 roku regularny zarobek w Minijob może wynosić maksymalnie 603 euro miesięcznie. Przy zatrudnieniu przez cały rok daje to 7.236 euro rocznie.

Przy ocenie limitu liczy się przewidywany regularny zarobek. Należy więc uwzględnić również z góry przewidywalne wypłaty jednorazowe, np. umówioną premię świąteczną (Weihnachtsgeld) lub premię urlopową.

Czy można czasem zarobić więcej niż 603 euro?

Tak. Minijob-Zentrale dopuszcza nieprzewidywalne i okazjonalne przekroczenie limitu, np. z powodu zastępstwa za chorego pracownika. W takim przypadku w maksymalnie dwóch miesiącach w okresie 12 miesięcy można zarobić więcej niż 603 euro, ale nie więcej niż 1.206 euro w każdym z tych miesięcy.

Przy dwóch takich dopuszczalnych przekroczeniach maksymalny zarobek w odpowiednim 12-miesięcznym okresie może wynieść do 8.442 euro. Planowana praca sezonowa lub z góry przewidziane dodatkowe godziny nie są jednak „nieprzewidywalnym” przekroczeniem.

Ile godzin miesięcznie można pracować na Minijob w Niemczech?

Nie ma jednej ustawowej liczby godzin dla każdego Minijob. Liczba godzin zależy od stawki godzinowej.

Od 1 stycznia 2026 roku ustawowa płaca minimalna w Niemczech wynosi 13,90 euro brutto za godzinę. Przy dokładnie tej stawce można przepracować maksymalnie około 43,38 godziny miesięcznie, aby nie przekroczyć granicy 603 euro.

Jeżeli stawka godzinowa jest wyższa, liczba godzin musi być odpowiednio niższa. Przykładowo przy 15 euro za godzinę limit 603 euro odpowiada około 40,2 godziny miesięcznie.

Czy Minijob w Niemczech jest bez podatku?

Nie do końca. Minijob jest zatrudnieniem podlegającym opodatkowaniu, ale w praktyce podatek często nie jest potrącany z wynagrodzenia pracownika.

Pracodawca może rozliczać Minijob:

  • ryczałtowo – najczęściej stawką 2 proc., obejmującą podatek dochodowy, dodatek solidarnościowy i podatek kościelny, albo
  • indywidualnie – według klasy podatkowej pracownika.

To oznacza, że popularne stwierdzenie „Minijob jest zawsze wolny od podatku” jest zbyt dużym uproszczeniem. To, czy pracownik zobaczy potrącenie podatku na wypłacie, zależy od sposobu rozliczenia wybranego przez pracodawcę.

Ubezpieczenia społeczne przy Minijob w Niemczech

W typowym Minijob pracownik nie płaci składek na ubezpieczenie zdrowotne, pielęgnacyjne ani od bezrobocia. Sam Minijob nie daje jednak własnego ubezpieczenia zdrowotnego. Pracownik musi być objęty ubezpieczeniem zdrowotnym z innego tytułu, np. z głównej pracy, ubezpieczenia rodzinnego albo jako osoba dobrowolnie ubezpieczona. Więcej o systemie zdrowotnym znajdziesz tutaj: ubezpieczenie zdrowotne w Niemczech.

Pracodawca w komercyjnym Minijob odprowadza co do zasady ryczałtowe składki, m.in. 13 proc. na ubezpieczenie zdrowotne (jeśli pracownik jest objęty ustawowym ubezpieczeniem zdrowotnym) i 15 proc. na ubezpieczenie emerytalne. Te wpłaty nie oznaczają jednak, że Minijob sam w sobie zapewnia pełne ubezpieczenie zdrowotne pracownika.

Ubezpieczenie emerytalne na Minijob w Niemczech – ile płaci pracownik?

Minijob z limitem zarobków jest co do zasady objęty obowiązkowym ubezpieczeniem emerytalnym. W zwykłym Minijob w firmie pełna składka wynosi 18,6 proc. wynagrodzenia:

  • pracodawca płaci ryczałtowo 15 proc.,
  • pracownik dopłaca standardowo 3,6 proc..

W przypadku Minijob w prywatnym gospodarstwie domowym proporcje są inne: pracodawca płaci 5 proc., a udział pracownika wynosi 13,6 proc.

Jeżeli miesięczny zarobek jest niższy niż 175 euro, trzeba dodatkowo uwzględnić minimalną podstawę wymiaru składki emerytalnej wynoszącą 175 euro.

Pozostanie przy obowiązkowym ubezpieczeniu emerytalnym daje jednak więcej niż tylko nieco wyższą przyszłą emeryturę. Miesiące pracy na Minijob liczą się wtedy w pełnym zakresie do wymaganych okresów ubezpieczenia, mogą mieć znaczenie przy prawie do rehabilitacji i renty z tytułu niezdolności do pracy, a wynagrodzenie jest w pełni uwzględniane przy obliczaniu emerytury. Od 1 lipca 2026 roku osoba, która wcześniej zrezygnowała z własnej części składki, może jednorazowo cofnąć zwolnienie na przyszłość i ponownie wejść do obowiązkowego ubezpieczenia emerytalnego.

Czy można zrezygnować ze składki emerytalnej?

Tak. Pracownik może złożyć u pracodawcy wniosek o zwolnienie z obowiązku opłacania własnej części składki emerytalnej. Trzeba jednak pamiętać, że rezygnuje wtedy z części korzyści wynikających z pełnych okresów składkowych, np. w zakresie spełniania okresów oczekiwania do określonych świadczeń.

Nowość od 1 lipca 2026 roku: osoba, która wcześniej zrezygnowała z obowiązkowej składki emerytalnej, może jednorazowo cofnąć to zwolnienie na przyszłość i ponownie zacząć płacić własny udział. Wcześniej taka decyzja zasadniczo obowiązywała do końca danego Minijob.

Jakie prawa ma pracownik na Minijob w Niemczech?

Osoba pracująca na Minijob w Niemczech jest pracownikiem i dlatego ma zasadniczo takie same prawa pracownicze jak osoba zatrudniona na większy wymiar czasu pracy. Dotyczy to m.in.:

  • ustawowej płacy minimalnej,
  • płatnego urlopu,
  • dalszej wypłaty wynagrodzenia podczas choroby,
  • wynagrodzenia za święto przypadające w jego regularny dzień pracy,
  • ochrony macierzyńskiej,
  • ustawowego ubezpieczenia wypadkowego,
  • zasad dotyczących wypowiedzenia i świadectwa pracy.

Nie ma natomiast ogólnego ustawowego prawa do dodatku za pracę w niedzielę lub święto. Taki dodatek może wynikać z układu zbiorowego, umowy o pracę, regulaminu albo praktyki zakładowej.

Równe traktowanie i warunki zatrudnienia

Pracownik na Minijob nie może być traktowany gorzej niż porównywalny pracownik zatrudniony na większy wymiar czasu pracy wyłącznie dlatego, że pracuje na Minijob. Różnice muszą mieć obiektywne uzasadnienie, np. w kwalifikacjach, doświadczeniu lub zakresie obowiązków.

Pracodawca ma też obowiązek przekazać najważniejsze warunki zatrudnienia zgodnie z przepisami Nachweisgesetz. Dotyczy to m.in. wynagrodzenia, czasu pracy, urlopu, miejsca pracy i zasad wypowiedzenia.

Święta, premie i dochodzenie roszczeń

Jeżeli ustawowe święto przypada w dzień, w którym pracownik zgodnie z grafikiem miał pracować, przysługuje mu co do zasady wynagrodzenie za ten dzień. Sam fakt zatrudnienia na Minijob nie odbiera też prawa do premii lub gratyfikacji, jeżeli wynikają one z umowy, układu zbiorowego, regulaminu albo stosowanej w firmie praktyki.

Jeżeli pracodawca narusza prawa pracownika na Minijob, roszczeń można dochodzić również przed sądem pracy. Warto przy tym pilnować terminów wynikających z umowy, układu zbiorowego lub przepisów.

Ile urlopu przysługuje na Minijob w Niemczech?

Osoba pracująca na Minijob w Niemczech ma prawo do co najmniej czterech tygodni płatnego urlopu rocznie. Liczba dni urlopu zależy od liczby regularnych dni pracy w tygodniu, a nie od liczby przepracowanych godzin.

Ustawowe minimum można obliczyć według wzoru:

liczba dni pracy w tygodniu × 24 ÷ 6

Przykładowo:

  • 1 dzień pracy tygodniowo = minimum 4 dni urlopu rocznie,
  • 2 dni pracy tygodniowo = minimum 8 dni,
  • 3 dni pracy tygodniowo = minimum 12 dni,
  • 5 dni pracy tygodniowo = minimum 20 dni.

Jeżeli liczba dni pracy zmienia się z tygodnia na tydzień, urlopu nie oblicza się na podstawie jednego typowego tygodnia. Minijob-Zentrale wskazuje wtedy, że należy uwzględnić liczbę dni faktycznie przypadających do pracy w roku. Przy pięciodniowym tygodniu pracy w firmie punktem odniesienia jest 260 dni roboczych, a przy sześciodniowym — 312. Przykładowo osoba pracująca 90 dni w roku w firmie z pięciodniowym tygodniem pracy ma przy ustawowym minimum około 7 dni urlopu: 20 × 90 ÷ 260 = 6,92 dnia.

Jeżeli inni porównywalni pracownicy w firmie otrzymują więcej urlopu, osoba pracująca na Minijob nie może być bez rzeczowego powodu traktowana gorzej.

Choroba na Minijob w Niemczech – czy pracodawca musi płacić?

Tak. Jeżeli pracownik jest niezdolny do pracy z powodu choroby bez własnej winy, po upływie pierwszych czterech tygodni zatrudnienia ma co do zasady prawo do dalszej wypłaty wynagrodzenia przez maksymalnie sześć tygodni.

Pracodawca płaci wynagrodzenie za te dni, w których pracownik zgodnie z planem miał pracować. Sam Minijob nie daje jednak prawa do zasiłku chorobowego z ustawowej kasy chorych po zakończeniu sześciotygodniowego okresu tylko z tytułu tego zatrudnienia.

Jeżeli po zakończeniu dalszej wypłaty wynagrodzenia pracownik przez ponad miesiąc nadal nie otrzymuje wynagrodzenia ani Krankengeld z tego zatrudnienia, pracodawca musi zakończyć zgłoszenie Minijob do systemu ubezpieczeń społecznych. Nie oznacza to automatycznie rozwiązania umowy o pracę — chodzi o zgłoszenie ubezpieczeniowe. Po powrocie do pracy zatrudnienie może zostać ponownie zgłoszone.

Jaki okres wypowiedzenia obowiązuje przy Minijob w Niemczech?

Jeżeli umowa albo układ zbiorowy nie przewidują innych zgodnych z prawem zasad, ustawowy termin wypowiedzenia wynosi zasadniczo cztery tygodnie do 15. dnia miesiąca lub do końca miesiąca (§ 622 BGB).

W uzgodnionym okresie próbnym, trwającym maksymalnie sześć miesięcy, ustawowy termin wynosi zazwyczaj dwa tygodnie. Wypowiedzenie Minijob musi zostać złożone na piśmie; e-mail, WhatsApp czy SMS nie wystarczą do zachowania ustawowej formy.

Jeżeli to pracodawca wypowiada umowę i pracownik chce zakwestionować zwolnienie przed sądem pracy, trzeba pilnować krótkiego terminu. Skargę o ochronę przed wypowiedzeniem (Kündigungsschutzklage) składa się co do zasady w ciągu 3 tygodni od otrzymania pisemnego wypowiedzenia. Sam fakt zatrudnienia na Minijob nie odbiera tego prawa.

Czy w Niemczech można mieć kilka Minijob jednocześnie?

Tak. Jeśli nie macie głównego zatrudnienia podlegającego ubezpieczeniom społecznym, możecie wykonywać kilka Minijob u różnych pracodawców. Ich regularne zarobki są jednak sumowane.

Jeżeli łącznie nie przekraczają 603 euro miesięcznie, wszystkie mogą pozostać Minijob. Jeżeli regularna suma przekracza tę granicę, zatrudnienia zasadniczo tracą status Minijob i stają się objęte ubezpieczeniami społecznymi.

Przykład: 400 euro w pierwszym Minijob i 200 euro w drugim daje 600 euro – limit jest zachowany. 400 euro + 300 euro = 700 euro, więc regularna granica 603 euro zostaje przekroczona.

Pełny etat i Minijob w Niemczech – czy można je łączyć?

Tak. Osoba mająca główne zatrudnienie podlegające ubezpieczeniom społecznym może dodatkowo wykonywać jeden Minijob z limitem zarobków, który pozostaje rozliczany na zasadach Minijob.

Jeżeli dojdzie drugi i kolejny Minijob, taki dodatkowy Minijob jest co do zasady doliczany do głównej pracy i – poza ubezpieczeniem od bezrobocia – podlega składkom społecznym. Minijob podjęty jako pierwszy pozostaje uprzywilejowany.

Jeżeli pobieracie zasiłek dla bezrobotnych, obowiązują osobne zasady dotyczące dorabiania. Więcej informacji: ile można dorobić do zasiłku dla bezrobotnych w Niemczech?

Minijob w Niemczech a praca lub mieszkanie w Polsce

Przy sytuacji transgranicznej nie należy automatycznie zakładać, że niemieckie zasady Minijob zawsze rozstrzygają również kwestię składek społecznych. Jeżeli mieszkacie w Polsce, pracujecie równolegle w Polsce i Niemczech albo regularnie wykonujecie część pracy w obu państwach, zastosowanie mają unijne zasady koordynacji ubezpieczeń społecznych. Co do zasady dana osoba podlega ustawodawstwu tylko jednego państwa.

W takiej sytuacji nawet zatrudnienie, które w Niemczech wygląda jak Minijob, może podlegać składkom według przepisów innego państwa. Znaczenie ma m.in. miejsce zamieszkania, państwo wykonywania głównej pracy oraz udział pracy wykonywanej w poszczególnych krajach. Przy regularnej pracy w więcej niż jednym państwie może być potrzebne zaświadczenie A1 – dokument potwierdzający, którego państwa przepisy o ubezpieczeniach społecznych mają zastosowanie do danej osoby. Szczegółowe informacje publikuje Deutsche Verbindungsstelle Krankenversicherung – Ausland (DVKA), czyli niemiecka instytucja łącznikowa do spraw transgranicznego ubezpieczenia społecznego.

Co to jest krótkoterminowy Minijob w Niemczech?

Krótkoterminowy Minijob jest od początku ograniczony czasowo. Zasadniczo może trwać maksymalnie 3 miesiące lub 70 dni roboczych w roku kalendarzowym.

W tej formie zatrudnienia nie ma stałej granicy zarobków 603 euro. Jeżeli jednak wynagrodzenie przekracza 603 euro miesięcznie, pracodawca w Niemczech musi sprawdzić, czy takie zatrudnienie nie ma dla pracownika charakteru zawodowego i istotnego znaczenia dla jego utrzymania. Jeśli tak jest, nie może zostać uznane za krótkoterminowy Minijob.

Pracownik w krótkoterminowym Minijob nie płaci składek na ubezpieczenia społeczne, ale wynagrodzenie podlega opodatkowaniu – indywidualnie albo, po spełnieniu warunków, ryczałtowo.

Wyjątek w rolnictwie od 2026 roku

Od 1 stycznia 2026 roku dla krótkoterminowego zatrudnienia w kwalifikujących się przedsiębiorstwach rolniczych obowiązują dłuższe limity: maksymalnie 15 tygodni lub 90 dni roboczych w roku kalendarzowym.

Minijob a Midijob – jaka jest różnica w 2026 roku?

W 2026 roku Midijob zaczyna się tam, gdzie kończy się Minijob. Jeżeli regularne miesięczne wynagrodzenie wynosi od 603,01 euro do 2.000 euro, zatrudnienie znajduje się w tzw. przedziale przejściowym między Minijob a zwykłym zatrudnieniem.

Midijob podlega ubezpieczeniom społecznym, ale pracownik płaci obniżony udział składek, który stopniowo rośnie wraz z wynagrodzeniem. Mimo niższych składek pracownika jego prawa emerytalne są wyliczane na podstawie pełnego wynagrodzenia.

Czy Minijob w Niemczech zapewnia ubezpieczenie zdrowotne i zasiłek dla bezrobotnych?

Nie. Sam Minijob z limitem zarobków nie tworzy własnego pełnego ubezpieczenia zdrowotnego ani nie powoduje opłacania składek na ubezpieczenie od bezrobocia. Z tego powodu wyłącznie na podstawie Minijob nie nabywa się prawa do zasiłku dla bezrobotnych (Arbeitslosengeld I).

To jedna z najważniejszych różnic między Minijob a zwykłym zatrudnieniem objętym pełnymi składkami społecznymi.

Najczęstsze pytania o Minijob w Niemczech

Ile wynosi limit Minijob w 2026 roku?

Od 1 stycznia 2026 roku limit wynosi 603 euro miesięcznie, czyli 7.236 euro przy pełnych 12 miesiącach zatrudnienia.

Ile godzin można pracować na Minijob w 2026 roku?

Przy ustawowej płacy minimalnej 13,90 euro brutto można pracować około 43,38 godziny miesięcznie. Przy wyższej stawce godzinowej maksymalna liczba godzin jest odpowiednio niższa.

Czy na Minijob przysługuje urlop?

Tak. Osoba pracująca na Minijob ma prawo do co najmniej czterech tygodni płatnego urlopu rocznie, przeliczonych proporcjonalnie do liczby regularnych dni pracy w tygodniu.

Czy Minijob jest całkowicie bez podatku i składek?

Nie. Minijob jest opodatkowany, choć podatek często rozlicza ryczałtowo pracodawca. Pracownik jest też co do zasady objęty obowiązkowym ubezpieczeniem emerytalnym i płaci 3,6 proc. w komercyjnym Minijob, chyba że uzyska zwolnienie.

Ile będzie wynosił limit Minijob w 2027 roku?

Od 1 stycznia 2027 roku ustawowa płaca minimalna wzrośnie do 14,60 euro za godzinę, a granica Minijob wzrośnie do 633 euro miesięcznie.

Źródła:

Artykuł został zaktualizowany według stanu na 5 września 2026 roku. Najważniejsze dane zweryfikowano w oficjalnych źródłach: Minijob-Zentrale, Bundesministerium für Arbeit und Soziales (BMAS) oraz Deutsche Rentenversicherung.
53 proc. dla AfD wśród osób w wieku 35–59 lat. CDU zdobyła u najmłodszych tylko 5 proc.!

0

Skala zwycięstwa AfD w Saksonii-Anhalt robi jeszcze większe wrażenie, gdy spojrzy się nie na ogólny wynik, lecz na to, kto oddał głos na tę partię. Z badania powyborczego Infratest dimap wynika, że AfD zdobyła po 53 proc. głosów w grupach osób w wieku 35–44 oraz 45–59 lat. CDU wśród wyborców od 18 do 24 lat uzyskała natomiast zaledwie 5 proc.

AfD dominuje wśród osób w wieku produkcyjnym

Najmocniejsze poparcie dla AfD odnotowano w dwóch dużych grupach obejmujących osoby w średnim wieku. Zarówno wśród wyborców mających od 35 do 44 lat, jak i od 45 do 59 lat, partię poparło 53 proc. ankietowanych.

To ważny sygnał, ponieważ nie chodzi wyłącznie o protest najmłodszych albo o głosy seniorów. AfD zdobyła wyraźną przewagę wśród ludzi, którzy są aktywni zawodowo, utrzymują rodziny i na co dzień najmocniej odczuwają skutki cen, podatków, sytuacji gospodarczej oraz decyzji dotyczących migracji.

CDU zdobyła tylko 5 proc. wśród najmłodszych

Jeszcze bardziej bolesny dla chadecji jest wynik w grupie od 18 do 24 lat. CDU uzyskała w niej tylko 5 proc. głosów. AfD poparło 42 proc. najmłodszych wyborców, a Lewicę 18 proc.

Oznacza to, że partia przez lata dominująca w Saksonii-Anhalt praktycznie straciła kontakt z najmłodszym pokoleniem. Dla CDU jest to problem wykraczający poza jedną porażkę wyborczą: bez odbudowania poparcia wśród młodych trudno będzie jej odzyskać pozycję w kolejnych latach.

61 proc. wśród robotników

AfD była szczególnie mocna również wtedy, gdy wyborców podzielono według sytuacji zawodowej. Wśród robotników uzyskała 61 proc. głosów. Poparło ją także 50 proc. samozatrudnionych oraz 46 proc. pracowników etatowych.

Takie liczby pokazują, że wyborczy sukces partii nie opiera się na jednej wąskiej grupie społecznej. AfD potrafiła połączyć głosy osób wykonujących pracę fizyczną, zatrudnionych w firmach oraz prowadzących własną działalność.

Mężczyźni częściej wybierali AfD

Wyraźna różnica widoczna jest także między kobietami a mężczyznami. Na AfD zagłosowało 50 proc. mężczyzn i 39 proc. kobiet. W obu grupach partia wygrała, jednak wśród mężczyzn osiągnęła bezwzględną większość.

Najbardziej wyrównana sytuacja panowała wśród wyborców powyżej 70. roku życia. AfD otrzymała w tej grupie 32 proc., a CDU 31 proc. Starsze pokolenie pozostało więc ostatnią dużą grupą, w której chadecy byli w stanie niemal dorównać zwycięskiej partii.

Oficjalny wynik i ważne zastrzeżenie

Według wstępnego oficjalnego wyniku AfD zdobyła w całym landzie 43,8 proc. głosów, a CDU 17,2 proc. Frekwencja wyniosła 77,8 proc. Nocne dane skorygowały więc pierwsze prognozy publikowane w niedzielę wieczorem, ale nie zmieniły obrazu zdecydowanego zwycięstwa AfD i historycznie słabego wyniku CDU.

Dane dotyczące wieku, płci i zawodu nie pochodzą z oficjalnego liczenia głosów, ponieważ karty wyborcze są anonimowe. Są wynikiem reprezentatywnego badania powyborczego Infratest dimap przeprowadzonego dla ARD w 180 lokalach wyborczych. W badaniu uczestniczyło 20 976 wyborców, a 3137 osób odpowiedziało także na rozszerzone pytania społeczno-demograficzne.

Nie są to więc urzędowe statystyki, ale rozbudowany exit poll ważony według rzeczywistych wyników i prognozy wyborczej. Pokazuje on bardzo wyraźnie, w których częściach społeczeństwa AfD zbudowała swoją przewagę — oraz jak głęboki jest problem CDU wśród ludzi młodych i w średnim wieku.

Źródła

ARD/Infratest dimap, Tagesschau, WELT, Statystyczny Urząd Krajowy Saksonii-Anhalt

Prawo jazdy w Niemczech 2026 – koszty, wymagania i egzamin

Jeśli mieszkasz w Niemczech i chcesz zrobić tutaj prawo jazdy kategorii B, najważniejszy jest nie sam meldunek, lecz tzw. zwykłe miejsce zamieszkania. Zgodnie z § 7 niemieckiego rozporządzenia o uprawnieniach do kierowania pojazdami (Fahrerlaubnis-Verordnung, FeV) co do zasady oznacza to, że mieszkasz w Niemczech przez co najmniej 185 dni w roku. Standardowy minimalny wiek dla kategorii B w Niemczech to 18 lat, a w programie jazdy z opiekunem od 17. roku życia (BF17) można uzyskać uprawnienia już od 17. urodzin.

Koszt zależy przede wszystkim od szkoły jazdy, miasta i liczby potrzebnych lekcji. Przy typowym przebiegu kursu na prawo jazdy w Niemczech trzeba dziś liczyć się zwykle z wydatkiem rzędu około 2.500–4.500 euro.

Kto może zrobić prawo jazdy w Niemczech?

Prawo jazdy w Niemczech może uzyskać również obywatel Polski. Nie ma wymogu niemieckiego obywatelstwa. Trzeba jednak mieć w Niemczech zwykłe miejsce zamieszkania w rozumieniu przepisów o prawie jazdy. Najczęściej jest ono przyjmowane, gdy dana osoba mieszka tu przez co najmniej 185 dni w roku.

Dla kategorii B minimalny wiek wynosi 18 lat. Egzamin teoretyczny można zdawać najwcześniej trzy miesiące przed osiągnięciem wymaganego wieku, a egzamin praktyczny – miesiąc wcześniej.

Jakie dokumenty są potrzebne do prawa jazdy w Niemczech?

Przy pierwszym wniosku o kategorię B urząd zwykle wymaga przede wszystkim:

  • ważnego dokumentu tożsamości,
  • biometrycznego zdjęcia,
  • zaświadczenia o ukończeniu kursu pierwszej pomocy,
  • zaświadczenia o badaniu wzroku,
  • wniosku o wydanie prawa jazdy.

Kurs pierwszej pomocy obejmuje co najmniej 9 jednostek po 45 minut. Zaświadczenie z badania wzroku przy składaniu wniosku nie może być starsze niż dwa lata. Szczegóły techniczne mogą różnić się między urzędami, dlatego warto sprawdzić stronę lokalnej Fahrerlaubnisbehörde.

Niektóre szkoły jazdy przekazują dokumenty do urzędu w imieniu kursanta, inne wymagają samodzielnego złożenia wniosku.

Prawo jazdy od 17. roku życia w Niemczech – jazda z opiekunem (BF17)

W Niemczech można uzyskać prawo jazdy kategorii B i BE już w wieku 17 lat w ramach programu „Begleitetes Fahren ab 17” (BF17). Do 18. urodzin wolno jednak prowadzić pojazd tylko w obecności co najmniej jednej osoby towarzyszącej wpisanej do zaświadczenia egzaminacyjnego.

Kiedy można rozpocząć kurs i zdawać egzaminy?

Wniosek o BF17 można złożyć odpowiednio wcześniej przed 17. urodzinami. Egzamin teoretyczny można zdawać najwcześniej 3 miesiące przed 17. urodzinami, a praktyczny 1 miesiąc wcześniej. Po zdanym egzaminie 17-latek otrzymuje Prüfungsbescheinigung, czyli zaświadczenie uprawniające do jazdy w ramach BF17.

Kto może być osobą towarzyszącą?

Osoba towarzysząca musi być imiennie wpisana do Prüfungsbescheinigung. Może być ich kilka – przepisy nie ograniczają liczby wpisanych opiekunów.

Każda osoba towarzysząca musi:

  • mieć co najmniej 30 lat,
  • posiadać prawo jazdy kategorii B od co najmniej 5 lat,
  • mieć w momencie składania wniosku maksymalnie 1 punkt w Fahreignungsregister,
  • podczas jazdy przestrzegać limitów dotyczących alkoholu, THC i innych środków odurzających.

Jak długo trzeba jeździć z osobą towarzyszącą?

Obowiązek jazdy z wpisaną osobą towarzyszącą trwa do 18. urodzin. Po osiągnięciu pełnoletności ograniczenie wygasa. Prüfungsbescheinigung zachowuje ważność jeszcze przez ograniczony czas po 18. urodzinach, do momentu odebrania właściwego dokumentu prawa jazdy.

Kiedy zaczyna się okres próbny?

Dwuletni okres próbny zaczyna się już w dniu wydania uprawnienia w ramach BF17, czyli wraz z Prüfungsbescheinigung. Nie zaczyna się dopiero po 18. urodzinach.

Co grozi za jazdę bez osoby towarzyszącej?

Jazda przed 18. urodzinami bez wpisanej osoby towarzyszącej jest naruszeniem warunków BF17. Może skutkować cofnięciem uprawnienia do jazdy, punktem karnym oraz dodatkowymi konsekwencjami w okresie próbnym. Ponowne uzyskanie uprawnienia może wymagać udziału w szkoleniu dokształcającym.

Jaki dokument otrzymuje 17-latek po zdanym egzaminie?

Po zdanym egzaminie 17-latek nie otrzymuje od razu standardowej plastikowej karty prawa jazdy. Otrzymuje Prüfungsbescheinigung, w której wpisane są osoby towarzyszące. Podczas jazdy trzeba mieć przy sobie także dokument tożsamości.

Jak wygląda kurs teoretyczny na prawo jazdy kategorii B w Niemczech?

Przy pierwszym prawie jazdy kategorii B program obejmuje 12 podwójnych lekcji teorii po 90 minut z materiału podstawowego oraz 2 podwójne lekcje materiału dodatkowego dla kategorii B.

Egzamin teoretyczny przy pierwszym uzyskaniu kategorii B składa się z 30 pytań. Co ważne dla Polaków: zgodnie z aktualną FeV egzamin można zdawać również po polsku.

Opłata za sam egzamin teoretyczny w uprawnionej organizacji egzaminacyjnej TÜV lub DEKRA wynosi obecnie 24,99 euro. Szkoła jazdy może dodatkowo pobierać własną opłatę za zgłoszenie kursanta do egzaminu.

Prawo jazdy w Niemczech – przydatne rozmówki

Jeśli niemiecki nie jest jeszcze swobodny, przydadzą się zwroty używane w szkole jazdy. Przygotowaliśmy osobne rozmówki polsko-niemieckie do kursu prawa jazdy.

Poniżej można również zobaczyć przykładowy kurs pierwszej pomocy w Niemczech:

Ile kosztuje prawo jazdy w Niemczech w 2026 roku?

Nie ma jednej urzędowej ceny prawa jazdy. Szkoły jazdy ustalają własne stawki, a największą różnicę robi liczba zwykłych lekcji praktycznych. Według aktualnego zestawienia ADAC typowy koszt pierwszego prawa jazdy kategorii B mieści się mniej więcej w przedziale od 2.500 do ponad 4.500 euro, jeśli egzamin zostanie zdany za pierwszym razem.

Największe pozycje to opłata podstawowa szkoły, zwykłe lekcje, 12 obowiązkowych jazd specjalnych oraz opłaty za przygotowanie i przedstawienie do egzaminów.

Poniższa tabela została zaktualizowana według stawek podawanych przez ADAC i aktualnych opłat egzaminacyjnych TÜV NORD:

MiastoCałkowite kosztyOpłata meldunkowaLekcja jazdy (45 min.)
München4202 euro534 euro78 euro
Leipzig3948 euro577 euro76 euro
Potsdam3653 euro557 euro67 euro
Wiesbaden3504 euro350 euro67 euro
Bremen3471 euro490 euro63 euro
Dresden3443 euro518 euro65 euro
Frankfurt3398 euro399 euro63 euro
Stuttgart3358 euro361 euro63 euro
Mainz3355 euro390 euro64 euro
Köln3346 euro268 euro69 euro
Erfurt3343 euro550 euro60 euro
Hamburg3325 euro423 euro65 euro
Schwerin3185 euro476 euro61 euro
Magdeburg3155 euro462 euro56 euro
Düsseldorf3136 euro312 euro63 euro
Saarbrücken3049 euro361 euro55 euro
Kiel2946 euro321 euro60 euro
Dortmund2912 euro244 euro57 euro
Hannover2792 euro159 euro55 euro
Berlin2718 euro289 euro53 euro
Niemcy ⌀3312 euro402 euro63 euro

Ważne: jeśli potrzebujesz więcej jazd albo nie zdasz któregoś egzaminu za pierwszym razem, końcowy koszt będzie wyższy. Dlatego porównując szkoły, nie warto patrzeć wyłącznie na opłatę za zapis – równie ważna jest cena pojedynczej jazdy oraz opłata za przedstawienie do egzaminu.

Ile lekcji jazdy trzeba odbyć w Niemczech?

Dla zwykłych lekcji praktycznych nie ma jednej ustawowej minimalnej liczby. Instruktor ocenia, kiedy kursant osiągnął wymagany poziom.

Obowiązkowe są natomiast jazdy specjalne dla kategorii B:

  • 5 × 45 minut jazdy poza terenem zabudowanym,
  • 4 × 45 minut jazdy autostradą lub odpowiednią drogą szybkiego ruchu,
  • 3 × 45 minut jazdy o zmierzchu lub po zmroku.

Łącznie daje to 12 obowiązkowych jazd specjalnych. Dochodzą do nich zwykłe lekcje, których liczba zależy od postępów kursanta.

Jak wygląda egzamin teoretyczny i praktyczny na prawo jazdy w Niemczech?

Egzamin teoretyczny

Przy uzyskiwaniu prawa jazdy kategorii B w Niemczech po raz pierwszy egzamin teoretyczny obejmuje 30 pytań. Teorię można zdawać po polsku. Jeśli egzamin nie zostanie zaliczony, ponowne podejście jest co do zasady możliwe po upływie odpowiedniego okresu, zwykle co najmniej dwóch tygodni.

Egzamin praktyczny

Praktyczny egzamin kategorii B trwa obecnie łącznie około 55 minut. Obejmuje przygotowanie do jazdy, kontrolę bezpieczeństwa, jazdę w mieście i poza terenem zabudowanym oraz zadania podstawowe, np. parkowanie, zawracanie czy hamowanie awaryjne.

Sam egzamin praktyczny w uprawnionej organizacji egzaminacyjnej TÜV lub DEKRA kosztuje obecnie 129,83 euro. Do tego dochodzi opłata szkoły jazdy za przygotowanie pojazdu i przedstawienie kursanta do egzaminu.

Praktyczny egzamin odbywa się po niemiecku. W odróżnieniu od teorii nie ma polskiej wersji ani standardowej możliwości zdawania z tłumaczem. Dlatego przed egzaminem warto opanować podstawowe polecenia. Pomocne są nasze rozmówki do praktycznego egzaminu na prawo jazdy.

Jak długo ważny jest zdany egzamin teoretyczny na prawo jazdy w Niemczech?

To ważna poprawka względem często powtarzanych starszych informacji: zdana teoria nie jest ważna przez dwa lata. Zgodnie z § 18 FeV egzamin praktyczny trzeba zdać w ciągu 12 miesięcy od zaliczenia teorii. Po tym terminie wynik egzaminu teoretycznego traci ważność.

Jakie pojazdy można prowadzić w Niemczech z prawem jazdy kategorii B?

Kategoria B pozwala prowadzić samochody o dopuszczalnej masie całkowitej do 3.500 kg i przeznaczone do przewozu maksymalnie 8 pasażerów poza kierowcą.

Można również ciągnąć:

  • przyczepę do 750 kg dopuszczalnej masy całkowitej,
  • przyczepę cięższą niż 750 kg, jeśli dopuszczalna masa całkowita całego zestawu nie przekracza 3.500 kg.

Dla cięższych zestawów można rozszerzyć kategorię B o kod B96 – wtedy dopuszczalna masa całego zestawu może wynosić do 4.250 kg po odpowiednim szkoleniu.

Istnieją też szczególne wyjątki dla określonych pojazdów z napędem alternatywnym oraz służb ratowniczych. Nie należy ich jednak traktować jako ogólnego podniesienia limitu kategorii B dla wszystkich kierowców.

Czy prawo jazdy kategorii B pozwala jeździć motocyklem?

W określonych warunkach posiadacz kategorii B może uzyskać w Niemczech dodatkowy kod B196 i prowadzić wybrane motocykle do 125 cm³. Szczegółowe wymagania opisaliśmy tutaj: Czy prawo jazdy kategorii B uprawnia w Niemczech do jazdy motocyklem?

Najczęstsze pytania o prawo jazdy w Niemczech

Czy trzeba mieć niemiecki meldunek, żeby zrobić prawo jazdy?

Sam meldunek nie jest jedynym kryterium. Kluczowe jest zwykłe miejsce zamieszkania w Niemczech, które co do zasady oznacza pobyt przez co najmniej 185 dni w roku.

Czy egzamin teoretyczny można zdawać po polsku?

Tak. Polski znajduje się na oficjalnej liście języków dopuszczonych do egzaminu teoretycznego.

Ile kosztuje prawo jazdy kategorii B w Niemczech?

Przy zdaniu egzaminów za pierwszym razem i typowej liczbie lekcji orientacyjnie około 2.500–4.500 euro. W drogich miastach lub przy większej liczbie jazd koszt może być wyższy.

Czy trzeba zrobić określoną liczbę zwykłych jazd?

Nie. Ustawa nie narzuca konkretnej liczby zwykłych lekcji. Obowiązkowych jest natomiast 12 jazd specjalnych.

Jak długo ważna jest zdana teoria?

12 miesięcy. W tym czasie trzeba zdać egzamin praktyczny, inaczej teoria traci ważność.

Źródła:

Stan informacji: 7 września 2026 roku. Ceny szkół jazdy i opłaty lokalnych urzędów mogą się różnić.

44,4 proc. dla AfD, 18,4 proc. dla CDU. Polityczne trzęsienie ziemi w Niemczech!

0

AfD zdecydowanie wygrała niedzielne wybory do parlamentu krajowego Saksonii-Anhalt. Według aktualnej prognozy ARD z godziny 19:13 partia uzyskała 44,4 proc. głosów. CDU osiągnęła zaledwie 18,4 proc. To największy dotychczas wynik AfD w wyborach do landtagu i jednocześnie historyczna porażka chadecji w tym landzie.

AfD ponad dwukrotnie poprawiła swój wynik

W poprzednich wyborach w 2021 roku AfD zdobyła w Saksonii-Anhalt 20,8 proc. głosów. Obecna prognoza oznacza więc wzrost o 23,6 punktu procentowego. CDU znalazła się na przeciwnym biegunie: jej poparcie spadło z 37,1 do 18,4 proc.

Chadecy rządzili w Saksonii-Anhalt nieprzerwanie od 2002 roku. Premier landu i lider CDU Sven Schulze przyznał po ogłoszeniu pierwszych prognoz, że jego partia przegrała, oraz pogratulował AfD zwycięstwa. Odnosząc się do decyzji wyborców, stwierdził: „To jest demokracja”.

Linke, Zieloni i SPD również w parlamencie

Według tej samej prognozy trzecie miejsce zajmuje Lewica z wynikiem 9,3 proc. Zieloni uzyskują 8,7 proc., a SPD 8,4 proc. Bündnis Sahra Wagenknecht znajduje się dokładnie na granicy pięcioprocentowego progu. FDP z wynikiem 2,2 proc. nie weszłaby do landtagu.

Sytuacja BSW może mieć duże znaczenie dla przyszłego układu sił. Im więcej partii przekroczy próg wyborczy, tym trudniej AfD będzie zdobyć bezwzględną większość mandatów.

Zwycięstwo nie oznacza jeszcze przejęcia władzy

AfD jest bezsprzecznie najmocniejszą partią wyborów, ale według obecnych szacunków nie ma większości pozwalającej na samodzielne rządzenie. Pozostałe partie reprezentowane w landtagu odrzucają koalicję z AfD. Oznacza to, że tworzenie nowego rządu może być bardzo trudne.

Jednym z możliwych scenariuszy jest rząd mniejszościowy kierowany przez CDU, zależny w części głosowań od Lewicy. Takie rozwiązanie byłoby jednak dla chadecji politycznie problematyczne, ponieważ CDU wyklucza formalną współpracę zarówno z AfD, jak i z Lewicą.

Wynik jest ciosem także dla władz federalnych

Tak głęboki spadek CDU jest odbierany również jako porażka kanclerza Friedricha Merza. Z badań przeprowadzonych dla ARD wynika, że w kampanii duże znaczenie miały bezpieczeństwo socjalne, gospodarka, migracja oraz bezpieczeństwo wewnętrzne. Zwłaszcza w kwestii azylu i uchodźców oraz walki z przestępczością wyborcy przypisywali AfD większe kompetencje niż CDU.

Oficjalny wstępny wynik ma zostać podany w nocy z niedzieli na poniedziałek lub rano 7 września. Podane obecnie wartości są prognozą opartą na sondażach i napływających wynikach z lokali wyborczych, dlatego mogą się jeszcze nieznacznie zmienić.

Źródła

Tagesschau (ARD), Reuters, Statystyczny Urząd Krajowy Saksonii-Anhalt

Kredyt hipoteczny w Niemczech – warunki, wkład własny i koszty

Kredyt hipoteczny w Niemczech służy przede wszystkim do finansowania zakupu, budowy lub większej modernizacji nieruchomości. Bank zabezpiecza się zwykle na nieruchomości, ale decyzja kredytowa zależy przede wszystkim od zdolności klienta do spłaty zobowiązania.

Warto od razu sprostować dwie często powtarzane informacje: w Niemczech nie ma ustawowej minimalnej kwoty kredytu hipotecznego wynoszącej 50.000 euro ani jednej, obowiązkowej dla wszystkich wysokości wkładu własnego. Oba warunki zależą od banku, produktu i sytuacji klienta.

Czy Polak może dostać kredyt hipoteczny w Niemczech?

Tak. Obywatelstwo polskie samo w sobie nie wyklucza finansowania. Bank sprawdza m.in. dochody, wydatki, inne zobowiązania, stabilność zatrudnienia, wkład własny oraz wartość nieruchomości.

Przy kredycie hipotecznym ocena zdolności jest szczególnie dokładna. Zgodnie z niemieckimi przepisami bank powinien na podstawie dochodów, wydatków i innych okoliczności finansowych ocenić, czy prawdopodobne jest terminowe wykonywanie zobowiązań przez klienta.

Jakie dokumenty są potrzebne do kredytu hipotecznego w Niemczech?

Zakres dokumentów zależy od banku i nieruchomości. Zwykle potrzebne są:

  • dowód osobisty lub paszport,
  • dokumenty potwierdzające dochody i zatrudnienie,
  • wyciągi z rachunku i informacje o zobowiązaniach,
  • potwierdzenie środków własnych,
  • projekt lub kopia umowy kupna,
  • wyciąg z księgi wieczystej,
  • plany, opis i dane techniczne nieruchomości,
  • zestawienie kosztów zakupu lub budowy.

Przy budowie lub remoncie bank może wymagać dodatkowo kosztorysu, planu budowy i dokumentów wykonawców.

Jakie jest oprocentowanie kredytu hipotecznego w Niemczech?

Oprocentowanie zmienia się wraz z rynkiem i zależy m.in. od okresu stałego oprocentowania, wkładu własnego, relacji kredytu do wartości nieruchomości oraz oceny klienta. Dane z 2023 roku nie są dziś dobrą podstawą do oceny kosztu nowej umowy.

Aktualne statystyki dla nowych kredytów mieszkaniowych publikuje Deutsche Bundesbank. Warto traktować je jako punkt odniesienia dla rynku, a nie jako stawkę, którą bank musi zaoferować konkretnemu klientowi. Rzeczywista oferta może być wyższa lub niższa w zależności m.in. od wkładu własnego, wartości nieruchomości, długości Zinsbindung i zdolności kredytowej.

Przy porównywaniu ofert sprawdzaj przede wszystkim effektiver Jahreszins, czyli efektywne oprocentowanie uwzględniające koszty, a nie tylko nominalną stopę. Stopa Europejskiego Banku Centralnego (EBC) wpływa na warunki finansowania na rynku, ale nie wyznacza bezpośrednio oprocentowania konkretnego kredytu hipotecznego.

Ile wkładu własnego potrzeba w Niemczech?

Nie ma jednej ustawowej wartości. Bank może finansować bardzo dużą część ceny nieruchomości, ale im mniejszy wkład własny, tym zwykle wyższe ryzyko i potencjalnie gorsze warunki.

Przy planowaniu zakupu trzeba uwzględnić nie tylko cenę nieruchomości, lecz także koszty dodatkowe – m.in. podatek od nabycia nieruchomości, notariusza, wpis do księgi wieczystej oraz ewentualną prowizję pośrednika.

Czy w Niemczech można dostać kredyt hipoteczny bez wkładu własnego?

Jest to możliwe w części banków i przy bardzo dobrej sytuacji finansowej klienta, ale nie jest standardem ani gwarantowanym prawem. Finansowanie 100 proc. ceny lub nawet kosztów dodatkowych zwykle wiąże się z bardziej rygorystyczną oceną i może być droższe.

Jak działa spłata kredytu hipotecznego w Niemczech?

Najczęściej spotykanym modelem finansowania nieruchomości w Niemczech jest kredyt annuitetowy (Annuitätendarlehen). Miesięczna rata składa się z dwóch części: odsetek (Zinsen) oraz spłaty kapitału (Tilgung). W czasie uzgodnionego okresu stałego oprocentowania rata pozostaje zazwyczaj na stałym poziomie, ale jej skład się zmienia: wraz ze spadkiem zadłużenia maleje część odsetkowa, a coraz większa część raty spłaca sam kredyt.

Przykładowo, przy kredycie 300.000 euro, oprocentowaniu 3,5 proc. i początkowej spłacie kapitału 2,5 proc. rocznie początkowa roczna suma rat odpowiada około 6 proc. kwoty kredytu, czyli około 1.500 euro miesięcznie. To jedynie przykład pokazujący mechanizm – rzeczywista rata zależy od oferty banku i warunków umowy.

Zinsbindung, czyli okres stałego oprocentowania, nie musi być tym samym co całkowity okres spłaty kredytu. Jeśli po zakończeniu Zinsbindung pozostaje jeszcze Restschuld, czyli niespłacone saldo, trzeba je spłacić z własnych środków albo zawrzeć Anschlussfinanzierung, czyli dalsze finansowanie pozostałej kwoty. Wtedy nowe oprocentowanie zależy od warunków rynkowych dostępnych w tym momencie.

Im wyższa początkowa Tilgung, tym szybciej spada zadłużenie i tym mniejsza pozostaje Restschuld po zakończeniu pierwszego okresu stałego oprocentowania. Przy wyborze kredytu warto dlatego patrzeć nie tylko na wysokość pierwszej raty, ale również na przewidywane saldo po 10, 15 lub 20 latach.

Jak długo można mieć stałe oprocentowanie kredytu hipotecznego w Niemczech?

W Niemczech popularne są okresy stałego oprocentowania na kilka, kilkanaście lub więcej lat. Po zakończeniu okresu stałej stopy potrzebne może być dalsze finansowanie pozostałego salda.

Warto porównać nie tylko wysokość raty dziś, lecz także saldo pozostałe po zakończeniu okresu stałego oprocentowania.

Czy kredyt hipoteczny w Niemczech można spłacić wcześniej?

Przy wcześniejszym rozwiązaniu kredytu hipotecznego podczas trwania stałego oprocentowania bank może w określonych sytuacjach żądać rekompensaty za wcześniejszą spłatę. Zasady różnią się od zwykłego kredytu konsumenckiego.

Istnieje jednak ważne ustawowe prawo: zgodnie z § 489 niemieckiego kodeksu cywilnego (Bürgerliches Gesetzbuch, BGB) kredyt ze stałym oprocentowaniem można zasadniczo wypowiedzieć po upływie 10 lat od pełnej wypłaty kredytu, z sześciomiesięcznym okresem wypowiedzenia, nawet jeśli umowa przewiduje dłuższy okres stałej stopy.

Dodatkowe spłaty kredytu hipotecznego w Niemczech – na co zwrócić uwagę?

Wiele banków pozwala uzgodnić możliwość corocznej dodatkowej spłaty bez dodatkowej opłaty. Taka opcja może znacząco skrócić okres kredytowania i obniżyć odsetki, dlatego warto sprawdzić ją przed podpisaniem umowy.

Jak SCHUFA wpływa na kredyt hipoteczny w Niemczech?

SCHUFA (niemieckie biuro informacji o wiarygodności kredytowej) może być jednym z elementów oceny wiarygodności kredytowej, ale nie zastępuje analizy dochodów, wydatków i całej sytuacji finansowej. Nie należy też utożsamiać SCHUFA z polskim BIK, czyli Biurem Informacji Kredytowej w Polsce, ani zakładać automatycznej, pełnej wymiany wszystkich danych między tymi systemami.

Więcej: SCHUFA w Niemczech – jak sprawdzić wynik i co oznaczają punkty?

Czy niemiecki bank bierze pod uwagę kredyty i długi w Polsce?

Bank może pytać o wszystkie zobowiązania klienta, niezależnie od kraju. Jeżeli spłacacie kredyt w Polsce, jego miesięczna rata wpływa na Wasz budżet i powinna zostać uwzględniona w ocenie zdolności.

Nie należy jednak twierdzić, że każdy wpis w polskim BIK jest automatycznie kopiowany do SCHUFA.

Kredyt hipoteczny w Niemczech a dopłata Wohn-Riester

W określonych sytuacjach środki z umowy Riester mogą być wykorzystane na własną nieruchomość mieszkalną. Zasady są jednak złożone i zależą od konkretnej sytuacji podatkowej oraz rodzaju umowy, dlatego przed wykorzystaniem Wohn-Riester warto sprawdzić aktualne warunki u dostawcy produktu lub doradcy podatkowego.

Na co zwrócić uwagę przy kredycie hipotecznym w Niemczech?

Przed podpisaniem umowy warto spojrzeć nie tylko na bieżącą ratę, ale również na cały koszt finansowania i warunki obowiązujące po zakończeniu okresu stałego oprocentowania. Sprawdź przede wszystkim:

  • efektywne oprocentowanie i całkowity koszt,
  • długość okresu stałego oprocentowania,
  • wysokość początkowej spłaty kapitału,
  • saldo pozostające po okresie stałej stopy,
  • możliwość dodatkowych spłat,
  • warunki wcześniejszego zakończenia umowy,
  • wymagany wkład własny i koszty dodatkowe zakupu.

Kredyt hipoteczny w Niemczech – porównywarka

Porównywarka jest po niemiecku. Przy wprowadzaniu danych zwróć uwagę na kwotę finansowania, wartość lub cenę nieruchomości, okres stałego oprocentowania i wysokość spłaty kapitału, jeśli takie pola pojawiają się w formularzu. W wynikach porównuj przede wszystkim effektiver Jahreszins, czyli efektywne oprocentowanie, oraz przewidywaną ratę i pozostałe saldo po okresie stałej stopy.

Najczęstsze pytania o kredyt hipoteczny w Niemczech

Czy w Niemczech jest minimalna kwota kredytu hipotecznego 50.000 euro?

Nie ma takiego ogólnego przepisu. Minimalna kwota wynika z oferty konkretnego banku.

Czy można dostać kredyt bez wkładu własnego?

W części banków tak, ale wymaga to bardzo dobrej sytuacji finansowej i może oznaczać wyższy koszt finansowania.

Czy bank musi sprawdzić zdolność kredytową?

Tak. Przy kredycie hipotecznym ocena powinna obejmować dochody, wydatki oraz inne istotne okoliczności finansowe.

Czy po 10 latach można wypowiedzieć kredyt ze stałym oprocentowaniem?

Co do zasady tak – § 489 BGB przewiduje takie prawo po 10 latach od pełnej wypłaty kredytu z zachowaniem sześciomiesięcznego okresu wypowiedzenia.

Stan informacji: 8 września 2026 roku. Konkretne oprocentowanie i warunki zawsze zależą od banku, nieruchomości i sytuacji klienta.

Oficjalne źródła

§ 505a BGB – ocena zdolności kredytowej, § 2 ImmoKWPLV – zasady oceny przy kredycie hipotecznym, § 489 BGB – wypowiedzenie kredytu po 10 latach, Deutsche Bundesbank – aktualne statystyki oprocentowania kredytów mieszkaniowych.

Karta kredytowa w Niemczech – koszty, SCHUFA i porównanie kart

Karta kredytowa w Niemczech może przydać się przy rezerwacji hotelu, wynajmie samochodu, zakupach internetowych i płatnościach za granicą. Nie każda karta działa jednak tak samo – znaczenie ma sposób rozliczenia, wysokość limitu, opłata roczna, koszty wypłat z bankomatu i przewalutowania.

W praktyce warto odróżnić trzy rzeczy: kartę kredytową, debetową i prepaid. Przy klasycznej karcie kredytowej korzystasz z limitu udostępnionego przez bank, który później trzeba spłacić.

Czy Polak może dostać kartę kredytową w Niemczech?

Tak. Polskie obywatelstwo samo w sobie nie jest przeszkodą. Wydawca karty może jednak wymagać m.in. pełnoletności, adresu w Niemczech, rachunku do rozliczeń, regularnych dochodów i odpowiedniej zdolności kredytowej.

Warunki zależą od konkretnej karty. Nie ma ogólnej zasady, że każda niemiecka karta kredytowa wymaga meldunku, konta w tym samym banku albo określonej minimalnej pensji.

Rodzaje kart w Niemczech – czym się różnią?

Najważniejsza różnica dotyczy tego, skąd pobierane są pieniądze i kiedy trzeba je spłacić. W praktyce spotkasz najczęściej:

  • Kartę kredytową typu charge – transakcje są zbierane i zwykle rozliczane w całości raz w miesiącu.
  • Kartę revolving – umożliwia spłatę części zadłużenia w ratach; od niespłaconej kwoty mogą być naliczane wysokie odsetki.
  • Kartę debetową – pieniądze są pobierane bezpośrednio z rachunku; nie jest klasyczną kartą kredytową.
  • Kartę prepaid – korzystasz ze środków wcześniej wpłaconych na kartę lub rachunek karty; również nie jest klasycznym kredytem.

Przy hotelach i wypożyczalniach samochodów warto wcześniej sprawdzić wymagania. Część firm akceptuje karty debetowe, inne nadal wymagają klasycznej karty kredytowej do blokady depozytu.

Czy negatywna SCHUFA uniemożliwia otrzymanie karty kredytowej w Niemczech?

Może mocno ograniczyć dostęp do kart z limitem kredytowym, ale nie oznacza automatycznie, że jedyną możliwą opcją jest prepaid. Decyzję podejmuje wydawca karty na podstawie całej oceny ryzyka.

Więcej o aktualnym systemie punktowym: SCHUFA (niemieckie biuro informacji o wiarygodności kredytowej) w Niemczech – jak sprawdzić wynik i co oznaczają punkty?

Od czego zależy limit na karcie kredytowej w Niemczech?

Bank bierze pod uwagę m.in. dochody, stałe wydatki, istniejące zobowiązania oraz wiarygodność kredytową. Limit może być początkowo niski i z czasem zostać zwiększony po pozytywnej historii spłat.

Ile kosztuje karta kredytowa w Niemczech?

Przy wyborze karty sprawdźcie przede wszystkim:

  • opłatę roczną lub miesięczną,
  • oprocentowanie przy spłacie ratalnej,
  • prowizję za wypłatę z bankomatu,
  • opłatę za transakcje w walutach innych niż euro,
  • koszt karty dodatkowej lub zastępczej,
  • warunki ubezpieczeń i programów dodatkowych.

„Darmowa karta” najczęściej oznacza brak opłaty rocznej. Nie oznacza automatycznie bezpłatnych wypłat gotówki, przewalutowania czy braku odsetek przy zadłużeniu.

Teilzahlung i karta revolving – dlaczego trzeba uważać?

Przy karcie z funkcją Teilzahlung, czyli częściowej spłaty, na koniec miesiąca nie musisz oddawać całego wykorzystanego limitu. Brzmi wygodnie, ale od niespłaconego salda mogą być naliczane wysokie odsetki, a zadłużenie może przechodzić na kolejne miesiące.

Dlatego po otrzymaniu karty sprawdź w ustawieniach, czy domyślnie włączona jest pełna spłata salda, czy tylko minimalna rata. Jeżeli budżet na to pozwala, pełna spłata miesięcznego zadłużenia pozwala uniknąć kosztownych odsetek od częściowej spłaty.

Wypłata gotówki kartą kredytową w Niemczech

Wypłata może być bezpłatna albo objęta prowizją – zależnie od taryfy. Dodatkowo operator konkretnego bankomatu może pobrać własną opłatę. Przy kartach revolving od wypłaconej kwoty odsetki mogą być naliczane na innych zasadach niż przy zwykłych zakupach.

Płatności kartą w Polsce i innych walutach

Podczas płatności w Polsce zwykle korzystniej jest wybrać rozliczenie w PLN, a nie w euro oferowanym przez terminal. Przeliczenie proponowane przez terminal lub bankomat to tzw. DCC i jego kurs może być mniej korzystny niż kurs zastosowany przez wydawcę karty.

Trzeba jednak sprawdzić, czy Twoja karta pobiera prowizję za transakcje w walutach obcych.

Czy do płatności kartą zawsze potrzebny jest PIN?

Nie. Przy płatnościach zbliżeniowych część transakcji może zostać zaakceptowana bez PIN-u, ale nie ma jednego stałego progu, który gwarantuje brak dodatkowej autoryzacji. Ze względów bezpieczeństwa terminal może w dowolnym momencie zażądać PIN-u lub innego potwierdzenia.

Visa czy Mastercard – co wybrać?

Dla większości użytkowników ważniejsze od samego logo Visa lub Mastercard są warunki konkretnej karty: opłaty, sposób spłaty, kursy walutowe, wypłaty z bankomatów, ubezpieczenia i akceptacja przez sprzedawcę.

Obie sieci są szeroko akceptowane. American Express działa w innym modelu i w części miejsc może mieć mniejszą akceptację.

Co zrobić po zgubieniu lub kradzieży karty w Niemczech?

Kartę należy jak najszybciej zablokować u wydawcy. Wiele niemieckich kart można zastrzec również przez numer 116 116, ale warto mieć zapisany także bezpośredni numer alarmowy swojego banku.

Przy nieautoryzowanych płatnościach niemieckie prawo ogranicza odpowiedzialność klienta w wielu przypadkach do maksymalnie 50 euro przed zgłoszeniem utraty karty. Ochrona nie działa tak samo, jeśli klient działał oszukańczo albo umyślnie lub rażąco niedbale naruszył obowiązki bezpieczeństwa.

Jak reklamować nieautoryzowaną transakcję kartą w Niemczech?

Nieautoryzowaną płatność trzeba jak najszybciej zgłosić bankowi lub wydawcy karty. Nie należy traktować „chargebacku” jako automatycznej gwarancji zwrotu każdej spornej płatności – procedura zależy od rodzaju transakcji, przyczyny reklamacji, regulaminu wydawcy oraz zasad organizacji kartowej.

Porównywarka kart kredytowych w Niemczech

Porównywarka jest po niemiecku. Przy ofertach zwróć uwagę przede wszystkim na Jahresgebühr, czyli opłatę roczną, warunki wypłat gotówki (Bargeldabhebung), koszty płatności w obcych walutach oraz sposób spłaty zadłużenia. Przy kartach z częściową spłatą sprawdź też oprocentowanie niespłaconego salda, a nie tylko brak opłaty rocznej.

Najczęstsze pytania o kartę kredytową w Niemczech

Czy karta kredytowa w Niemczech może być darmowa?

Tak, część kart nie ma opłaty rocznej. Nadal mogą jednak występować inne koszty, np. za przewalutowanie, wypłaty lub spłatę ratalną.

Czy bez pozytywnej SCHUFA można dostać kartę?

Negatywna SCHUFA utrudnia uzyskanie limitu kredytowego, ale nie przesądza automatycznie o każdej decyzji.

Czy karta debetowa to karta kredytowa?

Nie. Przy karcie debetowej transakcja obciąża środki na rachunku, a przy klasycznej karcie kredytowej korzystasz z limitu udostępnionego przez wydawcę.

Czy karta kredytowa jest potrzebna do wynajmu auta?

Zależy od wypożyczalni. Część akceptuje debetowe, ale wiele nadal wymaga klasycznej karty kredytowej do zabezpieczenia depozytu.

Stan informacji: 8 września 2026 roku. Warunki konkretnej karty zawsze sprawdźcie w aktualnym cenniku i regulaminie wydawcy.

Oficjalne źródła

§ 675v BGB – odpowiedzialność przy nieautoryzowanym użyciu instrumentu płatniczego, § 675l BGB – obowiązki użytkownika instrumentu płatniczego, Verbraucherzentrale – karta revolving i ryzyko częściowej spłaty, BaFin – informacje dla konsumentów o produktach finansowych i płatnościach.

Szybki kredyt w Niemczech – warunki, koszty i porównanie ofert

Szybki kredyt w Niemczech to zwykle niewielki kredyt lub pożyczka z uproszczonym procesem wnioskowania i szybką decyzją. W ofertach można spotkać określenia takie jak Minikredit lub Schnellkredit, ale nie oznaczają one jednego ustawowo zdefiniowanego produktu.

Sama szybkość wypłaty niewiele mówi o tym, czy oferta jest dobra. Przy takich kredytach warto patrzeć przede wszystkim na efektywne oprocentowanie, całkowity koszt, opłaty dodatkowe i zasady wcześniejszej spłaty.

Czym jest szybki kredyt w Niemczech?

Najczęściej chodzi o finansowanie na stosunkowo niewielką kwotę, składane przez internet i obsługiwane w dużej części cyfrowo. Kwota, okres spłaty i czas wypłaty zależą od konkretnego banku lub pożyczkodawcy.

Nie ma jednej ustawowej granicy, zgodnie z którą szybki kredyt musi wynosić mniej niż 1.000 euro albo być spłacony w ciągu kilku dni. Takie parametry są elementem konkretnej oferty.

Jakie warunki trzeba spełnić, aby dostać szybki kredyt w Niemczech?

Instytucja finansowa może wymagać m.in.:

  • ukończenia 18 lat,
  • adresu zamieszkania w Niemczech,
  • regularnych dochodów,
  • rachunku bankowego umożliwiającego wypłatę środków i pobór rat,
  • odpowiedniej zdolności kredytowej.

Nie wszystkie firmy mają identyczne wymagania. Osoba zatrudniona na czas określony, samozatrudniona lub emeryt nie jest automatycznie wykluczona, ale bank może stosować dodatkowe kryteria.

Czy Polak może dostać szybki kredyt w Niemczech?

Tak. Polskie obywatelstwo samo w sobie nie wyklucza finansowania. W praktyce pożyczkodawca ocenia przede wszystkim miejsce zamieszkania, dochody, rachunek do wypłaty i spłaty rat oraz zdolność kredytową. Część ofert jest przeznaczona wyłącznie dla osób z adresem w Niemczech, dlatego Polak mieszkający w Polsce nie powinien zakładać, że każda niemiecka oferta będzie dla niego dostępna.

Jeżeli zarabiacie w Polsce albo macie zobowiązania w Polsce, podajcie je zgodnie z pytaniami we wniosku. Bank lub pożyczkodawca może wymagać dodatkowych dokumentów, jeśli dochód pochodzi z zagranicy.

Czy negatywna SCHUFA uniemożliwia szybki kredyt w Niemczech?

Nie zawsze, ale może znacznie ograniczyć dostępne oferty albo pogorszyć ich warunki. Bank lub pożyczkodawca ocenia całe ryzyko, w tym dochody, zobowiązania i informacje z SCHUFA (niemieckie biuro informacji o wiarygodności kredytowej).

Warto uważać na reklamy obiecujące „kredyt dla każdego bez SCHUFA”, zwłaszcza jeśli pośrednik żąda wysokiej opłaty z góry. Więcej o SCHUFA znajdziesz tutaj: SCHUFA w Niemczech – jak sprawdzić wynik i co oznaczają punkty?

Ile kosztuje szybki kredyt w Niemczech?

Nie ma jednej typowej stawki oprocentowania. Koszt zależy od kwoty, okresu spłaty, oceny kredytowej oraz opłat dodatkowych.

Przy porównywaniu ofert patrz przede wszystkim na efektywną roczną stopę oprocentowania i całkowitą kwotę do spłaty. Samo nominalne oprocentowanie może nie pokazywać wszystkich kosztów.

Dobrym punktem odniesienia są statystyki Deutsche Bundesbank dla nowych kredytów konsumenckich. Nie pokazują one, jaką ofertę otrzyma konkretna osoba, ale pomagają ocenić, czy reklamowane oprocentowanie wyraźnie odbiega od aktualnego poziomu rynkowego. Przy porównaniu nadal najważniejszy jest jednak effektiver Jahreszins konkretnej oferty wraz ze wszystkimi kosztami.

Szybki kredyt czy limit w koncie?

Przy małych, krótkoterminowych wydatkach alternatywą może być limit w rachunku, czyli Dispositionskredit. Nie da się jednak z góry powiedzieć, że zawsze jest droższy lub tańszy od szybkiego kredytu.

Najlepiej porównać rzeczywisty koszt obu rozwiązań dla tej samej kwoty i okresu. Limit w koncie bywa wygodny, ale przy dłuższym korzystaniu jego koszt może być wysoki.

Jak szybko można otrzymać szybki kredyt w Niemczech?

Niektóre instytucje oferują decyzję tego samego dnia i szybki przelew po zakończeniu identyfikacji oraz oceny zdolności kredytowej. Nie jest to jednak gwarantowane.

Czas zależy m.in. od kompletności dokumentów, sposobu identyfikacji, godzin pracy banku i rodzaju przelewu. Przy dodatkowej weryfikacji proces może potrwać dłużej.

Czy szybki kredyt w Niemczech można otrzymać w weekend?

Wniosek można często złożyć przez internet także w sobotę lub niedzielę. To, czy decyzja i wypłata nastąpią jeszcze w weekend, zależy od pożyczkodawcy, automatyzacji procesu oraz sposobu przelewu. Nie należy więc zakładać, że wszystkie wnioski weekendowe są rozpatrywane dopiero w poniedziałek.

Jak wygląda weryfikacja tożsamości przy szybkim kredycie w Niemczech?

W zależności od instytucji można spotkać m.in.:

  • VideoIdent – identyfikację podczas rozmowy wideo,
  • PostIdent – potwierdzenie tożsamości w placówce Deutsche Post,
  • elektroniczną identyfikację dokumentem z funkcją online.

Nie każdy kredyt wymaga dziś drukowania kuponu i wizyty na poczcie. W wielu ofertach cały proces odbywa się cyfrowo.

Czy od szybkiego kredytu w Niemczech można odstąpić?

Jeżeli umowa jest kredytem konsumenckim objętym odpowiednimi przepisami niemieckiego kodeksu cywilnego (Bürgerliches Gesetzbuch, BGB), przysługuje co do zasady 14 dni na odstąpienie od umowy. Szczegóły zależą od rodzaju produktu i prawidłowego przekazania wymaganych informacji.

Czy szybki kredyt w Niemczech można spłacić wcześniej?

Przy typowym kredycie konsumenckim wcześniejsza spłata jest możliwa. Ewentualna rekompensata dla banku jest ustawowo ograniczona i przy zwykłym kredycie konsumenckim wynosi maksymalnie 1 proc. albo 0,5 proc. wcześniej spłacanej kwoty – zależnie od czasu pozostałego do końca umowy.

Na co uważać przy szybkim kredycie w Niemczech?

Przed złożeniem wniosku warto sprawdzić nie tylko oprocentowanie, ale też dodatkowe koszty i warunki, które mogą istotnie zmienić cenę finansowania. Szczególnie zwróć uwagę:

  • na wysokie opłaty dodatkowe za ekspresową wypłatę,
  • na ubezpieczenia dodawane do kredytu,
  • na bardzo krótki okres spłaty, który może mocno obciążyć budżet,
  • na pośredników żądających pieniędzy przed przyznaniem kredytu,
  • na automatyczne przedłużenia lub kosztowne opcje dodatkowe.

Porównywarka szybkich kredytów w Niemczech

Poniższa porównywarka jest po niemiecku. Wpisz lub wybierz kwotę kredytu i okres spłaty, a następnie uruchom porównanie. W wynikach zwracaj uwagę przede wszystkim na effektiver Jahreszins, czyli efektywne roczne oprocentowanie, oraz całkowitą kwotę do spłaty. Przy szybkich kredytach sprawdź też, czy ekspresowa wypłata lub inne opcje dodatkowe nie są płatne osobno.

Najczęstsze pytania o szybki kredyt w Niemczech

Czy szybki kredyt w Niemczech jest zawsze drogi?

Nie zawsze, ale szybka decyzja i krótki okres spłaty mogą wiązać się z dodatkowymi kosztami. Zawsze porównujcie efektywne oprocentowanie i całkowitą kwotę do spłaty.

Czy bez umowy o pracę można dostać szybki kredyt?

Brak klasycznej umowy o pracę nie wyklucza automatycznie finansowania. Niektóre instytucje akceptują także inne źródła stałego dochodu, ale stosują własne kryteria.

Czy negatywna SCHUFA oznacza automatyczną odmowę?

Nie zawsze, ale może bardzo mocno ograniczyć liczbę ofert i podnieść koszt finansowania.

Czy można dostać pieniądze tego samego dnia?

Tak, w niektórych ofertach jest to możliwe, ale zależy od czasu złożenia wniosku, procesu identyfikacji, oceny zdolności kredytowej i sposobu przelewu.

Stan informacji: 8 września 2026 roku. Warunki konkretnej oferty zawsze sprawdźcie bezpośrednio u kredytodawcy przed złożeniem wniosku.

Oficjalne źródła

§ 505a BGB – obowiązek oceny zdolności kredytowej, § 500 BGB – wcześniejsza spłata kredytu, § 502 BGB – rekompensata za wcześniejszą spłatę, § 356b BGB – odstąpienie od umowy kredytu konsumenckiego, Deutsche Bundesbank – aktualne oprocentowanie nowych kredytów konsumenckich.