NAJNOWSZE ARTYKUŁY

Merkel chwalona za przyjęcie uchodźców! Tak powitano ją w barze w Neapolu

0

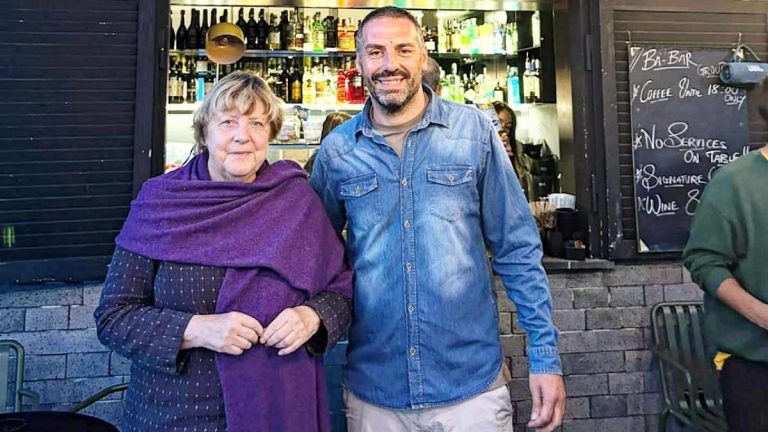
Angela Merkel została pochwalona za przyjęcie uchodźców podczas prywatnego pobytu w Neapolu. Jak opisuje BILD, pracownik baru Ba-Bar Monte Echia opublikował wspólne zdjęcie z byłą kanclerz i przypomniał jej politykę z 2015 roku. We wpisie podkreślił, że postawiła człowieczeństwo ponad granicami.

Pracownik baru przypomniał „Wir schaffen das”

72-letnia Merkel wypoczywa we włoskim mieście. Odwiedziła m.in. bar z widokiem na Zatokę Neapolitańską i Wezuwiusz. Na fotografii zamieszczonej na koncie lokalu pozuje obok pracownika, który obejmuje ją ramieniem.

Autor wpisu wrócił do lata 2015 roku i osób uciekających przed wojną w Syrii. Właśnie w ówczesnej postawie Merkel dostrzegł jej największą siłę. Przywołał słowa „Wir schaffen das”, czyli „Damy radę”, oraz pochwalił ją za otwartość wobec potrzebujących pomocy.

To ocena autora wpisu, a nie nowa deklaracja byłej kanclerz dotycząca polityki migracyjnej.

„Mama Merkel” także w komentarzach

Wizyta wywołała również zainteresowanie w internecie. Narodowe Muzeum Archeologiczne w Neapolu opublikowało osobne zdjęcie Merkel w sali z zabytkami z Pompejów. Według BILD wpis zebrał ponad 45 tys. polubień i niemal 1200 komentarzy.

Wśród reakcji znalazły się wezwania do powrotu „Mamy Merkel” i wyrazy sympatii. Pojawiały się też komentarze krytyczne. Nie była to więc jednomyślna reakcja wszystkich odbiorców.

Źródła: BILD

Awaria prądu w Niemczech zniszczyła ludziom pralki i ogrzewanie! Już 3500 zgłoszeń szkód

0

Po awarii prądu, która 18 października dotknęła do 40 tys. gospodarstw domowych w Szlezwiku-Holsztynie, trwa spór o pieniądze na naprawę szkód. Według relacji NDR ubezpieczyciel operatora SH Netz ma uwzględniać obecną wartość uszkodzonych urządzeń, a nie cenę zakupu nowych. Władze landu domagają się dodatkowej pomocy.

Tysiące zgłoszeń po przepięciu

Przerwa w dostawach prądu nastąpiła w zachodniej części landu. Operator poinformował jeszcze 18 października, że do godziny 17 zasadniczo przywrócono zasilanie ostatnim odbiorcom. Obecne doniesienia dotyczą skutków awarii, a nie nowej przerwy w dostawach.

Przepięcie uszkodziło m.in. pralki, zmywarki, instalacje grzewcze i pompy ciepła. Apollo News opisuje również problemy z ogrzewaniem w obiektach dla seniorów oraz szkody w oczyszczalni i zakładzie wodociągowym.

Według danych SH Netz przytoczonych przez NDR zarejestrowano około 3500 zgłoszeń szkód. Ponad połowa obejmuje straty przekraczające 5500 euro. Operator zapowiedział, że zacznie od większych szkód; pierwsze wypłaty mają nastąpić jeszcze w tym tygodniu. Nie podał terminu zakończenia wszystkich spraw.

Spór o koszt nowego sprzętu

Różnica między wartością urządzenia po latach użytkowania a ceną nowego może oznaczać konieczność dopłaty z własnej kieszeni. Tę lukę krytykowano podczas środowego posiedzenia komisji landtagu. Andreas Hein z CDU zażądał szybkiego rozliczania szkód według wartości nowego sprzętu — zarówno dla gospodarstw domowych, jak i firm.

Minister spraw wewnętrznych landu Magdalena Finke oczekuje zbadania dodatkowych form wsparcia ponad świadczenia ubezpieczeniowe. SH Netz ma sprawdzić taką możliwość. Nie oznacza to jeszcze zagwarantowanej dopłaty ani ustalonej kwoty dla każdego poszkodowanego.

Operator wskazał wadliwe połączenie

Przedstawiciele SH Netz i HanseWerk wyjaśnili 28 października w parlamencie landu, że początek awarii wiążą z niewłaściwie dobraną klamrą łączącą przewód wysokiego napięcia. Po zerwaniu przewodu doszło do zwarcia, a kolejne zakłócenia sprawiły, że przepięcie dotarło również do domowych instalacji. To wyjaśnienie przedstawione przez operatora; rozliczenie szkód nadal wymaga indywidualnej oceny.

Źródła: NDR, Apollo News, HanseWerk, Landtag Schleswig-Holstein

Jakie koszty mieszkania można odliczyć od podatku w Niemczech?

Najemca w Niemczech może odliczyć od podatku część kosztów sprzątania, pielęgnacji ogrodu, odśnieżania i prac fachowców — także wtedy, gdy usługę zamówił wynajmujący, a lokator zapłacił za nią w kosztach dodatkowych. Nie odlicza się jednak całego czynszu ani całej kwoty Nebenkosten. Potrzebny jest wyodrębniony udział w kwalifikujących się kosztach i właściwy dowód zapłaty.

Inne zasady dotyczą przeprowadzki związanej z pracą i domowego biura. Poniżej wyjaśniamy, jak rozdzielić te wydatki i przygotować dokumenty do niemieckiego urzędu skarbowego, czyli Finanzamt.

Czy czynsz, prąd i ogrzewanie można odliczyć od podatku w Niemczech?

Zwykły czynsz za prywatne mieszkanie, zużyty prąd, woda, paliwo do ogrzewania, opłata za wywóz śmieci czy podatek od nieruchomości nie dają najemcy automatycznej ulgi. W rozliczeniu Nebenkosten, czyli kosztów dodatkowych mieszkania, mogą jednak znajdować się usługi objęte ulgą z § 35a niemieckiej ustawy o podatku dochodowym — Einkommensteuergesetz (EStG).

Na przykład koszt gazu pozostaje prywatnym wydatkiem, natomiast robocizna przy konserwacji instalacji grzewczej może kwalifikować się do ulgi na usługi fachowców. Rozliczenie powinno oddzielać te kwoty. Zasady sprawdzania samego rachunku opisujemy w poradniku o Nebenkosten w Niemczech.

Jeżeli część mieszkania służy pracy albo wynajmujesz drugie mieszkanie ze względów zawodowych, możliwe są odrębne odliczenia opisane dalej. Nie jest to jednak ogólne prawo do odliczania prywatnego czynszu.

Jakie koszty z rozliczenia Nebenkosten dają ulgę podatkową?

Sprawdź w rocznym rozliczeniu lub zaświadczeniu od wynajmującego przede wszystkim następujące pozycje:

  • Sprzątanie klatki schodowej i innych części wspólnych, mycie okien oraz regularna pielęgnacja ogrodu — zwykle usługi związane z gospodarstwem domowym, po niemiecku haushaltsnahe Dienstleistungen.
  • Odśnieżanie i usuwanie gołoledzi — także na chodniku bezpośrednio przy gospodarstwie domowym, jeśli usługa spełnia warunki ulgi. Nie należy utożsamiać tego z każdą opłatą gminną za sprzątanie ulic.
  • Praca dozorcy (Hausmeister) — kwalifikujące się czynności trzeba oddzielić od zarządzania nieruchomością i odpowiednio przypisać do usług domowych lub fachowych.
  • Kominiarz, konserwacja ogrzewania, przegląd windy lub czujników dymu — kwalifikujące się prace i kontrole rozlicza się jako usługi fachowców, czyli Handwerkerleistungen.

Decyduje rodzaj wykonanej pracy, a nie wyłącznie nazwa firmy czy zawód wykonawcy. Nie można też wykazać tego samego kosztu dwa razy, np. jako części wynagrodzenia dozorcy oraz osobnego sprzątania.

Ile podatku można zaoszczędzić na usługach domowych i remontach?

Limity poniżej obowiązują zarówno przy rozliczeniu za 2025 r., jak i według stanu prawnego sprawdzonego 29 października 2026 r. Ulga obniża bezpośrednio podatek dochodowy, a nie tylko dochód do opodatkowania.

Rodzaj wydatkuUwzględniane koszty rocznieMaksymalna ulga
Domowa pomoc na MinijobDo 2550 euro kwalifikujących się kosztów zatrudnienia20%, do 510 euro
Usługi domowe i opiekuńczeDo 20 000 euro20%, do 4000 euro
Usługi fachowcówDo 6000 euro kwalifikujących się kosztów pracy20%, do 1200 euro

Przykład: Twoje zaświadczenie wykazuje 800 euro kwalifikujących się usług domowych i 300 euro kosztów pracy fachowców. Ulga wyniesie 160 + 60 = 220 euro, jeżeli masz wystarczający podatek do obniżenia i spełniasz pozostałe warunki.

Limity 4000 i 1200 euro są odrębne; ich suma nie jest jednym limitem do dowolnego wykorzystania. Są związane z gospodarstwem domowym, a nie liczbą rachunków. Dwie osoby mieszkające razem nie otrzymują automatycznie podwójnego limitu. Przy osobnych zeznaniach trzeba prawidłowo rozdzielić rzeczywiście poniesione koszty. Niewykorzystana ulga z § 35a nie staje się wypłatą gotówkową ani kwotą do przeniesienia na następny rok.

Jakie zaświadczenie powinien wystawić wynajmujący?

Poszukaj dokumentu zatytułowanego Bescheinigung nach § 35a EStG, czyli zaświadczenia o kosztach objętych ulgą. Osobne zaświadczenie nie jest konieczne, jeżeli roczne rozliczenie już zawiera wymagane dane.

Dokument powinien pozwalać ustalić rodzaj i termin usługi, wykonawcę, należność, kwalifikujące się koszty pracy oraz Twój indywidualny udział. Powinien też potwierdzać bezgotówkowe uregulowanie należności wykonawcy. Sama suma „Nebenkosten: 2400 euro” jest niewystarczająca.

Nie musisz osobiście podpisywać umowy z firmą sprzątającą czy fachowcem. Potwierdził to Federalny Trybunał Finansowy w wyroku VI R 24/20. W razie konkretnych wątpliwości urząd może jednak zażądać faktur, które trzeba uzyskać od wynajmującego.

Możesz napisać do właściciela lub zarządcy:

Bitte stellen Sie mir für das Abrechnungsjahr [rok] eine Bescheinigung nach § 35a EStG aus. Bitte weisen Sie meinen Anteil an den begünstigten Arbeits-, Fahrt- und Maschinenkosten getrennt nach haushaltsnahen Dienstleistungen und Handwerkerleistungen aus und bestätigen Sie die unbare Zahlung an die Leistungserbringer.

To prośba o zaświadczenie z Twoim udziałem w kosztach pracy, dojazdu i maszyn, rozdzielonym według rodzaju ulgi, oraz potwierdzeniem zapłaty bezgotówkowej. Nie wpisuj samodzielnie przypadkowego procentu robocizny, gdy w dokumentach nie ma podziału. W razie odmowy poproś o uzupełnienie rozliczenia i wgląd do odpowiednich faktur; pomocne może być stowarzyszenie najemców.

W którym roku wykazać koszty z rozliczenia mieszkania?

Przy usługach zamówionych i opłaconych bezpośrednio przez Ciebie co do zasady liczy się rok zapłaty. Dla rocznych rozliczeń od wynajmującego administracja podatkowa przewiduje szczególne zasady: bieżące usługi mogą być rozliczane na podstawie zaliczek, natomiast jednorazowe prace wymagają uwzględnienia reguł dotyczących rocznego rozliczenia.

Dopuszczalne uproszczenie pozwala najemcy wykazać łącznie kwalifikujące się koszty w roku otrzymania rozliczenia. Rozliczenie Nebenkosten za 2025 r. otrzymane w 2026 r. można więc uwzględnić w deklaracji za 2026 r. Zapisuj, który dokument i rok już wykorzystałeś, żeby nie odliczyć tej samej usługi ponownie. Na dokumentach brakujących do deklaracji nie opieraj dowolnie oszacowanych kwot.

Czy sprzątanie mieszkania i wiosenne porządki można odliczyć?

Tak, także gdy sam zamówisz sprzątanie wynajmowanego mieszkania. Mycie okien, czyszczenie podłóg, dywanów, mebli tapicerowanych, ogrodu zimowego czy tarasu może stanowić usługę domową. Usługa musi być wykonana w gospodarstwie domowym; oddanie dywanu do zewnętrznej pralni nie jest tym samym.

W przypadku firmy uwzględnia się kwalifikujące się koszty pracy, dojazdu i użycia maszyn wraz z przypadającym na nie podatkiem VAT. Nie wykazuj zakupu odkurzacza, mebli ani zwykłych materiałów jako kosztu usługi. Poproś o fakturę z czytelnym podziałem i zapłać na rachunek usługodawcy — gotówka, także z pokwitowaniem, nie spełnia warunku tej ulgi.

Jeśli natomiast zatrudniasz pomoc domową na Minijob, zgłoś ją w Minijob-Zentrale za pomocą Haushaltsscheck, czyli uproszczonego zgłoszenia dla prywatnego gospodarstwa domowego. W 2026 r. granica regularnego wynagrodzenia wynosi 603 euro miesięcznie. Dla ulgi do 510 euro podstawą jest zaświadczenie Minijob-Zentrale obejmujące wynagrodzenie i opłacone obciążenia. W tym szczególnym przypadku wypłata pensji gotówką nie wyklucza ulgi. Nie przenoś tego wyjątku na faktury firm. Więcej opisujemy w poradniku o Minijob w Niemczech.

Remont, naprawy i ogród: co rozliczyć jako pracę fachowców?

Do usług fachowych mogą należeć malowanie, układanie płytek, naprawa instalacji elektrycznej, konserwacja domowego urządzenia czy przebudowa istniejącego ogrodu. Regularne koszenie i przycinanie żywopłotu to z kolei zwykle usługi domowe. Nie decyduje o tym, czy sam umiałbyś wykonać pracę.

Odliczasz kwalifikującą się robociznę, dojazd i maszyny, nie zakup płytek, roślin czy nowego urządzenia. Własna praca nie daje ulgi. Nie można ponownie rozliczyć części zwróconej przez ubezpieczyciela lub właściciela; przy fachowcach wyłączone są też prace objęte wskazanym w ustawie publicznym dofinansowaniem. Ta sama kwota nie może jednocześnie stanowić kosztu zawodowego i podstawy ulgi prywatnej.

To, że wydatek spełnia warunki podatkowe, nie oznacza, że właściciel ma prawo obciążyć nim najemcę. Zlecenie większych prac wymaga również sprawdzenia umowy i ewentualnej zgody właściciela. Szczególne sytuacje omawia artykuł o odliczaniu usług ogrodniczych.

Co z opieką nad rodziną i kosztami opieki nad dziećmi?

Usługi pielęgnacyjne i opiekuńcze mogą kwalifikować się do limitu 4000 euro, ale trzeba odjąć zwroty i sprawdzić ich rozliczenie w innych ulgach. Nie każda pomoc rodzinie jest usługą domową objętą § 35a.

Opieka nad dzieckiem podlegająca zasadom wydatków szczególnych nie może zostać przeniesiona do ulgi na usługi domowe. Od 2025 r. zasadniczo można odliczyć od dochodu 80% kwalifikujących się kosztów, maksymalnie 4800 euro na dziecko rocznie, przy spełnieniu warunków m.in. dotyczących wieku i przynależności do gospodarstwa. To inny mechanizm niż obniżka podatku o 20% kosztów sprzątania.

Kiedy przeprowadzka w Niemczech jest kosztem zawodowym?

Zmiana miejsca pracy, przeniesienie zakładu albo skrócenie łącznego codziennego dojazdu co najmniej o godzinę mogą uzasadniać rozliczenie przeprowadzki jako Werbungskosten, czyli kosztów uzyskania przychodu pracownika. Musi istnieć rzeczywisty związek zawodowy. Samo przejście do większego mieszkania z pokojem na domowe biuro nie wystarcza — potwierdził to wyrok BFH VI R 3/23 z 5 lutego 2025 r.

Rozliczać można odpowiednio udokumentowane koszty transportu i podróży w poszukiwaniu mieszkania oraz przejściowo podwójny czynsz, w granicach właściwych reguł. Nie wszystkie koszty przeprowadzki są objęte jednym ryczałtem. Dla pozostałych wydatków przeprowadzkowych od marca 2024 r. przewidziano zasadniczo 964 euro dla uprawnionego i 643 euro za każdą kolejną kwalifikującą się osobę we wspólnym gospodarstwie, np. małżonka lub dziecko. W szczególnym przypadku braku własnego mieszkania przed przeprowadzką lub po niej przewidziano kwotę 193 euro.

Sam kredyt ani spłata jego kapitału nie są kosztem przeprowadzki do odliczenia. Ewentualne koszty finansowania wymagają osobnej oceny związku zawodowego. Odejmij również kwoty zwrócone bez podatku przez pracodawcę. Przy przeprowadzce prywatnej usługa firmy przeprowadzkowej może zamiast tego kwalifikować się do § 35a, jeśli spełnia jego warunki.

Jeżeli Twoje główne gospodarstwo pozostaje w Polsce, sprawdź odrębne warunki podwójnego gospodarstwa domowego. Sam drugi adres nie wystarcza.

Domowe biuro w wynajmowanym mieszkaniu: jakie koszty odliczyć?

Od 2023 r. nie obowiązuje opisany dawniej ogólny limit 1250 euro. Jeśli osobny, niemal wyłącznie zawodowo używany pokój stanowi centrum całej Twojej działalności zawodowej, możesz rozliczyć przypadające na niego rzeczywiste koszty albo roczny ryczałt 1260 euro. Przy kosztach rzeczywistych znaczenie mogą mieć proporcjonalnie czynsz, ogrzewanie, prąd i woda. Przykładowo pokój 12 m² w mieszkaniu 80 m² daje udział powierzchni 15%, ale samo obliczenie proporcji nie zastępuje spełnienia warunków.

Bez takiego pokoju możliwy jest ryczałt za pracę w domu: 6 euro dziennie, maksymalnie 1260 euro rocznie. Zasadniczo wymaga przewagi pracy w domu i braku wizyty w pierwszym miejscu pracy danego dnia; gdy stale nie masz innego stanowiska, działa ustawowy wyjątek. Nie łącz dziennego ryczałtu z odliczeniem gabinetu za ten sam okres.

Biurko, krzesło czy komputer używane zawodowo są odrębnymi środkami pracy — nie trzeba mieć uznanego gabinetu, żeby rozliczyć ich zawodowy udział, z uwzględnieniem zasad amortyzacji. U pracownika są to Werbungskosten, a u przedsiębiorcy koszty działalności (Betriebsausgaben). Ryczałt dzienny nie jest wypłatą od urzędu. Szerszy katalog znajdziesz tutaj: co można odliczyć od podatku w Niemczech.

Jak wpisać koszty mieszkania do deklaracji i co zrobić po odmowie?

Przygotuj zaświadczenie § 35a lub rozliczenie Nebenkosten, własne faktury, dowody przelewów i informacje o zwrotach. Usługi domowe oraz fachowe wpisujesz osobno w Anlage Haushaltsnahe Aufwendungen, czyli załączniku o wydatkach gospodarstwa domowego. Wprowadź kwalifikujące się wydatki — program obliczy 20% ulgi. Koszty zawodowe trafiają u pracownika do Anlage N, a opieka nad dzieckiem do Anlage Kind.

Zachowaj dokumenty; zwykle przedstawiasz je dopiero na żądanie. Jeżeli usługę wykonała firma z Polski w Twoim gospodarstwie domowym w Niemczech, samo polskie pochodzenie wykonawcy jej nie wyklucza. Musisz jednak wykazać usługę, kwalifikujące się koszty i właściwą zapłatę; urząd może poprosić o tłumaczenie. Ulga może także obejmować własne gospodarstwo w Polsce jako kraju Unii Europejskiej, ale nie każde mieszkanie krewnego i nie jako dodatkowy komplet limitów.

Po otrzymaniu Steuerbescheid, czyli decyzji podatkowej, porównaj wyliczenie i objaśnienia z deklaracją. Gdy odmowa wynika z brakującego podziału robocizny, poproś wystawcę o prawidłowy dokument. Nie podpisuj się pod fikcyjną datą ani płatnością. Przy sporze z urzędem możesz złożyć Einspruch — odwołanie zasadniczo w ciągu miesiąca od doręczenia decyzji według reguł podatkowych. Wskaż decyzję, konkretny wydatek, żądanie i dowody; gdy termin upływa, złóż odwołanie w terminie i uzupełnij uzasadnienie. Sam kontakt z wynajmującym nie zatrzymuje tego terminu.

Procedurę, terminy i pomoc przy zeznaniu opisujemy w poradniku rozliczenie podatkowe w Niemczech. Klasa podatkowa wpływa na zaliczki z pensji, ale nie tworzy dodatkowego limitu ulgi na mieszkanie; osobno wyjaśniamy jak ją zmienić.

Źródła

Zasady sprawdzono 29 października 2026 r. Podstawą są przepisy i informacje niemieckiej administracji; przy rozliczeniu konkretnego roku stosuj obowiązujące dla niego reguły.

„Zemszczę się na Niemcach”! Taką groźbę miał rzucić przyszły policjant w Berlinie

1

„Zemszczę się na Niemcach” — takie słowa miał wypowiedzieć uczestnik szkolenia berlińskiej policji. Adwokatka Christiane Meusel opisała 27 października na platformie X relację swojego klienta, funkcjonariusza tej formacji. Jak podała „Junge Freiheit”, mężczyzna mówił jej o zdarzeniu z okresu szkolenia oraz o antyniemieckich obelgach w pracy.

Groźba podczas szkolenia policyjnego

Według wpisu Meusel jej klient usłyszał zapowiedź zemsty podczas szkolenia dla Schutzpolizei, czyli umundurowanej policji zajmującej się m.in. patrolowaniem ulic. Słowa miał wypowiedzieć inny uczestnik szkolenia, mający pochodzenie migracyjne.

Relacjonowane zdanie brzmiało: „Ich werde mich an den Deutschen rächen”, czyli „Zemszczę się na Niemcach”. Publikacja nie podaje nazwiska ani narodowości autora tych słów. Nie wskazuje też daty samego zdarzenia. Informacja pochodzi z relacji klienta przekazanej przez adwokatkę.

Klient adwokatki mówił także o obelgach

Meusel napisała, że jej klient, który sam ma pochodzenie migracyjne, skarżył się na obrażanie przez rosnącą liczbę kolegów z tureckich lub arabskich rodzin. Według jego relacji w pracy miały padać wypowiedzi wyrażające zadowolenie z nieobecności niemieckich kolegów, w tym określenie „Bastarddeutsche”.

Opis tych zachowań dotyczy funkcjonariuszy wymienionych w skardze klienta. Nie ustala pochodzenia uczestnika szkolenia, któremu przypisano osobną wypowiedź o zemście.

„Junge Freiheit” zapytała policję

Redakcja zwróciła się do berlińskiej policji z pytaniem, czy może potwierdzić otrzymanie odpowiedniej skargi. W aktualnym tekście gazeta podaje, że odpowiedź wciąż nie nadeszła.

Materiał przedstawia więc zarzuty opisane przez adwokatkę na podstawie rozmowy z klientem. Nie informuje o potwierdzeniu groźby przez policję ani o ustaleniach postępowania w tej sprawie.

Źródła: Junge Freiheit

W Niemczech nie wykonano ponad 14 tys. planowanych deportacji! Rząd nie zna dokładnych przyczyn

1

W pierwszym półroczu 2026 roku nie przeprowadzono 14 021 zaplanowanych działań deportacyjnych z udziałem niemieckiej policji federalnej, Bundespolizei. Tak wynika z odpowiedzi rządu na zapytanie poselskie AfD, opisanej przez Apollo News. Rząd zna dwie ogólne kategorie powodów, ale nie dysponuje ich szczegółowym wyjaśnieniem.

Nie doprowadzono osób lub odwołano działania

W 8823 przypadkach osoby objęte planowaną deportacją nie zostały doprowadzone do Bundespolizei. Kolejne 5198 działań odwołały właściwe władze landowe. Obie liczby potwierdza również komunikat służby informacyjnej Bundestagu z 27 października.

To suma zaplanowanych działań, a nie koniecznie liczba różnych osób. Dane dotyczą przypadków, w których do wykonania deportacji włączono Bundespolizei. Nie stanowią pełnego zestawienia wszystkich niewykonanych deportacji w Niemczech.

Rząd nie ma szczegółowych danych od landów

Za organizację deportacji odpowiadają zasadniczo landy i ich urzędy ds. cudzoziemców. Według odpowiedzi rządu nie muszą one przekazywać władzom federalnym dokładnych przyczyn niedoprowadzenia danej osoby. Nie można więc na podstawie tych danych ustalić, ile osób nie zastano, ile się ukrywało i jakie inne przeszkody uniemożliwiły przekazanie.

MSW nie planuje dokładniejszych kategorii

Jak relacjonuje Apollo News, federalne Ministerstwo Spraw Wewnętrznych uważa obecne informacje za wystarczające do wykonywania swoich zadań. Na razie nie zamierza wprowadzać dodatkowych podkategorii wyjaśniających te przyczyny.

Rząd rozmawia z landami o wspólnym cyfrowym systemie zarządzania powrotami. Nie przesądzono jednak, czy pozwoli on uzyskać dokładniejsze statystyki; potrzebne są jeszcze przygotowania techniczne, praktyczne i prawne.

Źródła: Apollo News, Deutscher Bundestag

Zima już za 12 dni? Polarne powietrze może przynieść Niemcom mróz i gołoledź!

1

Około 10–11 listopada do Niemiec może napłynąć zimne powietrze z północnego wschodu. Jak opisuje BILD, taki scenariusz pokazują obliczenia modelu ECMWF. Możliwe byłyby nocne przymrozki i poranna śliskość, ale prognoza na niemal dwa tygodnie pozostaje niepewna, a eksperci różnią się w jej ocenie.

Skąd miałoby nadejść ochłodzenie?

Meteorolog Dominik Jung wskazuje na możliwy układ wyżu nad Morzem Północnym i niżu nad Bałtykiem. Między nimi zimne powietrze ze Skandynawii i północno-wschodniej Europy mogłoby docierać do Niemiec. Według niego sygnał ochłodzenia powtarza się w kolejnych obliczeniach, co zasługuje na uwagę, lecz nie gwarantuje początku zimy.

Przywołane wartości od −6 do −10°C dotyczą wysokości około 1500 metrów. Nie są zapowiedzią takich temperatur na ulicach w całym kraju.

Śliskie poranki możliwe nawet bez śniegu

Jung zwraca uwagę na możliwość szronu i oblodzenia po pogodnych, mroźnych nocach. Śnieg ocenia jako mniej prawdopodobny, ponieważ wyż zwykle przynosi suche powietrze. Opady mogłyby wystąpić przede wszystkim nad Bałtykiem lub na obrzeżach wyżu.

Eksperci nie są zgodni

Frank Böttcher ocenia obecne modele inaczej: nie widzi w nich na początek listopada warunków wykraczających poza sezonową normę. Jak zaznacza BILD, większej pewności można oczekiwać na początku listopada. Na razie to możliwy scenariusz, a nie potwierdzony termin nadejścia zimy.

Źródła: BILD

Co można odliczyć od podatku w Niemczech? Koszty i ulgi

W Niemczech można odliczyć m.in. koszty dojazdów i pracy zdalnej, sprzętu zawodowego, opieki nad dzieckiem, ubezpieczeń, leczenia oraz części usług domowych. Każda grupa ma jednak inne warunki. Wydatek 1000 euro nie oznacza automatycznie zwrotu 1000 euro — najczęściej zmniejsza dochód do opodatkowania, a tylko niektóre ulgi obniżają bezpośrednio podatek.

Poniżej znajdziesz przegląd dla osób prywatnych i pracowników. Rozróżniamy wydatki za 2025 i 2026 rok: rozliczając starszy rok, stosujesz jego przepisy, nawet jeśli deklarację składasz teraz. Przedsiębiorca wykazuje wydatki firmowe według odrębnych zasad.

Odliczenie od dochodu czy od podatku — jaka jest różnica?

Niemiecka ustawa o podatku dochodowym, Einkommensteuergesetz (EStG), rozróżnia kilka grup. Przy porządkowaniu dokumentów przypisz koszt do właściwej kategorii:

  • Werbungskosten — koszty uzyskania przychodów: np. dojazdy, narzędzia pracy i szkolenia zawodowe. Zmniejszają dochód z danego źródła.
  • Sonderausgaben — wydatki specjalne: np. uprawnione składki ubezpieczeniowe, darowizny i koszty opieki nad dzieckiem.
  • Außergewöhnliche Belastungen — obciążenia nadzwyczajne: np. konieczne wydatki zdrowotne, z uwzględnieniem indywidualnego udziału własnego lub szczególnych limitów.
  • Steuerermäßigung — obniżenie podatku: np. część kosztów usług domowych i fachowców na podstawie § 35a EStG.

Przykładowo dodatkowe 1000 euro kosztów odliczanych od dochodu przy krańcowej stawce podatku 30% może dać około 300 euro oszczędności, jeśli cała kwota rzeczywiście wpływa na podstawę. Natomiast 1000 euro kwalifikowanej robocizny fachowca może obniżyć podatek o 200 euro. To przykłady, nie obietnica zwrotu.

Kwota wolna od podatku (Grundfreibetrag) wynosi 12 096 euro za 2025 r. i 12 348 euro za 2026 r. Przy wspólnym rozliczeniu małżonków uwzględnia się podwojoną kwotę. Nie jest to dodatkowy koszt wpisywany do deklaracji ani prosty limit rocznej pensji brutto. Szerzej wyjaśnia to poradnik o podatkach w Niemczech.

Kiedy opłaca się wykazać wydatki zawodowe ponad ryczałt?

Pracownikowi przysługuje zasadniczo 1230 euro rocznie automatycznych kosztów uzyskania przychodu (Arbeitnehmer-Pauschbetrag) zarówno za 2025, jak i 2026 rok. Jeśli rzeczywiste koszty objęte tym ryczałtem są wyższe, wykazujesz ich pełną kwotę zamiast ryczałtu — nie dodajesz obu wartości.

Do kosztów zawodowych mogą należeć m.in. sprzęt i oprogramowanie, literatura fachowa, kursy związane z pracą, typowa odzież ochronna i jej pranie, opłaty organizacji zawodowych oraz wydatki na poszukiwanie zatrudnienia. Zwykły garnitur czy codzienne buty nie stają się odzieżą roboczą tylko dlatego, że nosisz je w pracy. Przy użytkowaniu mieszanym rozlicz odpowiednią część zawodową; droższe zakupy mogą podlegać amortyzacji.

Składki na związek zawodowy: za 2025 r. są częścią zwykłych kosztów zawodowych. Od 2026 r. składki na związki zawodowe można odliczać dodatkowo obok ryczałtu. Nie przenoś tego wyjątku automatycznie na każdą organizację zawodową.

Przy aplikowaniu o pracę uwzględnij własne, niezwrócone koszty dokumentów, kopii, przesyłek i dojazdów na rozmowy — także gdy nie otrzymasz posady. Zachowaj listę aplikacji i rachunki. Nie ma jednej ustawowej stawki gwarantującej każdemu 2,50 euro za e-mail i 8,50 euro za list; ewentualne szacunki trzeba uzasadnić.

Ile można odliczyć za dojazdy do pracy w Niemczech?

Ryczałt dojazdowy (Entfernungspauschale) obejmuje zasadniczo dni faktycznego dojazdu do pierwszego stałego miejsca pracy i pełne kilometry odległości w jedną stronę. Nie dopisuj dni urlopu, choroby ani pracy wyłącznie w domu.

Stawki zależą od roku: za 2025 r. — 0,30 euro za pierwsze 20 km i 0,38 euro od 21. kilometra; od 2026 r. — 0,38 euro od pierwszego kilometra. Przy 30 km i 200 dniach daje to odpowiednio 1960 i 2280 euro kosztów, nie taką kwotę zwrotu.

Zasadniczo liczy się najkrótsze połączenie drogowe; dłuższa trasa może być dopuszczalna, jeśli jest wyraźnie dogodniejsza komunikacyjnie i regularnie używana. Ryczałt działa również przy rowerze lub dojściu pieszo. Zasadniczy limit 4500 euro rocznie ma wyjątki, m.in. dla używania własnego lub udostępnionego samochodu i odpowiednio wyższych faktycznych kosztów transportu publicznego. Sprawdź też wpływ świadczeń pracodawcy. Szczegóły opisujemy w poradniku o odliczaniu dojazdów do pracy.

Home office, pokój do pracy, telefon i internet

Nie musisz mieć osobnego gabinetu, aby rozliczyć Homeoffice-Pauschale, czyli dzienny ryczałt pracy w domu: 6 euro dziennie, maksymalnie 1260 euro rocznie — za 210 dni. Zasadniczo tego dnia pracujesz przeważająco w domu i nie odwiedzasz pierwszego miejsca pracy. Gdy trwale nie masz innego stanowiska do danej działalności, obowiązuje szczególny wyjątek pozwalający uwzględnić pracę w domu także w dniu wizyty w zakładzie. Prowadź ewidencję dni.

Häusliches Arbeitszimmer, czyli odrębny domowy gabinet, podlega innym zasadom: musi być wykorzystywany niemal wyłącznie zawodowo i stanowić centrum całej aktywności zawodowej lub gospodarczej. Można wtedy rozliczyć przypadające na niego faktyczne koszty albo roczny ryczałt 1260 euro, pomniejszany za pełne miesiące niespełniania warunków. Dawny limit 1250 euro za sam brak stanowiska w firmie nie jest aktualną zasadą. Nie rozliczaj równocześnie obu metod za ten sam okres. Sprzęt zawodowy można rozliczać osobno według właściwych reguł.

Za zawodowe korzystanie z prywatnego telefonu i internetu można uproszczoną metodą uwzględnić 20% rachunku, maksymalnie 20 euro miesięcznie, jeśli zawodowe użycie jest wiarygodne. Przy rachunku 50 euro to 10 euro, a nie automatycznie 20 euro. Wyższy udział wymaga odpowiednich dowodów, np. reprezentatywnej ewidencji z trzech miesięcy. Zwroty od pracodawcy pomniejszają własny koszt.

Jak rozliczyć przeprowadzkę i dwa gospodarstwa domowe?

Przeprowadzka ze względów zawodowych może stanowić koszt uzyskania przychodu: np. przy zmianie pracy lub istotnym skróceniu codziennego dojazdu. Uwzględnia się właściwe koszty transportu i inne uprawnione wydatki, z uwzględnieniem ryczałtów obowiązujących w dacie przeprowadzki. Przeprowadzka prywatna nie daje takiego odliczenia, ale kwalifikowana usługa firmy przeprowadzkowej może podlegać uldze na usługi domowe. Potrzebne są faktura i płatność bezgotówkowa. Praktyczne rozróżnienie znajdziesz w poradniku o kosztach przeprowadzki.

Przy własnym głównym gospodarstwie w Polsce i mieszkaniu przy pracy w Niemczech sprawdź warunki podwójnego gospodarstwa (doppelte Haushaltsführung). Sam meldunek u rodziców lub regularne wyjazdy do Polski nie wystarczają. Znaczenie mają centrum życia, udział w kosztach głównego domu i zawodowa przyczyna drugiego mieszkania. Przy spełnieniu warunków można rozliczyć odpowiednie koszty zakwaterowania, wyposażenia i podróży rodzinnych; dla krajowego zakwaterowania obowiązuje zasadniczo limit 1000 euro miesięcznie. Szczegóły dokumentów i odliczeń opisuje poradnik o podwójnym gospodarstwie domowym.

Usługi domowe, remonty i koszty mieszkania najemcy

Nie musisz być właścicielem mieszkania, aby skorzystać z § 35a EStG. Dotyczy on określonych prac w gospodarstwie domowym, np. sprzątania, pielęgnacji ogrodu, opieki lub napraw. Limity są odrębne:

Rodzaj wydatkuObniżenie podatkuRoczny limit ulgi
Domowy Minijob20% kwalifikowanych wydatków na legalnie zgłoszone zatrudnienie510 €
Usługi domowe i opiekuńcze20% kwalifikowanych kosztów4000 €
Fachowcy: remont i konserwacja20% kwalifikowanej robocizny, dojazdu i użycia maszyn; bez materiałów1200 €

5200 euro nie jest jednym limitem dla dowolnego sprzątania czy ogrodnictwa. To suma dwóch różnych limitów: 4000 i 1200 euro, wymagająca wydatków w obu grupach. Dla usług i fachowców potrzebujesz faktury oraz zapłaty na rachunek wykonawcy; gotówka z pokwitowaniem nie wystarcza. Nie odliczaj ponownie kosztu już rozliczonego w innej kategorii ani objętego wykluczającym ulgę dofinansowaniem.

Uwzględnić można także odpowiednie prace w drugim lub wakacyjnym gospodarstwie w Unii Europejskiej albo Europejskim Obszarze Gospodarczym, lecz limity nie mnożą się przez liczbę mieszkań. Najemca powinien sprawdzić rozliczenie kosztów dodatkowych lub zaświadczenie zarządcy: mogą zawierać jego udział w pracy dozorcy, kominiarza, ogrodnika czy służb zimowych. Zwykły prywatny czynsz, prąd i ogrzewanie nie są przez to odliczalne. Zobacz odliczenia kosztów mieszkania najemcy.

Koszty opieki nad dzieckiem i nauki

Od 2025 r. można rozliczyć jako wydatki specjalne 80% kwalifikowanych kosztów opieki, maksymalnie 4800 euro na dziecko rocznie. Dziecko musi należeć do gospodarstwa domowego i nie mieć ukończonych 14 lat. Przy niepełnosprawności powstałej zasadniczo przed 25. urodzinami wyjątek wymaga również niezdolności do samodzielnego utrzymania.

Przykłady to opłaty za przedszkole, opiekunkę i odpowiednią opiekę pozaszkolną. Potrzebujesz rachunku lub umowy oraz przelewu na konto usługodawcy. Wyżywienie, zajęcia sportowe, lekcje jazdy konnej i zwykłe korepetycje nie są kosztami opieki. Odejmij zwroty i dofinansowania. Tych samych wydatków nie można dodatkowo objąć ulgą na usługi domowe.

Przy pełnoletnim dziecku uczącym się i mieszkającym poza domem sprawdź Ausbildungsfreibetrag, czyli ulgę na dodatkowe potrzeby kształcenia: 1200 euro rocznie przy prawie do zasiłku rodzinnego Kindergeld albo ulg na dziecko. To łączna kwota dla rodziców, z możliwością proporcjonalnego zmniejszenia; nie jest zwrotem całych kosztów studiów.

Studia dziecka poza Unią Europejską i Europejskim Obszarem Gospodarczym wymagają dodatkowego sprawdzenia prawa do świadczeń i miejsca zamieszkania. Sam meldunek w domu rodziców nie gwarantuje Kindergeld. Przy wieloletnim wyjeździe znaczenie ma faktyczne korzystanie z mieszkania w okresach wolnych od nauki. Nie należy utrzymywać fikcyjnego meldunku jako sposobu na świadczenie.

Jeśli rozliczasz własne kształcenie, odróżnij pierwszą naukę zawodu lub pierwsze studia poza stosunkiem zatrudnienia — zasadniczo wydatki specjalne do 6000 euro rocznie — od dalszego kształcenia związanego zawodowo, które może stanowić koszty uzyskania przychodów.

Ubezpieczenia, emerytura i darowizny

Sprawdź dane o składkach na ustawową emeryturę, podstawowe ubezpieczenie zdrowotne i obowiązkową opiekę długoterminową. Mogą stanowić wydatki specjalne, ale nie oznacza to odliczenia każdej prywatnej polisy bez limitu. Znaczenie mają rodzaj umowy, limity, zwroty i składki już uwzględnione elektronicznie. Nie wpisuj tej samej kwoty dwa razy.

Betriebliche Altersversorgung to pracowniczy program emerytalny. W typowych kapitalizowanych formach, takich jak ubezpieczenie bezpośrednie lub fundusz emerytalny, limit zwolnienia wpłat z podatku wynosi 7728 euro za 2025 r. i 8112 euro za 2026 r. Limit zwolnienia ze składek społecznych jest niższy: odpowiednio 3864 i 4056 euro. Odpowiada to 8% i 4% właściwego rocznego progu emerytalnego. Nie każda forma programu ma identyczne zasady.

Preferencję zwykle rozlicza pracodawca przy wynagrodzeniu; nie jest to druga ulga na tę samą wpłatę w deklaracji. Późniejsze świadczenia podlegają właściwemu opodatkowaniu i mogą podlegać składkom. Jeśli chcesz porównać rozwiązania, informacje oraz możliwość przesłania zapytania znajdziesz na stronie o ubezpieczeniu emerytalnym w Niemczech.

Darowizny na uprawnione cele społeczne mogą być wydatkiem specjalnym. Zachowaj właściwe potwierdzenie; nie każda wpłata osobie prywatnej ani każda składka klubowa jest darowizną podlegającą odliczeniu. Weryfikuj też uprawnienie organizacji z Polski do przyjmowania wpłat rozliczanych w Niemczech.

Leczenie, niepełnosprawność i pogrzeb — obciążenia nadzwyczajne

Konieczne, niezwrócone koszty leczenia mogą obejmować np. leki, okulary, protezy i określone zabiegi. Potrzebne są dowody kosztu i, zależnie od świadczenia, odpowiednie potwierdzenie medyczne; dla części wydatków wymaga się go przed ich poniesieniem. Sam rachunek nie zawsze wystarcza.

Przy zwykłych kosztach z § 33 EStG odlicza się tylko część ponad indywidualne zumutbare Belastung, czyli dopuszczalne obciążenie własne, zależne od dochodów, dzieci i sposobu opodatkowania. Przykładowo przy łącznej kwocie dochodów do tego obliczenia 30 000 euro, bez dzieci i przy taryfie indywidualnej próg wynosi 1646,60 euro: 5% z 15 340 euro oraz 6% z pozostałych 14 660 euro. Z 3000 euro uznanych, niezwróconych wydatków pozostałoby 1353,40 euro odliczenia od dochodu, nie takiego zwrotu.

Koszty pogrzebu bliskiej osoby mogą się kwalifikować w koniecznym i rozsądnym zakresie, jeśli nie da się ich pokryć ze spadku i nie pokrywają ich odpowiednie świadczenia zastępcze. Nie każdy wydatek na uroczystość lub późniejszą pielęgnację grobu podlega odliczeniu. Przy niepełnosprawności sprawdź również odrębne ryczałty zamiast zakładać, że każdy koszt wymaga przekroczenia tego samego progu. Więcej wyjaśnia poradnik o obciążeniach nadzwyczajnych.

Alimenty i utrzymywanie bliskich, także w Polsce

W § 33a EStG podstawowy maksymalny koszt utrzymania uprawnionej osoby wynosi 12 096 euro za 2025 r. i 12 348 euro za 2026 r. Może wzrosnąć o kwalifikowane składki zdrowotne i opiekuńcze. To górny pułap, nie automatyczne odliczenie: znaczenie mają obowiązek utrzymania, niewielki majątek odbiorcy, jego dochody i świadczenia oraz liczba miesięcy. Dochody i świadczenia przekraczające zasadniczo 624 euro rocznie pomniejszają limit. Kilku wspierających dzieli odliczenie.

Nie stosuje się tej drogi do dziecka, na które komukolwiek przysługuje Kindergeld lub ulga na dziecko. Przy pieniężnym wsparciu od 2025 r. wymagany jest co do zasady przelew na konto osoby utrzymywanej. Przy bliskich w Polsce potrzebne są także dowody ich dochodów, sytuacji i uprawnienia do utrzymania; kwota może podlegać dostosowaniu do kraju zamieszkania.

Inną metodą jest Realsplitting, czyli odliczenie alimentów na byłego lub trwale pozostającego w separacji małżonka jako wydatków specjalnych: zasadniczo do 13 805 euro, z możliwością doliczenia kwalifikowanych składek. Wymaga spełnienia odrębnych warunków, w tym zgody odbiorcy, i wiąże się z jego opodatkowaniem. Nie sumuje się obu metod dla tych samych płatności.

Koszty adwokata, sądu, rozwodu i rok separacji

Koszty sporu związanego z uzyskiwaniem przychodów, np. o zaległą pensję lub wypowiedzenie zatrudnienia, mogą być kosztami zawodowymi. Nie wynika z tego ogólne prawo do odliczania każdej faktury od adwokata.

Prywatne koszty procesu, w tym rozwodu, co do zasady nie są obciążeniem nadzwyczajnym. Wyjątek § 33 ust. 2 EStG dotyczy zagrożenia podstaw egzystencji i możliwości zaspokajania niezbędnych potrzeb życiowych; sam kosztowny rozwód nie spełnia automatycznie tego warunku.

W roku rozpoczęcia trwałej separacji wspólne rozliczenie małżonków może być jeszcze możliwe, jeśli warunki istniały przez część roku. Nie oznacza to wspólnego rozliczenia za każdy kolejny rok trwania separacji. To wybór sposobu opodatkowania, a nie odliczenie kosztów rozwodu.

Wolontariat i działalność społeczna — jakie zwolnienia obowiązują?

Niektóre wynagrodzenia z działalności dodatkowej na rzecz uprawnionych instytucji publicznych lub organizacji pożytku publicznego są zwolnione do rocznego limitu. Übungsleiterpauschale, m.in. dla kwalifikowanej działalności trenerskiej, dydaktycznej lub opiekuńczej, wynosi 3000 euro za 2025 r. i 3300 euro za 2026 r. Ehrenamtspauschale dla innej uprawnionej działalności społecznej to odpowiednio 840 i 960 euro.

To zwolnienie określonego przychodu, nie odliczenie dowolnej kwoty za przepracowane godziny. Trzeba spełnić warunki działalności ubocznej, odbiorcy usług i rodzaju zajęcia; obu zwolnień nie można wykorzystać dla tej samej czynności.

Czy warto przesuwać zakupy i płatności między latami?

Najpierw zsumuj już poniesione wydatki. Kupowanie niepotrzebnych rzeczy tylko dla ulgi zwykle się nie opłaca. Jeśli koszty zawodowe objęte ryczałtem wyniosą 1100 euro, zakup potrzebnego narzędzia za 200 euro podniesie je do 1300 euro. Ponad automatyczne 1230 euro daje to zaledwie 70 euro dodatkowego odliczenia, a nie 200 euro zwrotu.

Przy planowanym leczeniu zebranie uzasadnionych wydatków w jednym roku może pomóc przekroczyć udział własny. Nie odkładaj jednak potrzebnego leczenia ze względów podatkowych. Przy dużych pracach fachowców rozłożenie rzeczywistych płatności na dwa lata może pozwolić wykorzystać odrębne roczne limity. Liczą się prawidłowe umowy, faktury, wykonane prace i rzeczywiste przelewy; nie fikcyjne przesuwanie dat.

Sprawdź rok zapłaty oraz wyjątki dotyczące np. amortyzacji i regularnych płatności na przełomie lat. Wyższy wydatek nie zapewni korzyści, jeśli brak podatku do obniżenia albo dana kategoria ma już wykorzystany limit.

Jakie dokumenty zachować i gdzie wpisać odliczenia?

W Mein ELSTER, urzędowym systemie deklaracji elektronicznych, wybierz właściwy rok i załącznik. Przygotuj zestawienie dat, celów, kwot, zwrotów i udziału zawodowego:

  • Anlage N: koszty pracy najemnej, dojazdów, szkoleń i pracy w domu.
  • Anlage Vorsorgeaufwand: właściwe składki ubezpieczeniowe; sprawdź pobrane dane elektroniczne.
  • Anlage Kind: dane dziecka i koszty opieki; pozostałe wydatki specjalne w odpowiednich częściach deklaracji.
  • Anlage Haushaltsnahe Aufwendungen: uprawnione usługi domowe i fachowcy.
  • Anlage Außergewöhnliche Belastungen / Anlage Unterhalt: odpowiednio koszty nadzwyczajne i utrzymanie uprawnionych osób.

Rachunków zwykle nie dołącza się od razu — obowiązuje ich przechowywanie do okazania na żądanie (Belegvorhaltepflicht). Zachowaj faktury, przelewy, umowy, ewidencje dojazdów i pracy w domu, dowody medyczne oraz potwierdzenia darowizn. Przy nietypowej sprawie przekaż wyjaśnienie i wymagane dowody zgodnie z instrukcjami urzędu.

Faktura z Polski nie jest automatycznie wykluczona, ale wydatek musi spełniać niemieckie warunki, a urząd może zażądać tłumaczenia i przeliczenia kwot. Koszt zwrócony przez pracodawcę, ubezpieczyciela lub inną instytucję nie jest ponownie Twoim kosztem. Przy ograniczonym obowiązku podatkowym i dochodach z dwóch państw zakres ulg wymaga osobnego sprawdzenia.

Przy obowiązkowym samodzielnym zeznaniu za 2025 r. termin upłynął 31 lipca 2026 r.; przy obsłudze przez uprawnionego doradcę przypada zasadniczo 1 marca 2027 r. Dobrowolne zeznanie za 2022 r. trzeba zwykle złożyć do 31 grudnia 2026 r. Pełną procedurę opisuje poradnik rozliczenia podatkowego w Niemczech.

Co zrobić, jeśli Finanzamt nie uzna odliczenia?

Sprawdź wyjaśnienia w decyzji podatkowej (Steuerbescheid): urząd mógł zastosować ryczałt zamiast niższych kosztów, odjąć zwrot, przekroczenie limitu albo uznać brak związku z pracą. Porównaj zaakceptowane kwoty z deklaracją.

Jeżeli uważasz decyzję za błędną, złóż Einspruch, czyli sprzeciw, zasadniczo w ciągu miesiąca od doręczenia, zgodnie z pouczeniem. Wskaż rok, datę decyzji, konkretny koszt, żądaną kwotę i dowody. Możesz zrobić to przez Mein ELSTER. Sam sprzeciw nie wstrzymuje dopłaty podatku; ewentualne wstrzymanie wymaga osobnego wniosku i decyzji.

Źródła

Przepisy i kwoty sprawdzono 29 października 2026 r. Dla starszych rozliczeń stosuj zasady właściwe dla danego roku. Podstawą są oficjalne przepisy i materiały administracji:
Volkswagen ma 5,82 miliarda euro straty za jeden kwartał!

0

Volkswagen wykazał 5,82 miliarda euro straty netto za trzeci kwartał 2026 roku. Wyniki opublikowane 29 października dotyczą całego koncernu i okresu od lipca do września. Na bilans mocno wpłynęły odpisy księgowe, w tym obniżenie wartości firmy Porsche. To ważne rozróżnienie: strata w sprawozdaniu nie oznacza, że taka sama kwota gotówki wypłynęła z kont grupy.

Strata Volkswagena za jeden kwartał

Jak podał BILD w porannej informacji o wynikach, kwartalny rezultat po opodatkowaniu wyniósł minus 5,82 miliarda euro. Dokładna kwota w tabeli koncernu to 5,822 miliarda euro. Chodzi o wynik netto grupy, a nie wyłącznie działalność samochodów sprzedawanych ze znaczkiem VW.

Volkswagen odnotował stratę także w porównywalnym kwartale poprzedniego roku. Wtedy wynosiła ona około 1,07 miliarda euro. Obecny minus jest więc ponad pięciokrotnie większy.

Duży wpływ odpisu dotyczącego Porsche

Wśród obciążeń koncern wymienia 6,4 miliarda euro odpisu wartości firmy Porsche. Ten odpis nie wiąże się z bezpośrednią wypłatą gotówki. Wynik obciążyły również korekty wartości aktywów w Chinach oraz koszty związane z planowaną sprzedażą Volkswagen Osnabrück.

Po dziewięciu miesiącach grupa miała około 0,1 miliarda euro zysku operacyjnego wobec 5,4 miliarda rok wcześniej. To inny okres i inna miara niż kwartalna strata netto. Po wyłączeniu zdarzeń nadzwyczajnych dziewięciomiesięczny zysk operacyjny wyniósł 8,8 miliarda euro.

Koncern chce przyspieszyć cięcie kosztów

Dyrektor finansowy i operacyjny Arno Antlitz wskazuje na amerykańskie cła, słabszy rynek chiński i rosnącą konkurencję w Europie. Według niego samochody elektryczne nadal przynoszą grupie mniejszy zarobek niż spalinowe.

Antlitz wzywa do szybkiej realizacji programu kosztowego o wartości około 31 miliardów euro. Obejmuje on m.in. uproszczenie struktur, ograniczenie gamy modeli i poprawę wydajności fabryk.

Źródła: Volkswagen Group, BILD

W zamachu w Berlinie zginęła Polka. Eksperci: można było go powstrzymać!

1

W zamachu podczas berlińskiego Christopher Street Day 25 lipca 2026 r. zginęła 65-letnia Polka, a 31 osób zostało rannych. Nowa analiza ekspertów wskazuje, że tragedii można było zapobiec: zagrożenie rozpoznano, lecz reakcja służb i wymiaru sprawiedliwości była niewystarczająca.

Eksperci wskazują na błędy systemu

Adrian Shtuni i Nicolas Stockhammer opublikowali 28 października analizę w „CTC Sentinel”, wydawanym przez Combating Terrorism Center przy amerykańskiej akademii West Point. Ich wnioski przedstawia również BILD. Autorzy opisują rozbieżność między wiedzą o radykalizacji Abdula Ballouta a działaniami ograniczającymi zagrożenie. To ocena badaczy, nie nowe rozstrzygnięcie sądu.

Ostrzeżenia nie zatrzymały wyjazdów

Według analizy BND przekazała ostrzeżenie o planach dołączenia Ballouta do Państwa Islamskiego 9 maja 2025 r. Poszukiwanie na granicy zarządzono 19 dni później. W międzyczasie dwukrotnie opuścił Niemcy.

W maju 2026 r. dostał 22 miesiące kary według prawa dla nieletnich za przygotowywanie aktu przemocy zagrażającego państwu i propagandę IS. Sąd odroczył decyzję o jej zawieszeniu i zwolnił go pod warunkami, obejmującymi deradykalizację. Wyrok nie był prawomocny; prokuratura złożyła apelację.

Najwyższe ryzyko, ograniczona obserwacja

Badacze podkreślają, że mimo najwyższej kategorii ryzyka ograniczono obserwację fizyczną, pozostawiając część nadzoru technicznego. W rozmowie z BILD Stockhammer ocenia, że skuteczniejsze wykorzystanie znanych informacji mogło powstrzymać zamach.

Źródła: CTC Sentinel, BILD

Bürgergeld: Powiat w Niemczech rozszerza obowiązek pracy na wszystkie grupy wiekowe!

1

Powiat Nordhausen w Turyngii rozszerzył program obowiązkowych prac społecznie użytecznych dla osób pobierających Bürgergeld na wszystkie grupy wiekowe. Wcześniej obejmował on osoby poniżej 25 lat. Jak wyjaśnił starosta Matthias Jendricke (SPD) dziennikowi „Münchner Merkur”, osoby, które z udokumentowanych powodów nie mogą pracować, są z niego wyłączone.

Skierowanie do pracy i kontrole w domach

Według relacji gazety program jest skierowany do osób, które nie współpracują z Jobcenter. Mają otrzymywać konkretne skierowania do prac na rzecz gminy. Gazeta opisuje skierowania na 30 godzin tygodniowo, m.in. do drobnych napraw i prac porządkowych. Obowiązek może teraz dotyczyć różnych grup wiekowych wśród około 2000 świadczeniobiorców w powiecie.

Jendricke przedstawia program jako sprawdzian gotowości do podjęcia zatrudnienia. Gdy skierowana osoba nie pojawia się na miejscu, do jej domu może przyjechać umundurowana służba powiatowa. Starosta zapowiada sankcje wobec tych, którzy przez 14 dni bez uzasadnionej przyczyny nie podejmą wyznaczonych prac.

Dwa różne powody ograniczenia świadczeń

BILD podaje, że w pilotażu obejmującym 60 młodych osób 25 ukarano obniżeniem świadczenia o 10–30 proc. za niestawienie się do pracy. Kolejnym sześciu wstrzymano wypłaty po wykryciu nieprawidłowych informacji dotyczących adresu zamieszkania lub sytuacji partnerskiej. Tych przypadków nie należy utożsamiać z samą odmową pracy.

„Merkur” przytacza również krytykę organizacji społecznych, które ostrzegają przed zagrożeniem podstaw egzystencji przy całkowitym odcięciu świadczeń.

Dodatek do świadczenia zamiast zwykłej pensji

Prace tego rodzaju reguluje § 16d SGB II. Muszą służyć interesowi publicznemu, mieć charakter dodatkowy i nie wypierać zwykłych miejsc pracy. Uczestnik otrzymuje rekompensatę dodatkowych kosztów obok świadczenia; udział nie tworzy zwykłego stosunku pracy. Rozszerzenie programu w Nordhausen nie oznacza wprowadzenia identycznego obowiązku dla wszystkich świadczeniobiorców w Niemczech.

Źródła: BILD, Münchner Merkur, Gesetze im Internet (§ 16d SGB II)