„Z Merzem nie da się już wygrać wyborów”. Członkini władz młodzieżówki CDU chce rozmów z AfD!

4

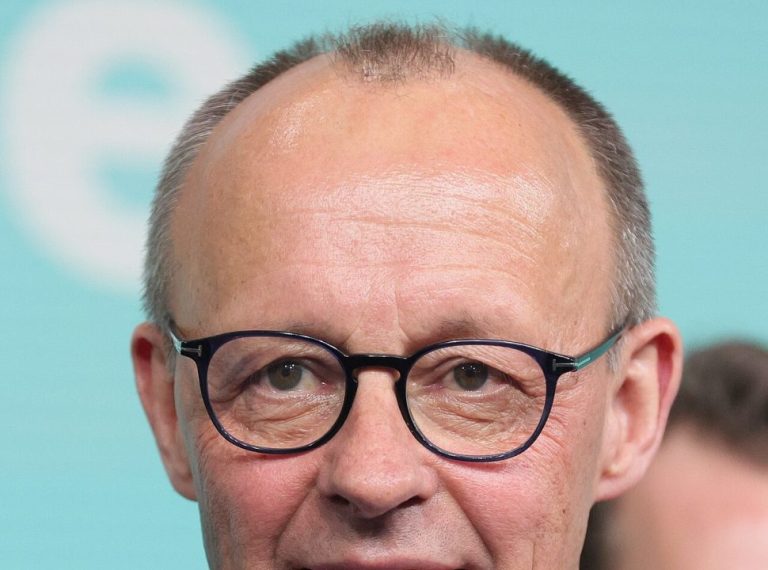
W federalnych władzach młodzieżówki CDU padła bardzo ostra ocena kanclerza Friedricha Merza. Clara von Nathusius, skarbniczka federalnego zarządu Junge Union, stwierdziła w programie ARD „Bericht aus Berlin”, że z obecnym kanclerzem nie da się już wygrywać wyborów. Jednocześnie opowiedziała się za rozmowami CDU z AfD w Saksonii-Anhalt.

„Z tym kanclerzem nie da się już wygrać wyborów”

Von Nathusius mówiła o poważnym problemie CDU z wiarygodnością. Zaznaczyła, że odpowiedzialność nie spoczywa wyłącznie na Merzu, ale jego również dotyczy. Jej zdaniem Friedrich Merz nie powinien ponownie ubiegać się o urząd kanclerza w kolejnych wyborach do Bundestagu.

Działaczka powiedziała, że po ostatnich porażkach oczekiwała od kierownictwa partii przede wszystkim uczciwego rozliczenia sytuacji. Wskazała też obszary, na których CDU powinna ponownie się skoncentrować: społeczną gospodarkę rynkową, konsekwentną politykę migracyjną oraz większe wsparcie dla rodzin.

Członkini władz Junge Union chce rozmów z AfD

Jeszcze mocniejsze były słowa dotyczące AfD. Von Nathusius uznała dotychczasową zasadę odcinania się CDU od tej partii za projekt, który poniósł porażkę. Pytana o ewentualne rozmowy po wyborach w Saksonii-Anhalt odpowiedziała, że jeśli CDU zostanie zaproszona, powinna najpierw rozmawiać ze wszystkimi, a dopiero potem ocenić wyniki takich spotkań.

Opowiedziała się również za zniesieniem obowiązujących uchwał CDU wykluczających współpracę z określonymi ugrupowaniami w ich obecnej formie. Jej zdaniem partia powinna wyraźniej pokazywać wyborcom, za czym się opowiada, zamiast koncentrować się wyłącznie na tym, przeciwko komu występuje.

To stanowisko jednej działaczki, a nie decyzja CDU

Wypowiedź von Nathusius nie oznacza zmiany oficjalnego kursu CDU ani decyzji o rozpoczęciu negocjacji z AfD. Jest to osobiste stanowisko członkini federalnych władz Junge Union, czyli wspólnej organizacji młodzieżowej CDU i CSU. Jej funkcja sprawia jednak, że słowa mają większą wagę niż zwykły komentarz lokalnej działaczki.

Debata zaostrzyła się po zwycięstwie AfD w wyborach landowych w Saksonii-Anhalt i słabym wyniku CDU. Merz znajduje się pod rosnącą presją we własnym obozie, a spór o dalsze odcinanie się od AfD stał się jednym z głównych tematów niemieckiej polityki.

Źródła:
Tagesschau
Deutschlandfunk
Apollo News

Jak małżeństwa i pary mogą oszczędzać w Niemczech?

Małżeństwo może przynieść w Niemczech realne korzyści finansowe, ale nie każda z nich działa automatycznie i nie każda jest zarezerwowana wyłącznie dla małżonków. Największe różnice dotyczą sposobu opodatkowania, dziedziczenia, ubezpieczenia rodzinnego i zabezpieczenia po śmierci partnera. Z kolei część odliczeń — na przykład związanych z drugim mieszkaniem przy pracy albo prywatną przeprowadzką — może przysługiwać także parom bez ślubu.

Poniżej wyjaśniamy, gdzie rzeczywiście można zaoszczędzić, jakie warunki trzeba spełnić i których popularnych uproszczeń lepiej unikać.

Wspólne rozliczenie i Ehegattensplitting

Małżonkowie, którzy nie żyją w trwałej separacji i spełniają warunki niemieckiego prawa podatkowego, mogą wybrać Zusammenveranlagung, czyli wspólne rozliczenie, albo Einzelveranlagung, czyli dwa odrębne rozliczenia. Wyboru dokonuje się w zeznaniu podatkowym. Jeżeli małżonkowie nie zaznaczą skutecznie innej opcji, urząd skarbowy co do zasady zastosuje wspólne rozliczenie.

Przy wspólnym rozliczeniu działa Ehegattensplitting, czyli metoda dzielenia dochodu małżonków dla celów obliczenia podatku. Finanzamt, czyli niemiecki urząd skarbowy, oblicza podatek od połowy wspólnego dochodu podlegającego opodatkowaniu, a następnie podwaja wynik. Największa korzyść zwykle pojawia się wtedy, gdy dochody małżonków wyraźnie się różnią. Przy bardzo podobnych zarobkach efekt może być niewielki.

Osobne rozliczenie może być korzystniejsze w szczególnych sytuacjach, na przykład przy określonych świadczeniach opodatkowanych według zasady progresji, wysokich kosztach leczenia albo dochodach zagranicznych. Dlatego przed wysłaniem deklaracji warto policzyć oba warianty. Więcej o składaniu zeznania wyjaśniamy w poradniku: rozliczenie podatkowe w Niemczech.

Przy Einzelveranlagung dochody są przypisywane temu małżonkowi, który je uzyskał. Sonderausgaben i außergewöhnliche Belastungen — odpowiednio wydatki szczególne i nadzwyczajne obciążenia — uwzględnia się zasadniczo u osoby, która faktycznie je poniosła. Na zgodny wniosek małżonków urząd może rozdzielić takie wydatki po połowie.

Jeżeli małżonek mieszka w Polsce, wspólne rozliczenie w Niemczech również może być możliwe, ale trzeba spełnić warunki dotyczące rezydencji i dochodów. Finanzamt może zażądać zaświadczenia o dochodach osiągniętych w Polsce, na przykład formularza UE/EOG (Unia Europejska/Europejski Obszar Gospodarczy). Sam fakt ślubu nie wystarcza do automatycznego uzyskania wspólnego rozliczenia.

Czy ślub pod koniec roku wystarczy? Jeżeli warunki wspólnego rozliczenia zostaną spełnione choćby w trakcie roku podatkowego — także wskutek ślubu przed 31 grudnia — Zusammenveranlagung może objąć cały ten rok. Małżonkowie nie mogą jednak żyć w trwałej separacji i muszą spełniać wymagania dotyczące obowiązku podatkowego.

Klasy podatkowe wpływają na zaliczki, a nie na roczny podatek

Po zawarciu małżeństwa oboje małżonkowie spełniający warunki są co do zasady automatycznie przypisywani do klasy IV. Zmiana na III/V albo IV/IV z czynnikiem wymaga wniosku.

Małżonkowie mogą korzystać z kombinacji IV/IV, III/V albo IV/IV z czynnikiem. Faktorverfahren, czyli system IV/IV z czynnikiem, uwzględnia przewidywaną różnicę dochodów już przy miesięcznym poborze podatku. Finanzamt ustala faktor na wspólny wniosek małżonków. Obowiązuje on do końca roku następującego po roku, w którym został zastosowany po raz pierwszy lub ostatnio zmieniony, czyli maksymalnie przez dwa lata, o ile wcześniej nie zajdzie potrzeba aktualizacji. Dzięki temu zaliczki są zwykle bliższe końcowemu wynikowi rocznego rozliczenia.

  • IV/IV jest najprostszym wariantem, szczególnie przy zbliżonych zarobkach;
  • III/V może zwiększyć bieżące netto lepiej zarabiającego małżonka, ale często oznacza wysokie potrącenia u osoby w klasie V i ryzyko dopłaty po rozliczeniu;
  • IV/IV z czynnikiem rozkłada zaliczki proporcjonalniej do dochodów i zmniejsza ryzyko dużej dopłaty.

Klasa podatkowa nie zmienia sama w sobie ostatecznej kwoty podatku należnego za dany rok. Zmienia przede wszystkim wysokość zaliczek potrącanych z pensji. Przy III/V oraz IV/IV z czynnikiem roczne zeznanie jest obowiązkowe. Szczegóły, terminy i formularze opisujemy tutaj: klasy podatkowe w Niemczech.

Zmiana klasy a Elterngeld i inne świadczenia

Klasa podatkowa może wpływać na świadczenia obliczane na podstawie wcześniejszego wynagrodzenia netto. Nie oznacza to jednak, że każda zmiana automatycznie podwyższy świadczenie.

Przy Elterngeld, czyli niemieckim zasiłku rodzicielskim, uwzględnia się najnowszą klasę podatkową obowiązującą przed narodzinami dziecka. Starsza klasa jest używana tylko wtedy, gdy obowiązywała przez większą część całego okresu obliczeniowego niż nowa. Zmiana dokonana już po narodzinach nie podwyższa Elterngeld. Popularna zasada mówiąca, że klasę trzeba zawsze zmienić „najpóźniej siedem miesięcy przed porodem”, jest więc zbyt uproszczona.

Przy Krankengeld, Arbeitslosengeld i Kurzarbeitergeld — odpowiednio zasiłku chorobowym, zasiłku dla bezrobotnych i świadczeniu za pracę w skróconym wymiarze — obowiązują odrębne zasady. Przed zmianą klasy wyłącznie w celu zwiększenia świadczenia warto sprawdzić konkretny przypadek w odpowiedniej kasie lub urzędzie.

Wspólny Sparer-Pauschbetrag: 2 000 euro

Sparer-Pauschbetrag to ryczałtowa kwota wolna dla dochodów kapitałowych, między innymi odsetek i dywidend. Jednej osobie przysługuje 1 000 euro rocznie, a małżonkom rozliczającym się wspólnie — łącznie 2 000 euro.

Jeżeli dochody kapitałowe jednego małżonka są niższe niż jego część limitu, niewykorzystana kwota może zostać uwzględniona u drugiego małżonka. Aby bank nie pobierał podatku od początku, trzeba złożyć odpowiedni Freistellungsauftrag, czyli dyspozycję zastosowania kwoty wolnej dla dochodów kapitałowych.

Spadki, darowizny i nieruchomości: duża różnica między małżeństwem a związkiem nieformalnym

Przy spadkach i darowiznach małżonek oraz zarejestrowany partner życiowy mogą korzystać z kwoty wolnej wynoszącej 500 000 euro. W przypadku partnera w związku nieformalnym podstawowa kwota wolna wynosi tylko 20 000 euro. Limity można zasadniczo wykorzystywać ponownie przy darowiznach po upływie dziesięciu lat.

Osobną preferencją jest Familienheim, czyli wspólny dom lub mieszkanie używane przez rodzinę na własne cele mieszkaniowe. Przeniesienie takiej nieruchomości albo udziału w niej między małżonkami za życia może być zwolnione z podatku od darowizn przy spełnieniu warunków ustawowych. Nabycie rodzinnego domu po śmierci małżonka również może korzystać ze zwolnienia, ale między innymi pod warunkiem dalszego używania go na własne cele mieszkaniowe; zasadniczo obowiązuje tu dziesięcioletni okres.

Nabycie nieruchomości od małżonka jest ponadto zwolnione z Grunderwerbsteuer, czyli niemieckiego podatku od nabycia nieruchomości. To istotna różnica względem partnerów bez ślubu.

Przy większym majątku znaczenie mogą mieć także dodatkowe zwolnienia, wartość nieruchomości, sposób jej użytkowania i wcześniejsze darowizny. W takim przypadku warto skonsultować plan z doradcą podatkowym lub notariuszem przed przeniesieniem własności.

Bezpłatne rodzinne ubezpieczenie zdrowotne

W ustawowym ubezpieczeniu zdrowotnym, czyli gesetzliche Krankenversicherung (GKV), małżonek bez własnego ubezpieczenia może w określonych warunkach zostać objęty bezpłatną Familienversicherung, czyli ubezpieczeniem rodzinnym. Zwykle wymaga to między innymi niewielkiego własnego dochodu i spełnienia pozostałych warunków ustawowych. Limity dochodu zmieniają się, dlatego należy sprawdzić aktualną wartość w swojej Krankenkasse, czyli kasie chorych.

Ubezpieczeniem rodzinnym mogą być również objęte dzieci, lecz przy rodzicach ubezpieczonych w różnych systemach obowiązują dodatkowe reguły. Dokładne warunki opisujemy w artykule o rodzinnym ubezpieczeniu zdrowotnym w Niemczech.

Wspólne polisy i taryfy partnerskie

Po zamieszkaniu razem często można połączyć niektóre polisy, na przykład prywatne ubezpieczenie odpowiedzialności cywilnej albo ubezpieczenie wyposażenia mieszkania. W ubezpieczeniu samochodu znaczenie może mieć dopisanie partnera jako kierowcy, wspólny adres lub warunki konkretnego taryfikatora. Nie ma jednak ogólnej zasady, że małżeństwo zawsze oznacza niższą składkę.

Przed rezygnacją z jednej z umów należy porównać zakres ochrony, sumy ubezpieczenia, udział własny i okres wypowiedzenia. Samo połączenie polis nie jest oszczędnością, jeśli nowa umowa zapewnia słabszą ochronę. Więcej informacji znajdziecie w poradniku o ubezpieczeniu samochodu w Niemczech.

Riester-Rente także dla pośrednio uprawnionego małżonka

Riester-Rente to prywatne oszczędzanie emerytalne wspierane przez państwo dodatkami i ewentualną ulgą podatkową. Jeżeli tylko jeden małżonek jest bezpośrednio uprawniony do dopłat, drugi może w pewnych warunkach uzyskać uprawnienie pośrednie.

Każdy małżonek musi mieć własną umowę Riester. Pośrednio uprawniony małżonek powinien wpłacić na swój kontrakt co najmniej 60 euro w danym roku, a małżonek bezpośrednio uprawniony musi wnieść wymagany wkład własny. Nie jest więc prawdą, że dopłata dla drugiego małżonka pojawia się bez umowy i bez spełnienia warunków. Przed zawarciem produktu warto sprawdzić koszty, elastyczność i opłacalność. Zobacz także: ubezpieczenie emerytalne w Niemczech.

Podwójne gospodarstwo domowe nie wymaga ślubu

Doppelte Haushaltsführung, czyli podatkowo uznawane podwójne gospodarstwo domowe, może pozwolić na odliczenie kosztów drugiego mieszkania w pobliżu miejsca pracy, podróży do głównego domu i niektórych kosztów dodatkowych. Ulga nie wynika jednak z samego faktu, że partner mieszka bliżej zakładu pracy.

Podatnik musi utrzymywać własne główne gospodarstwo domowe poza miejscowością zatrudnienia, finansowo uczestniczyć w jego prowadzeniu i korzystać z drugiego lokum z powodów zawodowych. Z tej możliwości mogą korzystać zarówno małżonkowie, jak i osoby w związku nieformalnym, jeżeli spełniają warunki.

Przeprowadzka: inne zasady przy powodach zawodowych i prywatnych

Jeżeli przeprowadzka ma wystarczająco silny związek z pracą, jej uzasadnione koszty mogą być rozliczane jako Werbungskosten, czyli koszty uzyskania przychodu pracownika. Dotyczy to na przykład rozpoczęcia pracy w innym mieście lub istotnego skrócenia codziennego dojazdu, jeżeli spełnione są wymagane kryteria.

Przy przeprowadzce wyłącznie prywatnej — na przykład po to, by zamieszkać razem — nie można automatycznie odliczyć całego rachunku firmy przeprowadzkowej. Część dotycząca kosztów pracy może jednak kwalifikować się jako haushaltsnahe Dienstleistung, czyli usługa związana z gospodarstwem domowym. Ulga wynosi 20 procent kwalifikowanych wydatków, maksymalnie 4 000 euro rocznie. Potrzebne są faktura i płatność na konto wykonawcy; zapłata gotówką nie wystarczy.

Renta wdowia i podział praw emerytalnych przy rozwodzie

Małżeństwo może dawać prawo do Witwen- lub Witwerrente, czyli renty wdowiej albo wdowiej dla mężczyzny. Świadczenie nie przysługuje jednak bezwarunkowo: Deutsche Rentenversicherung, czyli niemiecki zakład ubezpieczeń emerytalnych, sprawdza między innymi okres trwania małżeństwa i sytuację ubezpieczeniową zmarłego.

W roku śmierci małżonka zwykle nadal możliwe jest wspólne rozliczenie i zastosowanie metody splittingu, a w następnym roku może działać szczególna preferencja dla osoby owdowiałej. Nie należy utożsamiać tej zasady z bezterminowym zachowaniem klasy III.

Przy rozwodzie sąd przeprowadza zazwyczaj Versorgungsausgleich, czyli wyrównanie praw emerytalnych nabytych przez oboje małżonków w okresie małżeństwa. Nie polega to na dodaniu wszystkich punktów emerytalnych zdobytych w całym życiu i prostym podzieleniu ich po połowie.

Koszty wesela i podróży poślubnej

Wydatki na suknię, salę, catering, obrączki czy podróż poślubną są kosztami prywatnymi i co do zasady nie można ich odliczyć od podatku. Jeżeli celem jest ograniczenie wydatków, największy wpływ ma zwykle lista gości, termin uroczystości i zakres usług — nie ulga podatkowa.

Krótka lista rzeczy do sprawdzenia

  • porównajcie wspólne i osobne rozliczenie przed wysłaniem deklaracji;
  • dobierzcie klasy podatkowe do zaliczek i planowanych świadczeń, a nie tylko do miesięcznego netto;
  • zaktualizujcie Freistellungsauftrag w bankach;
  • sprawdźcie możliwość Familienversicherung w swojej kasie chorych;
  • porównajcie dublujące się polisy przed ich połączeniem;
  • przy większych darowiznach, spadku lub nieruchomości skorzystajcie z indywidualnej porady.

Źródła: niemiecka ustawa o podatku dochodowym (Einkommensteuergesetz, EStG): § 26, § 26a, § 32a, § 39f, § 20, § 35a i § 79; ustawa o podatku od spadków i darowizn (Erbschaftsteuer- und Schenkungsteuergesetz, ErbStG): § 13 i § 16; ustawa o podatku od nabycia nieruchomości (Grunderwerbsteuergesetz, GrEStG): § 3; oraz Familienportal des Bundes.

Klasy podatkowe w Niemczech 2026 – klasy I–VI, zmiana i formularz po polsku

W Niemczech pracownicy podlegający podatkowi od wynagrodzenia są przypisywani do jednej z sześciu klas podatkowych (Steuerklassen). Klasa podatkowa decyduje przede wszystkim o wysokości miesięcznej zaliczki na podatek potrącanej z pensji, a nie o ostatecznej wysokości rocznego podatku dochodowego.

O klasie podatkowej decydują m.in. stan cywilny, sytuacja rodzinna i liczba stosunków pracy. Małżonkowie i zarejestrowani partnerzy mogą wybrać jedną z dopuszczalnych kombinacji klas, natomiast w wielu innych sytuacjach klasa wynika bezpośrednio z przepisów – np. klasa I dla większości osób samotnych lub klasa VI dla drugiego i kolejnych stosunków pracy.

Jeżeli zmienią się okoliczności, które uzasadniały korzystniejszą klasę podatkową – np. przestaniesz spełniać warunki klasy II – trzeba poinformować właściwy urząd skarbowy (Finanzamt). Część zmian, takich jak zawarcie małżeństwa, jest przekazywana administracji podatkowej automatycznie przez urząd meldunkowy.

Jaką klasę podatkową otrzymuje małżeństwo w Niemczech?

Jeżeli oboje małżonkowie podlegają w Niemczech nieograniczonemu obowiązkowi podatkowemu i nie żyją w trwałej separacji, po ślubie co do zasady otrzymują automatycznie kombinację IV/IV. Dane o zawarciu małżeństwa są przekazywane do systemu ELStAM (Elektronische LohnSteuerAbzugsMerkmale), czyli elektronicznej bazy danych potrzebnych pracodawcy do obliczenia podatku od wynagrodzenia. Obejmują one m.in. klasę podatkową, liczbę ulg na dzieci i ewentualny Freibetrag, czyli indywidualną kwotę obniżającą miesięczną podstawę naliczania podatku.

Małżonkowie mogą następnie złożyć wniosek o III/V, V/III albo IV/IV z czynnikiem (Faktorverfahren). Zmian można wnioskować więcej niż raz w roku. Jeżeli oboje uzyskują wynagrodzenie i stosują III/V albo IV z czynnikiem, co do zasady powstaje obowiązek złożenia rocznej deklaracji podatkowej.

Dzieci poniżej 18 lat są zwykle uwzględniane w ELStAM automatycznie. Przy wniosku o klasę II dla samotnego rodzica używa się „Anlage Kind”, czyli załącznika dotyczącego dziecka; urząd może zażądać dokumentów potwierdzających spełnienie warunków.

Na co wpływa klasa podatkowa w Niemczech?

Klasa podatkowa wpływa przede wszystkim na to, ile podatku pracodawca potrąca z miesięcznego wynagrodzenia. Sama zmiana klasy nie tworzy dodatkowej ulgi podatkowej i przy wspólnym rozliczeniu małżonków nie zmienia zasad obliczenia należnego podatku za cały rok. Różnica może jednak oznaczać wyższe albo niższe wynagrodzenie netto w ciągu roku oraz późniejszą dopłatę lub zwrot po złożeniu deklaracji.

Klasa podatkowa może być też istotna przy niektórych świadczeniach zależnych od wynagrodzenia netto. Szczególne zasady obowiązują m.in. przy Elterngeld, czyli niemieckim świadczeniu rodzicielskim: urząd oblicza własne „Elterngeld-Netto”, a przy wcześniejszej zmianie klasy znaczenie ma to, która klasa obowiązywała w okresie przyjmowanym do obliczenia świadczenia. Zmiana dokonana dopiero po narodzinach dziecka nie podwyższa Elterngeld.

Klasa podatkowa nie zmienia natomiast wysokości Kindergeld, czyli niemieckiego zasiłku rodzinnego na dziecko.

Jak sprawdzić klasę podatkową w Niemczech?

Informację o swojej klasie znajdziesz na pasku z wypłaty pod oznaczeniem „StKl.” – skrótem od Steuerklasse, czyli klasy podatkowej. Dane zapisane w ELStAM możesz również sprawdzić w swoim koncie Mein ELSTER albo uzyskać w Finanzamt.

Klasy podatkowe I–VI – kto trafia do której klasy?

Każda z sześciu klas służy do obliczenia zaliczki na podatek od wynagrodzenia. Najważniejsze zasady wyglądają następująco:

Klasa I (Steuerklasse I) – przede wszystkim dla osób samotnych oraz dla osób zamężnych/żonatych, owdowiałych lub rozwiedzionych, jeżeli nie spełniają warunków klasy III albo IV.

Klasa II (Steuerklasse II) – dla osób, którym przysługuje Entlastungsbetrag für Alleinerziehende, czyli ulga podatkowa dla samotnych rodziców. W 2026 roku wynosi ona 4.260 euro rocznie na pierwsze dziecko oraz dodatkowo 240 euro na każde kolejne dziecko. Rodzic musi mieszkać z dzieckiem, na które przysługuje mu Kindergeld albo Kinderfreibetrag, czyli podatkowa kwota wolna związana z utrzymaniem dziecka. Co do zasady nie może prowadzić wspólnego gospodarstwa domowego z inną pełnoletnią osobą. Wyjątkiem może być np. pełnoletnie dziecko, na które nadal przysługuje Kindergeld lub Kinderfreibetrag.

Klasa III (Steuerklasse III) – może być wybrana przez małżonka, jeżeli drugi małżonek otrzymuje klasę V; w szczególnych sytuacjach przysługuje też osobom owdowiałym. Jeżeli oboje małżonkowie uzyskują wynagrodzenie i stosują kombinację III/V, roczne rozliczenie podatku jest obowiązkowe.

Klasa IV (Steuerklasse IV) – standardowa klasa dla małżonków spełniających warunki wspólnego opodatkowania. Przy podobnych zarobkach kombinacja IV/IV często daje zaliczki zbliżone do rzeczywistego obciążenia.

Klasa IV z czynnikiem (Faktorverfahren) – wariant dla małżonków, w którym urząd wylicza współczynnik na podstawie przewidywanych dochodów. Dzięki temu korzyść ze wspólnego rozliczenia jest rozłożona między małżonków już przy miesięcznych wypłatach, a ryzyko dużej dopłaty bywa mniejsze niż przy III/V. Faktor może obowiązywać do dwóch lat; przy istotnej zmianie dochodów można wystąpić o jego zmianę.

Klasa V (Steuerklasse V) – występuje tylko w połączeniu z klasą III drugiego małżonka. Miesięczne potrącenia są tu relatywnie wysokie, dlatego kombinację III/V warto oceniać dla obojga małżonków, a nie tylko dla osoby z klasą III.

Klasa VI (Steuerklasse VI) – stosowana co do zasady do drugiego i kolejnych równoległych stosunków pracy. Może być użyta także wtedy, gdy pracodawca nie może pobrać prawidłowych danych ELStAM, np. z powodu braku wymaganych danych pracownika. Potrącenia są zwykle wysokie, ponieważ podstawowe ulgi uwzględnia już główne zatrudnienie. Nie oznacza to jednak bezwzględnego braku ulg: w określonych sytuacjach Finanzamt może na wniosek przypisać drugiemu zatrudnieniu Freibetrag, a odpowiadającą mu kwotę doliczyć przy głównym zatrudnieniu.

Małżonek w Polsce a klasa podatkowa w Niemczech

Jeżeli pracujesz i mieszkasz w Niemczech, a małżonek mieszka w Polsce, klasa III nie jest przyznawana automatycznie. O jej uwzględnienie trzeba wystąpić do Finanzamt i wykazać, że spełniasz warunki przewidziane dla małżonków w Unii Europejskiej (UE) lub Europejskim Obszarze Gospodarczym (EOG). Urząd bierze pod uwagę dochody obojga małżonków: co do zasady co najmniej 90% łącznych dochodów musi podlegać niemieckiemu podatkowi albo dochody niepodlegające niemieckiemu podatkowi nie mogą przekraczać ustawowego limitu. Przy tym teście dla małżonków kwota wolna jest co do zasady liczona podwójnie; w 2026 roku Grundfreibetrag, czyli podstawowa kwota wolna od podatku, wynosi 12.348 euro na osobę. Limit dochodów zagranicznych może jednak zostać odpowiednio skorygowany ze względu na państwo zamieszkania, dlatego w przypadku dochodów z Polski warto sprawdzić wyliczenie dla konkretnej sytuacji.

W praktyce urząd może wymagać zaświadczenia o zagranicznych dochodach potwierdzonego przez polski urząd skarbowy, np. formularza dla osób dojeżdżających z UE/EOG, a także dokumentów potwierdzających małżeństwo i miejsce zamieszkania. Aktualny załącznik „Anlage Steuerklassenwechsel” zawiera osobną pozycję dla wniosku o klasę III, gdy małżonek mieszka w innym państwie UE/EOG lub w Szwajcarii.

Czy klasy III i V nadal obowiązują w 2026 roku?

Tak. W 2026 roku małżonkowie nadal mogą wybrać kombinację III/V. Wcześniejszy projekt przewidywał przejście od 2030 roku do klasy IV z czynnikiem, ale ta część reformy nie weszła do ostatecznie uchwalonego pod koniec 2024 roku Steuerfortentwicklungsgesetz, czyli ustawy o dalszym rozwoju prawa podatkowego. Na dziś nie ma więc uchwalonej daty likwidacji klas III i V. Ehegattensplitting, czyli sposób wspólnego obliczania podatku małżonków, jest odrębną kwestią od klas podatkowych.

Kiedy warto rozważyć zmianę klasy podatkowej?

Zmiana ma sens przede wszystkim wtedy, gdy zmienia się sytuacja rodzinna albo proporcja zarobków małżonków. Nie warto jednak patrzeć wyłącznie na wysokość jednej miesięcznej wypłaty – klasy podatkowe sterują zaliczkami, a ostateczne rozliczenie następuje w deklaracji rocznej.

Przed narodzinami dziecka warto sprawdzić wpływ klasy na Elterngeld. Przy obliczaniu świadczenia urząd stosuje uproszczone „Elterngeld-Netto” i bierze pod uwagę klasę podatkową z okresu przed narodzinami. Najnowsza klasa ma znaczenie, chyba że poprzednia obowiązywała dłużej w całym okresie rozliczeniowym. Zmiana klasy dopiero po narodzinach dziecka nie podwyższa Elterngeld. Szczegóły dotyczące Mutterschaftsgeld, czyli zasiłku macierzyńskiego, warto sprawdzić osobno, ponieważ zasady obliczania świadczeń nie są identyczne.

Przy dużej różnicy w zarobkach małżonków można porównać III/V z IV/IV z czynnikiem. III/V może zwiększyć bieżące netto osoby z klasą III, ale jednocześnie podnosi potrącenia osoby z klasą V i może zwiększyć ryzyko dopłaty. IV z czynnikiem lepiej rozkłada miesięczne zaliczki między małżonków.

Po rozstaniu, ślubie albo zmianie sytuacji samotnego rodzica trzeba sprawdzić, czy dotychczasowa klasa nadal jest prawidłowa. W przypadku klasy II utrata warunków do ulgi dla samotnego rodzica musi zostać zgłoszona do Finanzamt.

Jak zmienić klasę podatkową w Niemczech krok po kroku?

Najwygodniej zrobić to elektronicznie przez Mein ELSTER, czyli internetowy portal niemieckiej administracji podatkowej. Po zalogowaniu wybierz „Antrag auf Lohnsteuer-Ermäßigung und zu den Lohnsteuerabzugsmerkmalen”, czyli wniosek dotyczący ulgi podatkowej i elektronicznych danych do naliczania podatku, a następnie część dotyczącą zmiany klasy podatkowej. Przy IV z czynnikiem trzeba podać m.in. przewidywane roczne wynagrodzenia obojga małżonków.

Jeżeli składasz wniosek papierowo, potrzebny jest główny formularz oraz „Anlage Steuerklassenwechsel”, czyli załącznik dotyczący zmiany klasy podatkowej. Wypełnione dokumenty można przekazać do właściwego Finanzamt zgodnie z dostępną w urzędzie formą składania pism. Wniosek o przejście z III/V do IV/IV może złożyć także tylko jeden z małżonków; w innych wariantach zmiany co do zasady potrzebny jest wspólny wniosek.

Jakie dane i dokumenty są potrzebne do zmiany klasy podatkowej?

Zakres dokumentów zależy od sytuacji. Przy standardowej zmianie między kombinacjami małżeńskimi przygotuj przede wszystkim:

  • numery identyfikacji podatkowej (Steuer-ID), czyli nadawane na całe życie osobiste numery podatkowe obojga małżonków,
  • daty urodzenia i aktualne adresy,
  • Steuernummer, czyli numer konkretnej sprawy podatkowej nadany przez Finanzamt, jeżeli został już przydzielony,
  • przy IV z czynnikiem – przewidywane roczne wynagrodzenie brutto i informacje o ubezpieczeniu, o które pyta formularz.

Jeżeli małżonek mieszka w Polsce, urząd może dodatkowo poprosić o potwierdzenie zagranicznych dochodów przez polski urząd skarbowy, dokument tożsamości, potwierdzenie miejsca zamieszkania albo dokument potwierdzający małżeństwo. Przy klasie II stosuje się załącznik „Anlage Kind”.

Do kiedy można zmienić klasę podatkową?

Wniosek można składać również w ciągu roku, a zmiana jest co do zasady stosowana od pierwszego dnia miesiąca następującego po złożeniu wniosku. Jeżeli ma być uwzględniona jeszcze w bieżącym roku kalendarzowym, wniosek trzeba złożyć najpóźniej 30 listopada. Wyjątek dotyczy m.in. roku zawarcia małżeństwa: na formularzu można zawnioskować, aby zmiana obowiązywała z mocą wsteczną od miesiąca ślubu.

Wniosek o zmianę klasy podatkowej po polsku

Do papierowej zmiany klasy dla małżonków służą dwa dokumenty. Na stronie zachowujemy aktualny główny formularz oznaczony „ab 2025” oraz załącznik „Anlage Steuerklassenwechsel” w wersji obowiązującej od 2026 roku:

  • Antrag auf Lohnsteuer-Ermäßigung und zu den Lohnsteuerabzugsmerkmalen (POBIERZ)
  • Anlage Steuerklassenwechsel – wersja od 2026 r. (POBIERZ)

Dojczland.info przygotował także polskie tłumaczenia, które pomagają zrozumieć pola formularzy. Traktuj je jako materiał pomocniczy – do urzędu składaj wersję niemiecką albo wyślij wniosek elektronicznie przez ELSTER.

  • Polskie tłumaczenie głównego formularza (POBIERZ)
  • Polskie tłumaczenie załącznika Steuerklassenwechsel – wersja od 2026 r. (POBIERZ)

Gdzie szukać pomocy przy wyborze klasy?

Jeżeli sytuacja jest nietypowa – np. małżonek mieszka w Polsce, jedno z Was prowadzi działalność albo dochody mocno się zmieniają – warto skonsultować wybór z Finanzamt, doradcą podatkowym albo Lohnsteuerhilfeverein, czyli uprawnionym stowarzyszeniem pomagającym pracownikom w rozliczeniach podatkowych. Zakres pomocy i wysokość składki w takim stowarzyszeniu zależą od jego statutu i sytuacji podatnika, dlatego nie należy zakładać jednej stałej ceny.
Źródła:

Diesel po 3 euro za litr w Niemczech? Ekspert nie wyklucza takiej ceny, a ropa kosztuje już ponad 107 dolarów!

3

Kierowcy w Niemczech muszą liczyć się z dalszym wzrostem cen paliwa. Po nowych atakach na infrastrukturę naftową ropa Brent podrożała w poniedziałek rano do ponad 107 dolarów za baryłkę. Główny ekonomista ING Carsten Brzeski nie wyklucza, że przy utrzymaniu się ropy powyżej 110 dolarów przez dłuższy czas litr oleju napędowego może kosztować nawet 3 euro. To scenariusz warunkowy, a nie przesądzona podwyżka.

Diesel po 3 euro? Ekonomista stawia warunek

Według Brzeskiego długotrwałe utrzymanie się ceny ropy powyżej 110 dolarów za baryłkę mogłoby podnieść cenę diesla w Niemczech do około 3 euro za litr. Benzyna mogłaby wtedy kosztować około 2,50 euro za litr.

Dla kierowców oznaczałoby to bardzo wyraźny wzrost kosztów. Zatankowanie 50 litrów diesla kosztowałoby 150 euro, a 50 litrów benzyny około 125 euro. Niemieckie media informowały, że w ostatnich dniach ceny oleju napędowego na niektórych stacjach dochodziły już do 2,59 euro za litr.

Ropa znów drożeje po atakach na infrastrukturę

W poniedziałek rano ropa Brent kosztowała około 107,8 dolara za baryłkę, czyli o ponad 3 procent więcej niż wcześniej. Rynek zareagował między innymi na ataki dronów na saudyjski rurociąg Wschód–Zachód oraz kolejne zagrożenia dla transportu ropy w regionie.

Tymczasowe wstrzymanie pracy rurociągu zwiększyło obawy o dostępność surowca. Dodatkowym problemem są wysokie koszty transportu oraz napięta sytuacja wokół głównych szlaków przewozu ropy.

Ceny paliwa w Niemczech już mocno wzrosły

Z danych ADAC opublikowanych 9 września wynikało, że średnia cena diesla w Niemczech wynosiła 2,321 euro za litr, a benzyny Super E10 – 2,259 euro. W ciągu tygodnia diesel podrożał średnio o 8,9 centa, natomiast Super E10 o 7,6 centa.

Dotychczasowy rekord średniej dziennej ceny diesla w Niemczech padł 7 kwietnia 2026 roku i wyniósł 2,446 euro za litr. Scenariusz 3 euro oznaczałby więc przekroczenie tego poziomu o ponad 55 centów.

Spór o reakcję niemieckiego rządu

Premier Brandenburgii Dietmar Woidke opowiedział się za wprowadzeniem limitu cen paliwa. Federalna minister gospodarki Katherina Reiche odrzuca jednak takie rozwiązanie. Wśród możliwych działań wymieniane jest również czasowe obniżenie podatków nakładanych na paliwo.

ADAC zaleca kierowcom porównywanie cen między stacjami i tankowanie przede wszystkim tuż przed południem, gdy paliwo jest zazwyczaj tańsze. Według automobilklubu różnica w cenie diesla w ciągu jednego dnia może przekraczać 18 centów na litrze, co przy 50-litrowym tankowaniu daje ponad 9 euro oszczędności.

Źródła:
BILD
Reuters
ADAC

Emerytura w Niemczech 2026 – wiek, lata pracy i zasady dla Polaków

Niemiecki system emerytalny należy do najbardziej rozbudowanych w Europie. Dla Polaków, którzy mieszkają lub pracowali w Niemczech, ustalenie prawa do emerytury może być dodatkowo skomplikowane. Zastosowanie mają bowiem nie tylko przepisy niemieckie, ale również regulacje Unii Europejskiej, a w niektórych przypadkach polsko-niemiecka umowa o zabezpieczeniu społecznym z 1975 roku.

W praktyce najczęściej pojawiają się pytania: czy lata pracy w Polsce liczą się do niemieckiej emerytury, ile trzeba przepracować w Niemczech, kiedy można przejść na emeryturę, czy można jednocześnie otrzymywać świadczenie z Polski i Niemiec oraz od czego zależy jego wysokość.

W tym poradniku wyjaśniamy najważniejsze zasady niemieckiego systemu emerytalnego, w tym również wcześniejszą emeryturę, punkty emerytalne, okresy wychowywania dzieci, Grundsicherung, opodatkowanie emerytury, pracę po osiągnięciu wieku emerytalnego, rentę wdowią i zasady składania wniosku.

Jak działa niemiecki system emerytalny?

Podstawą systemu jest ustawowe ubezpieczenie emerytalne – gesetzliche Rentenversicherung – którym zarządza Deutsche Rentenversicherung (DRV).

Większość pracowników zatrudnionych w Niemczech podlega obowiązkowemu ubezpieczeniu emerytalnemu. W 2026 roku składka na ustawowe ubezpieczenie emerytalne wynosi 18,6% wynagrodzenia objętego składkami i w typowym stosunku pracy jest finansowana po połowie przez pracownika i pracodawcę.

Niemiecki system nie działa jednak jak indywidualne konto oszczędnościowe, na którym przez całe życie odkładane są pieniądze konkretnego pracownika. Opiera się przede wszystkim na zasadzie solidarności pokoleń (Umlageverfahren). Składki osób obecnie pracujących służą więc do finansowania bieżących świadczeń emerytalnych.

Jednocześnie ubezpieczeni gromadzą punkty emerytalne (Entgeltpunkte), które mają kluczowe znaczenie przy późniejszym obliczaniu wysokości emerytury.

Liczba przepracowanych lat nie jest jedynym czynnikiem decydującym o wysokości niemieckiej emerytury. Duże znaczenie mają również zarobki oraz liczba zgromadzonych punktów emerytalnych.

Niemiecka emerytura dla Polaków – które przepisy mają zastosowanie?

W przypadku osób, które pracowały zarówno w Polsce, jak i w Niemczech, szczególnie istotne jest ustalenie, jakie przepisy mają zastosowanie. W dużym uproszczeniu występują dwa podstawowe systemy, o których przeczytacie poniżej.

Polsko-niemiecka umowa z 1975 roku

Polsko-niemiecka umowa o zabezpieczeniu społecznym z 9 października 1975 r. może nadal mieć zastosowanie przede wszystkim do osób, które przeniosły miejsce zamieszkania do Niemiec przed 1 stycznia 1991 r. i od tego czasu nadal tam mieszkają.

W przypadku osób objętych tym systemem zastosowanie ma tzw. zasada integracji. Odpowiednie polskie okresy ubezpieczenia mogą zostać uwzględnione w niemieckim systemie tak, jak gdyby zostały przebyte w Niemczech.

Osoba mieszkająca w Niemczech może wówczas otrzymywać jedną emeryturę z Deutsche Rentenversicherung uwzględniającą również odpowiednie okresy przebyte w Polsce.

Trzeba jednak pamiętać, że system ten jest skomplikowany, a nie wszystkie polskie okresy ubezpieczenia muszą być traktowane jednakowo. Szczególne regulacje mogą dotyczyć m.in. rolników, służb mundurowych czy innych specjalnych systemów zabezpieczenia społecznego.

Przepisy Unii Europejskiej

Zdecydowana większość Polaków, którzy wyjechali do Niemiec w późniejszych latach, podlega zasadom koordynacji systemów zabezpieczenia społecznego obowiązującym w Unii Europejskiej.

Najważniejsza zasada brzmi: nie istnieje jedna wspólna „europejska emerytura”.

Jeżeli ktoś pracował w Polsce i Niemczech, zasadniczo:

  • ZUS oblicza świadczenie należne za polskie okresy ubezpieczenia,
  • Deutsche Rentenversicherung oblicza świadczenie za niemieckie okresy ubezpieczenia,
  • okresy ubezpieczenia z różnych państw UE mogą być sumowane przy sprawdzaniu, czy dana osoba spełnia warunki wymagane do uzyskania świadczenia.
Przykład

Pani Anna pracowała przez 18 lat w Polsce, a następnie przez 22 lata w Niemczech.

Po osiągnięciu odpowiedniego wieku emerytalnego ZUS może wypłacać jej świadczenie wynikające z polskich okresów ubezpieczenia, a Deutsche Rentenversicherung – świadczenie wynikające z okresów niemieckich.

Nie oznacza to więc przekazywania polskich składek do Niemiec ani niemieckich do Polski.

Co z przesiedleńcami?

Odrębne regulacje mogą dotyczyć osób posiadających status przesiedleńca (Spätaussiedler) oraz osób objętych przepisami Fremdrentengesetz (FRG).

W określonych przypadkach okresy pracy wykonywane wcześniej w Polsce mogą zostać uwzględnione w niemieckim systemie tak, jak gdyby zostały przebyte w Niemczech.

Jednocześnie funkcjonują przepisy zapobiegające podwójnemu uwzględnianiu tych samych okresów.

Ze względu na stopień skomplikowania takich przypadków warto zwrócić się bezpośrednio do Deutsche Rentenversicherung.

Ile trzeba przepracować w Niemczech, aby otrzymać emeryturę?

Jednym z najczęściej powtarzanych mitów jest twierdzenie, że wystarczy przepracować w Niemczech jeden rok, aby automatycznie otrzymać niemiecką emeryturę. To zbyt duże uproszczenie.

Podstawowym warunkiem uzyskania zwykłej emerytury jest spełnienie minimalnego okresu ubezpieczenia – Wartezeit. Dla zwykłej emerytury wynosi on zasadniczo 5 lat, czyli 60 miesięcy. Nie muszą to być jednak wyłącznie miesiące pracy na etacie.

Czym jest Wartezeit?

Wartezeit można przetłumaczyć jako minimalny okres ubezpieczenia wymagany do uzyskania określonego świadczenia. W niemieckim systemie występują różne okresy Wartezeit:

Rodzaj świadczeniaWymagany okres
zwykła emerytura5 lat
emerytura dla osób długotrwale ubezpieczonych35 lat
emerytura dla osób szczególnie długotrwale ubezpieczonych45 lat

Pięciu, 35 i 45 lat nie należy ze sobą mylić. Pięcioletni okres ma znaczenie dla podstawowego prawa do zwykłej emerytury. Okresy 35 i 45 lat dotyczą natomiast szczególnych możliwości wcześniejszego przejścia na emeryturę.

Jakie okresy mogą zostać zaliczone do Wartezeit?

W zależności od rodzaju świadczenia uwzględniane mogą być m.in.:

  • obowiązkowe składki z tytułu zatrudnienia,
  • dobrowolne składki emerytalne,
  • okresy wychowywania dzieci,
  • okresy opieki nad osobami wymagającymi opieki,
  • okresy pobierania zasiłku chorobowego,
  • niektóre okresy bezrobocia,
  • służba wojskowa lub zastępcza,
  • określone okresy rehabilitacji,
  • w niektórych przypadkach okresy nauki.

Nie wszystkie okresy liczą się jednak tak samo przy 5-, 35- i 45-letniej Wartezeit.

Czy lata pracy w Polsce można doliczyć do wymaganych 5 lat?

Tak – w ramach unijnej koordynacji systemów zabezpieczenia społecznego okresy ubezpieczenia przebyte w innych państwach członkowskich mogą być uwzględniane przy sprawdzaniu, czy dana osoba spełnia wymagany minimalny okres ubezpieczenia.

Przykładowo osoba, która posiada kilka lat ubezpieczenia w Polsce i krótszy okres ubezpieczenia w Niemczech, nie musi automatycznie tracić prawa do niemieckiego świadczenia tylko dlatego, że w samych Niemczech nie osiągnęła pięciu lat.

Nie oznacza to jednak, że Niemcy zapłacą emeryturę za lata przepracowane w Polsce.

Czy wystarczy rok pracy w Niemczech, żeby dostać emeryturę?

Okres 12 miesięcy ma inne znaczenie niż pięcioletnia Wartezeit.

Jeżeli dana osoba posiada w Niemczech mniej niż 12 miesięcy okresów ubezpieczenia, zgodnie z zasadami koordynacji unijnej Niemcy co do zasady nie muszą wypłacać odrębnej emerytury za ten bardzo krótki okres. Okres ten nie przepada – może zostać uwzględniony przez inne właściwe państwo przy ustalaniu świadczenia.

Jeżeli natomiast niemiecki okres ubezpieczenia wynosi co najmniej 12 miesięcy i spełnione zostaną pozostałe warunki, Deutsche Rentenversicherung może obliczyć własne świadczenie.

Dlatego stwierdzenie „wystarczy przepracować rok w Niemczech, żeby dostać niemiecką emeryturę” jest nieprecyzyjne.

Wiek emerytalny w Niemczech

Ustawowy wiek emerytalny zależy od roku urodzenia.

Rok urodzeniaUstawowy wiek emerytalny
do 194665 lat
194765 lat i 1 miesiąc
194865 lat i 2 miesiące
194965 lat i 3 miesiące
195065 lat i 4 miesiące
195165 lat i 5 miesięcy
195265 lat i 6 miesięcy
195365 lat i 7 miesięcy
195465 lat i 8 miesięcy
195565 lat i 9 miesięcy
195665 lat i 10 miesięcy
195765 lat i 11 miesięcy
195866 lat
195966 lat i 2 miesiące
196066 lat i 4 miesiące
196166 lat i 6 miesięcy
196266 lat i 8 miesięcy
196366 lat i 10 miesięcy
od 196467 lat

Dla osób urodzonych od 1964 roku ustawowy wiek emerytalny wynosi więc 67 lat.

Regelaltersgrenze, czyli ustawowa granica wieku emerytalnego, nie jest tym samym co faktyczny moment przejścia na emeryturę (Renteneintrittsalter). Ubezpieczony może rozpocząć pobieranie emerytury wcześniej, jeżeli spełnia warunki konkretnego świadczenia i zaakceptuje ewentualne potrącenia, albo odłożyć jej rozpoczęcie na później.

Przepisy przejściowe przewidują także wyjątek dla osób urodzonych przed 1 stycznia 1955 roku, które przed 1 stycznia 2007 roku uzgodniły Altersteilzeit, czyli stopniowe ograniczanie pracy przed emeryturą, oraz dla osób pobierających górnicze Anpassungsgeld, czyli świadczenie przejściowe dla pracowników górnictwa. Zgodnie z § 235 szóstej księgi niemieckiego kodeksu socjalnego (SGB VI) w tych przypadkach podwyższenie standardowej granicy wieku nie ma zastosowania.

Obecnie w Niemczech nie obowiązuje odrębny wiek emerytalny dla kobiet. Dawna Altersrente für Frauen dotyczyła wyłącznie określonych kobiet urodzonych przed 1952 rokiem i nie jest dostępna dla młodszych roczników. Kobiety i mężczyźni podlegają dziś tym samym ogólnym granicom wieku, z uwzględnieniem rodzaju emerytury, rocznika i stażu ubezpieczeniowego.

Czy wiek emerytalny w Niemczech wzrośnie do 70 lat? Obecnie nie ma uchwalonej powszechnej granicy 70 lat. Zgodnie z obowiązującymi przepisami dla osób urodzonych od 1964 roku standardowy wiek emerytalny wynosi 67 lat. Polityczne dyskusje lub propozycje dalszego podwyższenia wieku nie zmieniają tej zasady, dopóki nie zostanie przyjęta odpowiednia ustawa.

Czy w Niemczech można przejść na emeryturę wcześniej?

Tak, ale samo ukończenie 63 lat nie oznacza automatycznie prawa do wcześniejszej emerytury.

Znaczenie mają:

  • rok urodzenia,
  • długość okresów ubezpieczenia,
  • rodzaj zaliczonych okresów,
  • ewentualna niepełnosprawność.

Najważniejsze możliwości dotyczą osób posiadających 35 lub 45 lat okresów ubezpieczenia oraz osób ze znacznym stopniem niepełnosprawności.

Emerytura w Niemczech po 35 latach ubezpieczenia

Altersrente für langjährig Versicherte (emerytura dla osób z długim stażem ubezpieczeniowym) jest przeznaczona dla osób posiadających co najmniej 35 lat uwzględnianych okresów. Możliwe jest wcześniejsze rozpoczęcie pobierania świadczenia, ale wiąże się to z trwałym potrąceniem.

Obniżka wynosi 0,3 proc. za każdy miesiąc wcześniejszego przejścia na emeryturę.

Wcześniejsze przejścieObniżka
12 miesięcy3,6%
24 miesiące7,2%
36 miesięcy10,8%

Potrącenie obowiązuje przez całe życie. W przypadku emerytury dla osób długotrwale ubezpieczonych i przejścia na nią maksymalnie cztery lata przed standardową granicą wieku obniżka może wynieść 14,4 proc. Jest to 48 miesięcy pomnożone przez 0,3 proc. Dokładna maksymalna obniżka zależy jednak od rocznika oraz najwcześniejszego terminu, od którego dana osoba może rozpocząć pobieranie świadczenia.

Do 35 lat może zostać zaliczony stosunkowo szeroki katalog okresów, m.in. zatrudnienie, wychowywanie dzieci, określone okresy nauki, choroby, bezrobocia, opieki nad bliskimi czy dobrowolne składki.

Emerytura w Niemczech po 45 latach ubezpieczenia

Osoby szczególnie długotrwale ubezpieczone mogą skorzystać z Altersrente für besonders langjährig Versicherte (Emerytura dla osób ze szczególnie długim stażem ubezpieczeniowym).

Wymagane jest 45 lat odpowiednich okresów ubezpieczenia. Po osiągnięciu przewidzianego dla danego rocznika wieku świadczenie może być pobierane bez potrąceń.

Dla osób urodzonych od 1964 roku odpowiedni wiek wynosi 65 lat.

Katalog okresów zaliczanych do 45 lat jest jednak bardziej restrykcyjny niż przy 35 latach.

Uwzględniane mogą być m.in.:

  • obowiązkowe składki z pracy,
  • wychowywanie dzieci,
  • opieka nad osobami wymagającymi opieki,
  • służba wojskowa lub zastępcza,
  • określone okresy choroby i rehabilitacji.

Nie wszystkie okresy bezrobocia są natomiast uwzględniane. Co do zasady nie zalicza się również okresów pobierania Grundsicherung czy dawnego Arbeitslosengeld II.

Emerytura dla osób ze znacznym stopniem niepełnosprawności

Osoby posiadające uznany stopień niepełnosprawności wynoszący co najmniej 50 mogą – po spełnieniu pozostałych warunków, w tym odpowiedniego okresu ubezpieczenia – skorzystać ze specjalnej emerytury.

Dla osób urodzonych od 1964 r. świadczenie może zasadniczo przysługiwać:

  • bez potrąceń od 65 lat,
  • z potrąceniami od 62 lat.

Maksymalna obniżka może wynosić 10,8 proc.

Od czego zależy wysokość niemieckiej emerytury?

Nie istnieje jedna stała „niemiecka emerytura”. Na wysokość świadczenia wpływają przede wszystkim:

  • zarobki,
  • długość okresów ubezpieczenia,
  • liczba zgromadzonych punktów emerytalnych,
  • moment rozpoczęcia pobierania emerytury,
  • rodzaj świadczenia,
  • aktualna wartość punktu emerytalnego.

Dlatego dwie osoby, które pracowały przez dokładnie tyle samo lat, mogą otrzymywać bardzo różne świadczenia.

Jak obliczana jest emerytura w Niemczech?

Podstawą jest wzór:

Emerytura = Entgeltpunkte × Zugangsfaktor × Rentenartfaktor × Aktueller Rentenwert (Punkty emerytalne × współczynnik uprawnienia × współczynnik rodzaju emerytury × aktualna wartość emerytury)

Najważniejszym elementem dla większości ubezpieczonych są punkty emerytalne.

Czym są punkty emerytalne w Niemczech?

Jeżeli ubezpieczony w danym roku osiągnie wynagrodzenie odpowiadające przeciętnemu wynagrodzeniu przyjmowanemu do obliczeń emerytalnych, otrzymuje około jednego punktu. Dla 2026 roku wstępne przeciętne wynagrodzenie przyjmowane do tego celu wynosi 51 944 euro rocznie. Oznacza to, że zarobek na tym poziomie odpowiada w uproszczeniu 1 punktowi emerytalnemu za 2026 rok.

W uproszczeniu:

Zarobki w stosunku do średniejPunkty
50%0,5
100%1,0
150%1,5
200%ok. 2,0*

* Liczba możliwych do uzyskania punktów jest ograniczona przez górną granicę podstawy wymiaru składek (Beitragsbemessungsgrenze).

Punkty nie są pieniędzmi zgromadzonymi na koncie. Stanowią jednostkę służącą do obliczenia późniejszej emerytury.

Ile jest wart punkt emerytalny w Niemczech?

Każdy punkt emerytalny ma określoną wartość pieniężną. Od 1 lipca 2026 roku aktualna wartość punktu emerytalnego (Aktueller Rentenwert) wynosi 42,52 euro miesięcznie. Wartość ta obowiązuje obecnie jednolicie w całych Niemczech.

Wartość ta jest okresowo aktualizowana. Dlatego jeżeli ktoś zgromadził np. 40 punktów, jego emerytura przy standardowych współczynnikach odpowiada w uproszczeniu 40-krotności aktualnej wartości punktu.

Zmiana Rentenwert powoduje więc waloryzację świadczeń.

Czy można otrzymywać 3.000 euro emerytury w Niemczech?

Ustawowa emerytura w wysokości 3.000 euro brutto miesięcznie jest możliwa, ale wymaga bardzo dużej liczby punktów emerytalnych. Przy wartości punktu wynoszącej od 1 lipca 2026 roku 42,52 euro i standardowych współczynnikach potrzeba do tego około 70,6 punktu emerytalnego.

Dla porównania osoba zarabiająca w 2026 roku przeciętne wynagrodzenie przyjmowane do obliczeń emerytalnych, czyli 51.944 euro rocznie, zdobywa w uproszczeniu jeden punkt. Górna granica wynagrodzenia objętego składkami emerytalnymi wynosi w 2026 roku 8.450 euro miesięcznie, czyli 101.400 euro rocznie. Zarobki na tym poziomie odpowiadają w 2026 roku około 1,95 punktu.

Osiągnięcie 70,6 punktu wymagałoby więc wielu dekad zarobków znacznie powyżej średniej, przez długi czas zbliżonych do górnej granicy składek. Jest to wyliczenie orientacyjne, ponieważ przeciętne wynagrodzenie, górna granica składek i wartość punktu zmieniają się w kolejnych latach. Kwota 3.000 euro oznacza emeryturę brutto – przed ewentualnymi składkami na ubezpieczenie zdrowotne i pielęgnacyjne oraz podatkiem. Nie obejmuje dodatkowych świadczeń zakładowych ani prywatnych.

Czy punkty emerytalne otrzymuje się tylko za pracę?

Nie. Na konto emerytalne mogą wpływać również m.in.:

  • wychowywanie dzieci,
  • opieka nad osobą wymagającą opieki,
  • określone okresy rehabilitacji,
  • niektóre świadczenia zastępcze.

Dlatego przerwa w aktywności zawodowej nie zawsze oznacza całkowitą „dziurę” w historii emerytalnej.

„Mütterrente” – emerytura w Niemczech za wychowywanie dzieci

Określenie Mütterrente jest nazwą potoczną. Nie istnieje odrębna emerytura wypłacana matkom. Chodzi przede wszystkim o Kindererziehungszeiten, czyli okresy wychowywania dzieci uwzględniane przez Deutsche Rentenversicherung. Z rozwiązania mogą korzystać również ojcowie.

W przypadku dzieci urodzonych od 1992 roku uwzględniane są zasadniczo trzy lata okresów wychowywania. Dla dzieci urodzonych wcześniej zastosowanie mają odrębne regulacje.

Oprócz Kindererziehungszeiten istnieją również Berücksichtigungszeiten związane z wychowywaniem dziecka, które mogą obejmować okres do ukończenia przez dziecko 10. roku życia i mieć znaczenie dla określonych uprawnień emerytalnych.

Okresy związane z wychowywaniem dzieci warto sprawdzić podczas Kontenklärung, aby upewnić się, że zostały prawidłowo zapisane na koncie emerytalnym.

Czy w Niemczech można dobrowolnie opłacać składki emerytalne?

Tak. Niektóre osoby mogą korzystać z freiwillige Versicherung, czyli dobrowolnego ubezpieczenia emerytalnego.

Może to być interesujące szczególnie dla osób, którym brakuje określonej liczby miesięcy do spełnienia minimalnej Wartezeit albo które chcą zwiększyć przyszłe świadczenie.

W określonych przypadkach możliwe jest również dokonanie dodatkowych wpłat mających zrekompensować potrącenia związane z planowanym wcześniejszym przejściem na emeryturę.

Czy w Niemczech opłaca się przejść na emeryturę później?

Odłożenie rozpoczęcia pobierania zwykłej emerytury po osiągnięciu ustawowego wieku emerytalnego może zwiększyć świadczenie.

Za każdy miesiąc odroczenia może zostać zastosowana premia wynosząca 0,5 proc., czyli 6 proc. za pełny rok.

Dodatkowo dalsza aktywność zawodowa i odpowiednie składki mogą prowadzić do zdobywania kolejnych punktów.

Jak sprawdzić swoją przyszłą emeryturę?

Najważniejsze informacje znajdują się w dokumentach Deutsche Rentenversicherung. Szczególne znaczenie mają:

Renteninformation – regularna informacja zawierająca m.in. prognozowaną wysokość świadczenia.

Rentenauskunft – bardziej szczegółowe zestawienie dotyczące przyszłych uprawnień.

Jeżeli w historii ubezpieczenia brakuje okresów zatrudnienia, wychowywania dzieci czy innych istotnych danych, warto przeprowadzić Kontenklärung, czyli wyjaśnienie i uzupełnienie konta ubezpieczeniowego.

Nie warto czekać z tym do momentu składania wniosku o emeryturę.

Oprócz tego możecie skorzystać z naszego darmowego kalkulatora niemieckiej emerytury. Wynik kalkulatora ma charakter orientacyjny i nie jest prawnie wiążący, ponieważ przepisy oraz indywidualna sytuacja ubezpieczonego mogą się zmienić.

Łączny obraz ustawowych, zakładowych i prywatnych świadczeń można sprawdzić również w oficjalnym portalu Digitale Rentenübersicht prowadzonym przez Deutsche Rentenversicherung Bund.

Czy niemiecka emerytura jest przyznawana automatycznie?

Nie. Samo osiągnięcie wieku emerytalnego i spełnienie wszystkich warunków nie powoduje automatycznego rozpoczęcia wypłaty. Trzeba złożyć wniosek. Deutsche Rentenversicherung zaleca zasadniczo, aby zrobić to około trzech miesięcy przed planowanym rozpoczęciem emerytury. W przypadku osób posiadających okresy ubezpieczenia w Polsce lub innych państwach procedurę warto rozpocząć wcześniej.

Gdzie można złożyć wniosek o niemiecką emeryturę?

Wniosek o emeryturę w Niemczech można złożyć:

  1. online,
  2. osobiście w punkcie doradczym Deutsche Rentenversicherung,
  3. w formie papierowej.

Doradztwo świadczone przez DRV jest bezpłatne. Właściwy oddział i aktualne dane można znaleźć w wykazie placówek Deutsche Rentenversicherung.

Jakie dokumenty mogą być potrzebne?

Zakres dokumentacji zależy od konkretnej sytuacji. Najczęściej potrzebne są:

  • Rentenversicherungsnummer,
  • dowód osobisty lub paszport,
  • Steuer-ID,
  • IBAN,
  • informacje o ubezpieczeniu zdrowotnym,
  • dokumenty dotyczące brakujących okresów zatrudnienia lub ubezpieczenia.

Osoby, które pracowały w Polsce, powinny zachować m.in. świadectwa pracy, dokumenty ZUS, stare legitymacje ubezpieczeniowe i inne dowody potwierdzające zatrudnienie.

Co zrobić, jeśli pracowało się również w Polsce?

W przypadku osoby podlegającej unijnej koordynacji systemów zabezpieczenia społecznego nie trzeba składać całkowicie niezależnych wniosków w każdym państwie.

Instytucje ubezpieczeniowe współpracują ze sobą i wymieniają informacje dotyczące przebytych okresów. Jeżeli w momencie składania wniosku mieszkacie w Polsce, możecie złożyć wniosek w ZUS i wskazać niemieckie okresy ubezpieczenia — polska instytucja przekaże sprawę do Deutsche Rentenversicherung, a data złożenia wniosku w Polsce jest uwzględniana również w Niemczech. Jeżeli mieszkacie w Niemczech, możecie rozpocząć procedurę bezpośrednio w Deutsche Rentenversicherung i podać polskie okresy ubezpieczenia.

W praktyce warto jednak posiadać dokumenty potwierdzające polskie okresy zatrudnienia, szczególnie jeśli dotyczą one starszych lat lub w historii ubezpieczenia występują braki.

Jak wygląda procedura po złożeniu wniosku o emeryturę w Niemczech?

Deutsche Rentenversicherung sprawdza historię ubezpieczenia i zgromadzone okresy oraz – jeśli jest to konieczne – kontaktuje się z instytucjami zagranicznymi.

Po zakończeniu postępowania wydawany jest Rentenbescheid.

Decyzja zawiera m.in.:

  • termin rozpoczęcia wypłaty,
  • wysokość emerytury brutto,
  • informacje o potrącanych składkach,
  • informacje istotne podatkowo,
  • pouczenie dotyczące możliwości odwołania.

Warto dokładnie sprawdzić decyzję, szczególnie wykazane okresy ubezpieczenia.

Czy można mieszkać w Polsce i pobierać niemiecką emeryturę?

W większości standardowych przypadków tak. Niemiecka emerytura może być wypłacana osobie mieszkającej w Polsce. Możliwe jest również przekazywanie świadczenia na polski rachunek bankowy.

Przed przeprowadzką należy jednak poinformować DRV i sprawdzić konsekwencje dotyczące m.in. podatków i ubezpieczenia zdrowotnego. Szczególne zasady mogą dotyczyć osób objętych polsko-niemiecką umową z 1975 roku.

Czy niemiecką emeryturę można otrzymywać poza UE?

W wielu przypadkach tak. Dokładne zasady zależą jednak od państwa zamieszkania, rodzaju emerytury oraz podstawy prawnej świadczenia. Dlatego przed przeprowadzką poza Unię Europejską warto skontaktować się z DRV.

Czy w Niemczech można pracować i jednocześnie pobierać emeryturę?

Tak. Od 2023 roku nie obowiązuje już limit dodatkowych zarobków w przypadku wcześniejszych emerytur z tytułu wieku.

Można więc pobierać Altersrente i jednocześnie pracować na pełny etat, część etatu albo prowadzić działalność gospodarczą.

Nie oznacza to jednak, że dodatkowe dochody są obojętne podatkowo.

Czy praca po osiągnięciu wieku emerytalnego zwiększy emeryturę?

Może ją zwiększyć. Znaczenie ma m.in. to, czy od wynagrodzenia nadal odprowadzane są odpowiednie składki emerytalne.

Po osiągnięciu ustawowego wieku emerytalnego obowiązują szczególne zasady dotyczące składek. W określonych sytuacjach pracownik może zdecydować się na dalsze opłacanie własnej części składki, aby zwiększać swoje uprawnienia.

Czy umowa o pracę automatycznie wygasa po osiągnięciu wieku emerytalnego?

Nie zawsze. Samo osiągnięcie wieku emerytalnego ani uzyskanie prawa do emerytury nie kończy automatycznie każdej umowy o pracę. Zgodnie z § 41 SGB VI samo prawo pracownika do emerytury nie jest także wystarczającym powodem wypowiedzenia umowy przez pracodawcę na podstawie przepisów o ochronie przed wypowiedzeniem.

Stosunek pracy może jednak zakończyć się bez dodatkowego wypowiedzenia, jeżeli umowa o pracę albo obowiązujący układ zbiorowy zawiera skuteczną klauzulę przewidującą jego zakończenie po osiągnięciu standardowej granicy wieku emerytalnego. Jeśli takiego postanowienia nie ma, pracodawca nie może po prostu „wysłać” pracownika na emeryturę – musiałby zakończyć zatrudnienie w prawnie dopuszczalny sposób.

Do złożenia wniosku o wcześniejszą emeryturę nie jest potrzebna zgoda pracodawcy. Sam wniosek emerytalny nie rozwiązuje jednak umowy o pracę. Jeżeli pracownik chce zakończyć zatrudnienie, musi uwzględnić warunki swojej umowy, okres wypowiedzenia oraz ewentualne postanowienia układu zbiorowego albo zawrzeć z pracodawcą porozumienie.

Jeżeli umowa przewiduje zakończenie zatrudnienia po osiągnięciu standardowego wieku emerytalnego, pracownik i pracodawca mogą jeszcze w czasie trwania stosunku pracy wspólnie przesunąć ten termin – w razie potrzeby również więcej niż jeden raz.

Czy od niemieckiej emerytury trzeba płacić podatek?

Niemiecka emerytura zasadniczo podlega przepisom dotyczącym podatku dochodowego, ale nie oznacza to, że każdy emeryt rzeczywiście zapłaci podatek.

Znaczenie mają m.in.:

  • wysokość świadczenia,
  • rok rozpoczęcia pobierania emerytury,
  • pozostałe dochody,
  • przysługujące odliczenia,
  • kwota wolna od podatku.

Istotne są m.in. Rentenfreibetrag (kwota wolna od podatku emerytalnego) oraz Grundfreibetrag (podstawowa kwota wolna od podatku).

Urząd skarbowy w Niemczech bierze przy tym pod uwagę nie tylko ustawową emeryturę, ale również – w zależności od sytuacji – inne źródła dochodów, np. wynagrodzenie, najem, emeryturę zakładową czy działalność gospodarczą.

Co z podatkiem po przeprowadzce do Polski?

Sytuacja osób mieszkających w Polsce może być bardziej skomplikowana.

Znaczenie mają zarówno przepisy krajowe, jak i polsko-niemiecka umowa o unikaniu podwójnego opodatkowania. Sposób opodatkowania może zależeć od rodzaju świadczenia i indywidualnej sytuacji.

Dlatego nie należy automatycznie zakładać, że każda niemiecka emerytura osoby mieszkającej w Polsce jest rozliczana w identyczny sposób.

Czy od emerytury potrącane są składki na ubezpieczenie zdrowotne?

Emeryci objęci niemieckim ustawowym ubezpieczeniem zdrowotnym mogą nadal podlegać składkom na:

  • Krankenversicherung,
  • Pflegeversicherung.

Składki są w odpowiednich przypadkach potrącane bezpośrednio z emerytury.

Ich wysokość zależy od sytuacji ubezpieczonego i obowiązujących stawek.

Co jeśli niemiecka emerytura jest bardzo niska?

Niska emerytura nie oznacza automatycznie, że Deutsche Rentenversicherung podwyższy ją do określonej minimalnej wysokości.

Osoby znajdujące się w trudnej sytuacji finansowej mogą natomiast, po spełnieniu warunków, ubiegać się o Grundsicherung im Alter und bei Erwerbsminderung (Zabezpieczenie podstawowe w podeszłym wieku oraz w przypadku ograniczonej zdolności do pracy).

Nie jest to emerytura, lecz świadczenie socjalne finansowane z podatków.

Kto może otrzymać Grundsicherung na starość w Niemczech?

Przy przyznawaniu Grundsicherung im Alter, czyli podstawowego zabezpieczenia socjalnego dla emerytów z niską emeryturą w Niemczech, urząd sprawdza, czy własne dochody i majątek wystarczają na pokrycie podstawowych kosztów utrzymania. Pod uwagę brane są przede wszystkim:

  • dochody,
  • majątek,
  • koszty mieszkania i ogrzewania,
  • sytuacja rodzinna.

Świadczenie może przysługiwać osobom, które osiągnęły odpowiedni wiek lub są trwale całkowicie niezdolne do pracy i nie są w stanie samodzielnie pokryć kosztów utrzymania.

Nie jest przyznawane automatycznie.

Czy oszczędności mają znaczenie przy Grundsicherung na starość w Niemczech?

Przy przyznawaniu Grundsicherung im Alter emerytom z niską emeryturą w Niemczech urząd analizuje nie tylko majątek, ale również bieżące dochody. Chodzi m.in. o ustawową emeryturę, inne świadczenia pieniężne, dochody z pracy, najmu lub innych regularnych i nieregularnych wpływów, które mogą służyć pokryciu kosztów utrzymania. Nie wszystkie wpływy są jednak uwzględniane w pełnej wysokości — przepisy przewidują określone odliczenia, kwoty wolne i wyjątki. Przy ocenie majątku znaczenie mogą mieć z kolei środki na rachunkach, papiery wartościowe, nieruchomości i inne składniki majątku.

W przypadku Grundsicherung im Alter chroniona jest co do zasady kwota do 10 000 euro na osobę. Taki sam limit dotyczy również małżonka lub partnera pozostającego we wspólnym gospodarstwie. Oznacza to przykładowo, że para może mieć łącznie do 20 000 euro chronionych oszczędności. Poza tym do majątku, którego urząd nie powinien wymagać do wykorzystania na bieżące utrzymanie, mogą należeć m.in. odpowiedni samochód, podstawowe wyposażenie gospodarstwa domowego, określone formy zabezpieczenia emerytalnego oraz – przy spełnieniu warunków – odpowiedniej wielkości własny dom lub mieszkanie. Szczegóły zależą od konkretnej sytuacji i rodzaju majątku.

Czy dzieci muszą płacić za Grundsicherung rodziców?

Co do zasady dzieci nie są zobowiązane do pokrywania kosztów świadczeń socjalnych rodziców, jeżeli ich roczny dochód brutto nie przekracza 100 000 euro.

Dzięki temu zdecydowana większość rodzin nie musi obawiać się automatycznego obciążenia kosztami Grundsicherung pobieranej przez rodzica.

Co dzieje się z emeryturą w Niemczech po rozwodzie?

W niemieckim prawie funkcjonuje Versorgungsausgleich, czyli wyrównanie praw emerytalnych pomiędzy rozwodzącymi się małżonkami.

Nie oznacza to, że były małżonek automatycznie „dostaje połowę emerytury”.

Podziałowi podlegają przede wszystkim prawa emerytalne nabyte podczas małżeństwa.

Uwzględniane mogą być m.in.:

  • prawa z gesetzliche Rentenversicherung,
  • emerytury zakładowe,
  • systemy urzędnicze,
  • określone prywatne zabezpieczenia emerytalne.

W praktyce dochodzi zazwyczaj do odpowiedniej korekty praw zapisanych dla każdego z małżonków.

Czy Versorgungsausgleich przeprowadzany jest zawsze?

Nie.

Wyjątki mogą dotyczyć m.in. bardzo krótkich małżeństw, odpowiednich umów między małżonkami czy szczególnych przypadków, w których standardowy podział prowadziłby do rażąco niesprawiedliwego rezultatu.

Ostatecznie kwestie te rozstrzyga sąd rodzinny.

Co dzieje się z emeryturą w Niemczech po śmierci współmałżonka?

Niemiecki system przewiduje świadczenia dla osób owdowiałych.

Najważniejsze to:

  • kleine Witwen-/Witwerrente,
  • große Witwen-/Witwerrente.

Nie są one przyznawane automatycznie.

Znaczenie mają m.in. okresy ubezpieczenia zmarłego, długość i okoliczności małżeństwa, wiek osoby owdowiałej, wychowywanie dzieci, stan zdrowia oraz własne dochody.

Czy własna emerytura wpływa na rentę wdowią?

Może wpływać.

Przy ustalaniu wysokości renty rodzinnej uwzględniane mogą być własne dochody wdowy lub wdowca, w tym własna emerytura czy wynagrodzenie.

Nie oznacza to jednak automatycznej utraty całego świadczenia.

Ponowne zawarcie małżeństwa może natomiast doprowadzić do wygaśnięcia prawa do renty wdowiej, przy czym w określonych przypadkach mogą istnieć inne uprawnienia.

Jak zwiększyć przyszłą niemiecką emeryturę?

Możliwości zależą od indywidualnej sytuacji, ale znaczenie mogą mieć m.in.:

  • dłuższa aktywność zawodowa,
  • wyższe wynagrodzenie i związana z nim większa liczba punktów,
  • dobrowolne składki,
  • uzupełnienie brakujących okresów w historii ubezpieczenia,
  • prawidłowe zgłoszenie Kindererziehungszeiten,
  • dalsza praca po osiągnięciu wieku emerytalnego,
  • w określonych przypadkach dodatkowe wpłaty rekompensujące potrącenia związane z wcześniejszą emeryturą.

Najczęstsze błędy przyszłych emerytów

Do najczęstszych problemów należą:

  • przekonanie, że emerytura zostanie przyznana automatycznie,
  • zbyt późne złożenie wniosku,
  • brak Kontenklärung,
  • niezgłoszone okresy wychowywania dzieci,
  • brak dokumentów dotyczących pracy w Polsce,
  • błędne przekonanie, że „rok pracy w Niemczech wystarczy”,
  • utożsamianie 35-letniej i 45-letniej Wartezeit,
  • założenie, że każdy może przejść na emeryturę w wieku 63 lat,
  • nieuwzględnienie trwałych potrąceń przy wcześniejszej emeryturze,
  • brak sprawdzenia konsekwencji podatkowych przeprowadzki do innego kraju.

Najczęściej zadawane pytania

Czy lata pracy w Polsce liczą się do niemieckiej emerytury?

Mogą być uwzględniane przy ustalaniu prawa do świadczenia. W standardowych przypadkach objętych prawem UE Polska i Niemcy wypłacają jednak własne świadczenia za odpowiednie okresy ubezpieczenia.

Czy mogę jednocześnie pobierać emeryturę z Polski i Niemiec?

Tak. Jest to normalna sytuacja w przypadku osób objętych unijną koordynacją systemów emerytalnych.

Czy rok pracy w Niemczech wystarczy?

Sam rok nie oznacza automatycznego prawa do emerytury. Należy uwzględnić m.in. pięcioletnią Wartezeit oraz możliwość sumowania okresów ubezpieczenia z innych państw UE.

Czy mogę mieszkać w Polsce i otrzymywać niemiecką emeryturę?

W większości standardowych przypadków tak. Szczególną uwagę powinny jednak zachować osoby objęte umową polsko-niemiecką z 1975 roku.

Czy emerytura może wpływać na podatek?

Tak. Niemiecka emerytura podlega zasadom podatkowym, ale samo otrzymywanie emerytury nie oznacza automatycznie obowiązku zapłaty podatku.

Czy mogę pracować po przejściu na emeryturę?

Tak. Można łączyć emeryturę z dalszą aktywnością zawodową.

Czy emerytura jest przyznawana automatycznie?

Nie. Trzeba złożyć wniosek.

Czy niemiecka emerytura jest dziedziczona?

Nie w takim znaczeniu jak majątek. Po śmierci ubezpieczonego lub emeryta członkowie rodziny mogą jednak w określonych przypadkach uzyskać rentę rodzinną.

Czy mogę otrzymywać emeryturę na polskie konto?

Tak. Deutsche Rentenversicherung może wypłacać niemiecką emeryturę również na rachunek prowadzony w Polsce.

Czy niemiecka emerytura jest waloryzowana?

Tak. Wartość świadczeń jest regularnie dostosowywana m.in. poprzez zmianę aktualnej wartości punktu emerytalnego.

Podsumowanie

Dla większości Polaków pracujących współcześnie w Niemczech najważniejsza jest zasada unijnej koordynacji systemów emerytalnych: okresy ubezpieczenia z różnych państw mogą być uwzględniane przy ustalaniu prawa do świadczenia, ale każde państwo zasadniczo odpowiada za własną część emerytury.

Do zwykłej niemieckiej emerytury potrzebna jest zasadniczo pięcioletnia Wartezeit, przy czym w określonych przypadkach można uwzględnić okresy ubezpieczenia z innych państw UE. Zasady dotyczące 12 miesięcy ubezpieczenia w Niemczech nie powinny być mylone z pięcioletnim minimalnym okresem.

Wysokość świadczenia zależy przede wszystkim od zgromadzonych punktów emerytalnych. Znaczenie mają zarobki, długość ubezpieczenia, okresy wychowywania dzieci i opieki oraz moment rozpoczęcia pobierania emerytury.

Osoby posiadające 35 lub 45 lat odpowiednich okresów ubezpieczenia mogą mieć możliwość wcześniejszego zakończenia aktywności zawodowej, ale zasady obu świadczeń są zupełnie inne.

Warto również pamiętać, że niemiecka emerytura nie jest przyznawana automatycznie. Przed jej rozpoczęciem należy sprawdzić historię ubezpieczenia, uzupełnić brakujące okresy i z odpowiednim wyprzedzeniem złożyć wniosek.

W przypadku osób, które pracowały w Polsce i Niemczech, posiadają status Spätaussiedler, podlegają umowie z 1975 roku albo planują przeprowadzkę do Polski po przejściu na emeryturę, sytuacja może być bardziej skomplikowana. W takich przypadkach warto skorzystać z bezpłatnego doradztwa Deutsche Rentenversicherung.

Źródła:

Stan informacji: 13 września 2026 roku.
Po zwycięstwie AfD migranci w Berlinie rozważają wyjazd z Niemiec. »Wszyscy o tym mówią i wszyscy się boją«

4

Zwycięstwo AfD w Saksonii-Anhalt oraz rosnące poparcie dla partii w całych Niemczech wywołują niepokój wśród części mieszkańców Berlina z historią migracyjną. Reporter FOCUS online rozmawiał w Kreuzbergu z kilkoma osobami, które przyznają, że zaczęły rozważać wyjazd z kraju.

„Wszyscy o tym mówią i wszyscy się boją”

Jedną z rozmówczyń jest 48-letnia Payiz, Kurdka pochodząca z Iraku. Od 20 lat mieszka w Berlinie, ma niemieckie obywatelstwo, prowadzi agencję nieruchomości i pracuje jako sądowo wyznaczona opiekunka prawna. Jak mówi, przez lata czuła się w Niemczech bezpiecznie. Zmieniło się to po zwycięstwie AfD w Saksonii-Anhalt i wzroście poparcia partii w skali kraju.

Payiz podkreśliła, że temat emigracji coraz częściej pojawia się w jej otoczeniu. „Wszyscy o tym mówią i wszyscy się boją” – powiedziała. Dodała, że wraz z rodziną zaczyna zastanawiać się, do jakiego kraju mogliby się przenieść, gdyby AfD przejęła władzę.

Rodzina rozważa powrót do Turcji

Podobne obawy wyraził Omer, sprzedawca warzyw tureckiego pochodzenia, który urodził się w Berlinie 44 lata temu. Zaznaczył, że nie zamierza głosować na AfD. Jeśli jednak partia będzie dalej zyskiwać i przejmie władzę w Berlinie oraz w całych Niemczech, rozważa przeprowadzkę do Turcji z żoną i dziećmi, mimo że rodzina nie chce opuszczać kraju.

50-letni Hasan, który przyjechał z Ankary 20 lat temu, również mówi o rosnącym niepokoju. Chce głosować na Lewicę i liczy, że powstanie większość zdolna powstrzymać AfD. Jeśli tak się nie stanie, także on nie wyklucza wyjazdu.

Nie wszyscy rozmówcy oceniają sytuację tak samo

Reportaż pokazuje również bardziej złożone stanowiska. 22-letni Ahmed, Kurd z Iraku mieszkający w Niemczech od siedmiu lat, krytykuje rasizm, który jego zdaniem wiąże się z AfD. Jednocześnie zgadza się z postulatem wydalania cudzoziemców popełniających przestępstwa i nieprzestrzegających prawa.

Opisywane wypowiedzi pochodzą z rozmów reportera z kilkoma osobami w Berlinie-Kreuzbergu. Nie jest to reprezentatywny sondaż i nie należy odnosić tych opinii do wszystkich migrantów w Berlinie ani w całych Niemczech. Rozmówcy mówią o rozważaniu wyjazdu lub scenariuszu warunkowym – nie o już podjętych decyzjach.

Źródła:
FOCUS online
Nachrichtenleicht

Cięcia w Wohngeld i Elterngeld w Niemczech? 238 tysięcy gospodarstw domowych może stracić dodatek mieszkaniowy!

1

Niemiecki rząd planuje oszczędności, które mogą bezpośrednio dotknąć rodziny oraz osoby otrzymujące dodatek mieszkaniowy. Projekt zmian w Wohngeld zakłada między innymi ograniczenie części uwzględnianej z tytułu kosztów ogrzewania. Osobno przygotowywane są także cięcia w Elterngeld.

Nawet 238 tysięcy gospodarstw może stracić Wohngeld

Federalny udział w wydatkach na Wohngeld ma spaść w 2027 roku z 2,4 do 1,8 miliarda euro. Projekt przewiduje rezygnację z planowanej na 2027 rok waloryzacji świadczenia, zmianę sposobu uwzględniania dochodów oraz zmniejszenie ryczałtowej części związanej z kosztami ogrzewania.

Dla jednoosobowego gospodarstwa kwota uwzględniana przy obliczaniu świadczenia ma spaść z 96 do 48 euro, a dla dwóch osób ze 124 do 62 euro. Nie oznacza to jednak automatycznego obniżenia wypłacanego Wohngeld dokładnie o te kwoty, ponieważ składnik grzewczy jest tylko jednym z elementów całego wyliczenia.

Według wyliczeń przedstawionych przez niemiecki rząd do 2029 roku około 238 tysięcy gospodarstw domowych może całkowicie stracić prawo do Wohngeld. Około miliona nadal będzie otrzymywać świadczenie, ale w wielu przypadkach w niższej wysokości.

Elterngeld krócej, ale z wyższą miesięczną kwotą

Planowane są również zmiany w Elterngeld. Budżet programu ma zostać zmniejszony z 7,51 do 7,07 miliarda euro. Projekt ministerstwa rodziny przewiduje skrócenie maksymalnego okresu wypłaty podstawowego Elterngeld z 14 do 12 miesięcy. W przypadku Elterngeld Plus okres miałby spaść z 28 do 24 miesięcy.

Każdemu z rodziców miałyby zostać zarezerwowane trzy miesiące świadczenia. Jedna osoba mogłaby pobierać podstawowe Elterngeld najwyżej przez dziewięć miesięcy zamiast obecnych dwunastu. Minimalna miesięczna kwota miałaby wzrosnąć z 300 do 330 euro, a maksymalna z 1800 do 1900 euro. Limit dochodu w wysokości 175 tysięcy euro ma pozostać bez zmian.

Wyższa miesięczna stawka nie musi oznaczać większej łącznej pomocy. Rodzic otrzymujący dotychczas 1000 euro przez dwanaście miesięcy dostawał łącznie 12 tysięcy euro. Przy dziewięciu miesiącach byłoby to 9 tysięcy euro.

To jeszcze nie jest obowiązujące prawo

Zmiany w Wohngeld znajdują się w rządowym projekcie, nad którym musi pracować Bundestag. Szczegóły reformy Elterngeld pochodzą z projektu ministerstwa rodziny, którego nie zatwierdził jeszcze cały rząd. Propozycje mogą więc zostać zmienione przed ich wejściem w życie.

W ramach planów budżetowych przewidziano także likwidację dodatku dla dzieci w wysokości 25 euro miesięcznie, wypłacanego rodzinom o niskich dochodach. Przy dwójce dzieci oznaczałoby to 600 euro mniej w ciągu roku.

Źródła:
FOCUS online
Deutscher Bundestag
Bundesregierung
Tagesschau

Mutterschaftsgeld w Niemczech – kwoty, zasady i wniosek po polsku

Mutterschaftsgeld, czyli zasiłek macierzyński, zabezpiecza dochód w ustawowym okresie ochronnym przed porodem i po nim. To, kto wypłaca świadczenie i jaka będzie jego wysokość, zależy przede wszystkim od rodzaju ubezpieczenia zdrowotnego oraz sytuacji zawodowej. Poniżej wyjaśniamy zasady dla pracownic, kobiet na Minijob, samozatrudnionych, osób na Elternzeit i bezrobotnych oraz pokazujemy, gdzie złożyć wniosek.

Mutterschaftsgeld – co to jest?

Mutterschaftsgeld jest świadczeniem wypłacanym w Niemczech podczas ustawowych okresów ochronnych związanych z ciążą i porodem. Nie należy go mylić z Mutterschutzlohn, czyli wynagrodzeniem wypłacanym poza tymi okresami, gdy ze względu na ciążę obowiązuje zakaz wykonywania pracy. Więcej o ochronie zatrudnienia, zakazach pracy i prawach pracownicy wyjaśniamy w poradniku Mutterschutz w Niemczech.

Kiedy przysługuje Mutterschaftsgeld?

Okres wypłaty obejmuje:

  • 6 tygodni przed terminem porodu (możesz pracować, jeśli chcesz)
  • 8 tygodni po porodzie (zakaz pracy – obowiązkowy, niem. zwingendes Beschäftigungsverbot)

Okres ochronny po porodzie wydłuża się do 12 tygodni w określonych sytuacjach:

  • urodzą się bliźnięta lub więcej dzieci,
  • dojdzie do porodu przedwczesnego w rozumieniu przepisów,
  • u dziecka zostanie w ciągu 8 tygodni od porodu stwierdzona niepełnosprawność — w tym przypadku wydłużenie następuje na wniosek matki.

Jeżeli dziecko urodzi się przed przewidywanym terminem, ale przypadek nie spełnia definicji porodu przedwczesnego, niewykorzystane dni z sześciotygodniowego okresu przed porodem wydłużają okres ochronny po porodzie. Dzięki temu standardowy łączny okres ochronny nie skraca się z powodu wcześniejszego porodu.

Od 1 czerwca 2025 roku obowiązują także stopniowane okresy ochronne po poronieniu: do 2 tygodni od 13. tygodnia ciąży, do 6 tygodni od 17. tygodnia i do 8 tygodni od 20. tygodnia. W tym czasie, jeśli kobieta korzysta z ochrony, może również przysługiwać Mutterschaftsgeld i dopłata pracodawcy.

Mutterschaftsgeld – ile wynosi?

Wysokość Mutterschaftsgeld różni się w zależności od sytuacji. Poniżej szczegółowe zestawienie możliwych scenariuszy:

Grupa osóbIle wynosi MutterschaftsgeldUwagi / dopłaty
Pracownice będące członkiniami ustawowej kasy chorych (także część osób na Minijob)do 13 € dziennie z kasy chorych + dopłata pracodawcyKasa chorych wypłaca do 13 € dziennie, a pracodawca dopłaca różnicę do pełnego wynagrodzenia netto.
Samozatrudnione dobrowolnie ubezpieczone ustawowo z prawem do Krankengeldw wysokości przysługującego KrankengeldMutterschaftsgeld jest wypłacany w wysokości zasiłku chorobowego (Krankengeld).
Kobiety na urlopie rodzicielskim (Elternzeit)zależnie od tego, czy Elternzeit trwa nadal i czy jest w niej wykonywana pracaJeśli wcześniejsza Elternzeit trwa dalej i kobieta nie pracuje w niej na część etatu, nie ma dopłaty pracodawcy. Można jednak zakończyć Elternzeit przed nowym okresem ochronnym bez zgody pracodawcy; wtedy odżywa prawo do dopłaty według zasad obowiązujących przed Elternzeit.
Kobiety otrzymujące zasiłek dla bezrobotnych (Arbeitslosengeld I)Wysokość zasiłku dla bezrobotnychJeżeli na początku okresu ochronnego pobierasz Arbeitslosengeld, Mutterschaftsgeld wypłaca ustawowa kasa chorych w wysokości odpowiadającej dotychczasowemu zasiłkowi dla bezrobotnych.
Osoby pobierające Grundsicherungsgeld (dawniej Bürgergeld)Brak MutterschaftsgeldOd 13. tygodnia ciąży może przysługiwać dodatkowy Mehrbedarf w wysokości 17% właściwej stawki podstawowej, a także jednorazowe świadczenie na wyprawkę ciążową i dla dziecka.
Osoby na ubezpieczeniu rodzinnym z drobnym zatrudnieniem (Minijob bez prawa do Krankengeld)Jednorazowo do 210 €Zasiłek wypłacany jest przez Federalny Urząd ds. Zabezpieczenia Społecznego (Bundesamt für Soziale Sicherung – BAS).
Pracownice z prywatnym ubezpieczeniem zdrowotnymJednorazowo do 210 €BAS wypłaca jednorazowo maksymalnie 210 €. Przy zatrudnieniu może dodatkowo przysługiwać dopłata pracodawcy; prywatna polisa Krankentagegeld może przewidywać dalsze świadczenia.


Przykład: Pracownica zarabiała 2750 euro brutto w ciągu ostatnich trzech rozliczonych miesięcy przed rozpoczęciem okresu ochronnego. Po potrąceniach otrzymuje 1776 euro netto. Miesięczne wynagrodzenie netto za ostatnie trzy miesiące przeliczane jest na dzień kalendarzowy i wynosi 59,20 euro: (1776 euro x 3) / 90 = 59,20 euro. W czasie okresu ochronnego pracownica otrzymuje łącznie 59,20 euro dziennie, czyli 13 euro z ubezpieczenia zdrowotnego jako zasiłek macierzyński i 46,20 euro dopłaty od pracodawcy.

Mutterschaftsgeld krok po kroku – wniosek o Mutterschaftsgeld

Sposób składania wniosku zależy od ubezpieczenia. W praktyce procedura wygląda następująco:

  1. Uzyskaj zaświadczenie o przewidywanym terminie porodu („Zeugnis über den mutmaßlichen Tag der Entbindung”) od lekarza lub położnej. Złóż wniosek, gdy tylko otrzymasz ten dokument; nie czekaj do porodu, jeżeli chcesz otrzymać świadczenie na czas.
  2. Złóż wniosek we właściwej instytucji: Kobiety ubezpieczone ustawowo: składają wniosek w swojej kasie chorych (np. AOK, Barmer, Knappschaft) zgodnie z procedurą swojej kasy chorych; formularz jest zwykle dostępny na jej stronie internetowej lub w aplikacji. Kobiety ubezpieczone rodzinnie lub prywatnie: składają wniosek do Federalnego Urzędu ds. Zabezpieczenia Społecznego (BAS), jeżeli pozostają w stosunku pracy (np. na Minijob) i podczas okresu ochronnego nie otrzymują wynagrodzenia albo spełniają szczególne warunki po dopuszczalnym rozwiązaniu stosunku pracy – do pobrania TUTAJ. Polskie tłumaczenie od Dojczland.info do pobrania TUTAJ (służy wyłącznie jako pomoc w tłumaczeniu — do BAS należy wysłać aktualny formularz w języku niemieckim. Uwaga: na stronie 3 polskiego pliku w nagłówku występuje literówka „zasiłek małżeński” zamiast „zasiłek macierzyński”).
  3. Prześlij wymagane dokumenty w sposób wskazany przez właściwą instytucję. Kasy chorych mają własne procedury — część przyjmuje dokumenty przez aplikację lub portal, a część wymaga podpisanego formularza. BAS umożliwia złożenie wniosku online albo przesłanie formularza pocztą.
  4. Po porodzie: Gdy dziecko się urodzi, należy zgłosić jego narodziny w ciągu jednego tygodnia w odpowiednim urzędzie stanu cywilnego (Standesamt). Urząd wystawia akt urodzenia, do czego potrzebne jest zaświadczenie o urodzeniu. Jeśli dziecko przyszło na świat w szpitalu, domu narodzin lub klinice położniczej, to placówka zazwyczaj sama zajmuje się zgłoszeniem narodzin do urzędu i uzyskaniem aktu urodzenia. Jeśli dziecko przyszło na świat w domu, to zaświadczenie o urodzeniu wystawia położna. Dokument należy następnie przedłożyć we właściwym urzędzie stanu cywilnego, aby zarejestrować urodzenie. Akt urodzenia dziecka należy przesłać do kasy chorych lub do BAS, aby otrzymać świadczenie za okres po porodzie.

Wniosek do BAS online i sprawdzenie statusu

Jeżeli Mutterschaftsgeld wypłaca BAS, wniosek można złożyć online jako gość albo po zalogowaniu przez BundID. Po złożeniu wniosku BAS umożliwia również internetowe sprawdzenie statusu sprawy i dosłanie brakujących dokumentów. Możesz również skorzystać z oficjalnego formularza PDF oraz naszego polskiego tłumaczenia pomocniczego podlinkowanych powyżej. Do BAS należy jednak przekazać wniosek w języku niemieckim.

Czy zasiłek macierzyński w Niemczech jest opodatkowany?

Mutterschaftsgeld i dopłata pracodawcy są wolne od podatku, ale podlegają tzw. Progressionsvorbehalt. Oznacza to, że mogą podwyższyć stawkę podatku stosowaną do pozostałych dochodów. Jeżeli w roku podatkowym otrzymasz ponad 410 € Mutterschaftsgeld albo Mutterschaftsgeld razem z dopłatą pracodawcy, powstaje obowiązek złożenia zeznania podatkowego za ten rok.

Jeżeli przed rozpoczęciem okresu ochronnego byłaś objęta obowiązkowym ustawowym ubezpieczeniem zdrowotnym, podczas pobierania Mutterschaftsgeld pozostajesz w nim ubezpieczona. Od samego Mutterschaftsgeld nie płaci się składek; inne równoległe dochody mogą jednak podlegać zwykłym zasadom składkowym.

Jak wygląda rozliczenie Mutterschaftsgeld i Elterngeld?

Szczegółowe zasady samego świadczenia, limity dochodu i sposób składania wniosku opisujemy osobno w poradniku Elterngeld w Niemczech. Poniżej wyjaśniamy najważniejsze zasady wzajemnego rozliczenia obu świadczeń.

Mutterschaftsgeld i Elterngeld mogą dotyczyć tego samego miesiąca życia dziecka, ale są wtedy ze sobą rozliczane: Mutterschaftsgeld z ustawowej kasy chorych oraz dopłata pracodawcy są zaliczane na poczet Elterngeld za to samo dziecko. Wyjątkiem jest jednorazowe Mutterschaftsgeld z BAS do 210 €, które nie jest odliczane od Elterngeld. Miesiące życia dziecka, w których matce przysługują te świadczenia za to samo dziecko, są traktowane jako miesiące Basiselterngeld. Jeżeli świadczenia macierzyńskie są wyższe niż Elterngeld, za ten okres nie ma dodatkowej wypłaty Elterngeld; jeżeli Elterngeld jest wyższe, wypłacana jest różnica.

Jeżeli świadczenia macierzyńskie kończą się w trakcie miesiąca życia dziecka, Elterngeld za pozostałe dni tego miesiąca jest obliczane proporcjonalnie.

  1. Miesiące życia dziecka, w których matce przysługują świadczenia macierzyńskie za to samo dziecko, traktuje się jako miesiące pobierania Basiselterngeld — nawet jeśli prawo do świadczenia obejmuje tylko część danego miesiąca życia.
  2. Mutterschaftsgeld z ustawowej kasy chorych i dopłata pracodawcy są rozliczane z Elterngeld za to samo dziecko. Jednorazowe Mutterschaftsgeld z BAS do 210 € nie jest przy tym traktowane jako świadczenie podlegające temu odliczeniu.
  3. Dopłata: Jeśli przysługujące Elterngeld jest wyższe niż Mutterschaftsgeld, urząd wypłaci różnicę jako Elterngeld.
  4. Rozliczenie co do dnia: Urząd ds. Elterngeld oblicza za każdy miesiąc, ile Mutterschaftsgeld otrzymano i rozlicza to co do dnia z przysługującym Elterngeld.

Własna działalność gospodarcza a zasiłek macierzyński

Kobiety prowadzące działalność gospodarczą i dobrowolnie ubezpieczone w ustawowej kasie chorych otrzymują Mutterschaftsgeld wtedy, gdy ich ubezpieczenie obejmuje prawo do Krankengeld. W takim przypadku świadczenie jest wypłacane w wysokości odpowiadającej Krankengeld. Prawo do Krankengeld powinno być objęte ubezpieczeniem przed rozpoczęciem okresu, za który ma być wypłacane świadczenie; nie można go uruchomić wstecz tylko po to, aby uzyskać Mutterschaftsgeld.

Przy prywatnym ubezpieczeniu zasady zależą od konkretnej polisy. Zatrudnione kobiety prywatnie ubezpieczone mogą otrzymać z BAS jednorazowo do 210 € oraz — jeśli spełniają warunki — dopłatę pracodawcy. Dodatkowo prywatna polisa Krankentagegeld może przewidywać wypłatę podczas okresu ochronnego.

Jeżeli dochód w okresie ciąży lub po porodzie nie wystarcza na utrzymanie, warto indywidualnie sprawdzić prawo do Grundsicherungsgeld (które od 1 lipca 2026 zastąpiło Bürgergeld), Sozialhilfe, dodatku z tytułu ciąży oraz jednorazowego wsparcia na wyprawkę. Właściwa instytucja zależy od sytuacji dochodowej i zawodowej; samo prowadzenie działalności nie daje automatycznego prawa do tych świadczeń.

Także osoby dobrowolnie ubezpieczone w ustawowej kasie chorych mogą podczas pobierania Mutterschaftsgeld korzystać ze zwolnienia ze składek od dochodu z pracy, który w tym okresie rzeczywiście nie jest osiągany. Jeżeli nadal uzyskujesz inne dochody podlegające składkom, kasa chorych ocenia je według zwykłych zasad.

Minijob a zasiłek macierzyński

Przy Minijob decydujące jest ubezpieczenie zdrowotne. Jeżeli jesteś samodzielnie członkinią ustawowej kasy chorych, możesz otrzymać z niej do 13 € dziennie oraz — przy spełnieniu warunków — dopłatę pracodawcy. Jeżeli jesteś wyłącznie ubezpieczona rodzinnie albo prywatnie, o Mutterschaftsgeld występujesz do BAS; świadczenie wynosi łącznie maksymalnie 210 €, a przy zatrudnieniu może dodatkowo przysługiwać dopłata pracodawcy. Sam Minijob nie wyklucza więc Mutterschaftsgeld, ale zmienia się instytucja wypłacająca i sposób obliczenia.

Co zrobić, jeśli kasa chorych lub BAS odmówi Mutterschaftsgeld?

Najpierw sprawdź uzasadnienie decyzji i czy urząd lub kasa ma komplet dokumentów: szczególnie potwierdzenie zatrudnienia, rodzaj ubezpieczenia oraz zaświadczenie o przewidywanym terminie porodu. Przy Minijob ważne jest rozróżnienie, czy jesteś samodzielnie członkinią ustawowej kasy chorych, czy tylko ubezpieczona rodzinnie — od tego zależy, czy właściwa jest kasa chorych, czy BAS.

Jeżeli nie zgadzasz się z formalną decyzją, sprawdź pouczenie o środkach odwoławczych w otrzymanym Bescheidzie. W przypadku decyzji BAS sprzeciw (Widerspruch) trzeba złożyć w prawidłowej formie; zwykły e-mail nie spełnia obecnie wymogów formalnych. Termin i dopuszczalny sposób wniesienia odwołania są podane w pouczeniu do decyzji.

Źródła: Familienportal des Bundes – Mutterschaftsleistungen; Bundesamt für Soziale Sicherung – Mutterschaftsgeld; Mutterschutzgesetz (MuSchG); Bundesagentur für Arbeit – świadczenia w ciąży i po porodzie; Familienportal des Bundes – Mutterschaftsgeld a Elterngeld.

AfD ma już dziewięć punktów przewagi nad CDU/CSU! Aż 78 procent Niemców nie uważa Merza za właściwego kanclerza

2

AfD umacnia prowadzenie w najnowszym ogólnoniemieckim sondażu. W niedzielnym badaniu INSA dla „BILD” partia osiąga 29 procent, podczas gdy CDU/CSU pozostaje na poziomie 20 procent. To przewaga dziewięciu punktów procentowych.

AfD przed CDU/CSU o dziewięć punktów

AfD zyskuje jeden punkt procentowy i dochodzi do 29 procent. Poparcie dla CDU/CSU nie zmienia się i wynosi 20 procent. Na trzecim miejscu znajdują się Zieloni z wynikiem 14 procent, którzy wyprzedzają SPD mającą 13 procent. Lewica osiąga 10 procent.

FDP uzyskuje 4 procent, BSW 3 procent, a pozostałe ugrupowania łącznie 7 procent. Oznacza to, że na partie znajdujące się poniżej progu wyborczego przypada w sumie 14 procent głosów.

Większość nie uważa Merza za właściwego kanclerza

Osobne badanie INSA dotyczące Friedricha Merza przyniosło jeszcze bardziej dotkliwe liczby dla szefa niemieckiego rządu. Na pytanie, czy Merz nadal jest właściwym kanclerzem, 78 procent respondentów odpowiedziało przecząco. Tylko 14 procent odpowiedziało „tak”, a 8 procent nie udzieliło odpowiedzi.

Nawet wśród zwolenników CDU i CSU 58 procent nie uważa Merza za właściwą osobę na stanowisku kanclerza. Przeciwnego zdania jest 36 procent.

Prawie co drugi kwestionuje odcinanie się od AfD

W tym samym badaniu zapytano także o zasadę niewspółpracowania z AfD. 46 procent respondentów uznało ją za nieaktualną, 34 procent chce jej utrzymania, a 20 procent nie zajęło stanowiska.

Wyniki sondaży pokazują nastroje w momencie przeprowadzenia badań. Nie są prognozą wyniku kolejnych wyborów.

Źródła:
BILD
Tagesspiegel
WELT
INSA

Obywatelstwo niemieckie – warunki, wniosek, koszty i test

Obywatelstwo niemieckie można uzyskać na kilka różnych sposobów. Dla Polaków mieszkających w Niemczech najczęściej chodzi o naturalizację po wymaganym okresie legalnego pobytu. Inne sytuacje dotyczą nabycia obywatelstwa przy urodzeniu, adopcji albo potwierdzenia, że zostało ono odziedziczone po niemieckim rodzicu lub dalszym przodku.

To rozróżnienie jest ważne: naturalizacja oznacza nadanie obywatelstwa na wniosek, natomiast w postępowaniu o stwierdzenie obywatelstwa urząd sprawdza, czy dana osoba już jest obywatelem Niemiec na mocy prawa. Sam niemiecki przodek, miejsce urodzenia albo służba krewnego w Wehrmachcie nie przesądzają jeszcze wyniku sprawy.

Jak można uzyskać obywatelstwo niemieckie?

Najczęstsze drogi to:

  • naturalizacja po co najmniej 5 latach legalnego pobytu w Niemczech,
  • naturalizacja małżonka lub zarejestrowanego partnera obywatela Niemiec,
  • nabycie obywatelstwa po niemieckim rodzicu,
  • nabycie obywatelstwa przez dziecko urodzone w Niemczech, jeśli rodzic spełnia ustawowe warunki pobytu,
  • nabycie obywatelstwa przez adopcję,
  • stwierdzenie posiadania obywatelstwa odziedziczonego po przodkach.

Warunki zależą od podstawy prawnej i historii konkretnej osoby. Dlatego dokumenty wymagane przy naturalizacji po pobycie są inne niż przy badaniu ciągłości obywatelstwa w rodzinie.

Obywatelstwo niemieckie po 5 latach pobytu

Zgodnie z aktualnym § 10 ustawy o obywatelstwie (StAG) podstawowy wymagany okres legalnego, zwykłego pobytu w Niemczech wynosi 5 lat. Wcześniejsza możliwość naturalizacji już po 3 latach ze względu na szczególne osiągnięcia integracyjne została usunięta z prawa. Nie należy więc planować wniosku na podstawie tej dawnej reguły.

Poza wymaganym okresem pobytu trzeba zasadniczo spełnić również następujące warunki:

  • wyjaśnić swoją tożsamość i aktualne obywatelstwo lub obywatelstwa,
  • mieć bezterminowe prawo pobytu albo inny status pobytowy dopuszczony przez ustawę,
  • co do zasady utrzymywać siebie i osoby pozostające na utrzymaniu bez świadczeń według SGB II (podstawowe zabezpieczenie osób zdolnych do pracy) lub SGB XII (pomoc społeczna), z uwzględnieniem ustawowych wyjątków,
  • znać język niemiecki co najmniej na poziomie B1,
  • wykazać znajomość niemieckiego porządku prawnego, społeczeństwa i warunków życia, zwykle przez Einbürgerungstest,
  • nie mieć skazania, które wyklucza naturalizację,
  • złożyć wymagane oświadczenia dotyczące demokratycznego porządku konstytucyjnego i szczególnej historycznej odpowiedzialności Niemiec.

Pięcioletni okres nie zawsze jest prostą sumą wszystkich lat spędzonych w Niemczech. Dłuższe wyjazdy i wcześniejsze okresy pobytu mogą być oceniane według dodatkowych zasad. W razie przerw warto poprosić urząd o ocenę swojej historii pobytowej przed skompletowaniem całego wniosku.

Dochody, Bürgergeld i wyjątki od wymogu samodzielnego utrzymania

Urząd bada, czy wnioskodawca jest w stanie utrzymać siebie oraz członków rodziny, wobec których ma obowiązek alimentacyjny. Nie oznacza to jednak, że każde pobieranie Bürgergeld albo Sozialhilfe automatycznie zamyka drogę do obywatelstwa. § 10 StAG przewiduje konkretne wyjątki, między innymi dla niektórych osób należących do pokolenia pracowników przybyłych do Republiki Federalnej Niemiec (RFN) na podstawie dawnych umów rekrutacyjnych oraz dla osób, które pracowały w pełnym wymiarze przez co najmniej 20 z ostatnich 24 miesięcy. Osobny wyjątek może obejmować małżonka lub partnera takiej osoby, jeżeli wspólnie wychowują małoletnie dziecko.

Urząd ocenia dokumenty i przyczynę pobierania świadczeń indywidualnie. Stare uproszczenie, zgodnie z którym wyjątek miał dotyczyć wszystkich osób poniżej 23. roku życia, nie odpowiada aktualnemu brzmieniu ustawy.

Obywatelstwo niemieckie po mężu lub żonie

Małżeństwo z obywatelem Niemiec nie nadaje obywatelstwa automatycznie, ale może skrócić wymagany czas pobytu. Zgodnie z § 9 StAG małżonek lub zarejestrowany partner obywatela Niemiec może być co do zasady naturalizowany po 3 latach legalnego pobytu w Niemczech, jeżeli małżeństwo albo zarejestrowany związek trwa od co najmniej 2 lat.

Nadal trzeba spełnić pozostałe wymagania, między innymi dotyczące tożsamości, języka, wiedzy o Niemczech, sytuacji finansowej oraz niekaralności. Związek musi faktycznie istnieć; małżeństwo fikcyjne albo trwały rozpad wspólnoty małżeńskiej może wykluczyć tę drogę. W szczególnych sytuacjach przepisy obejmują również wniosek złożony w ciągu roku od śmierci niemieckiego małżonka albo prawomocnego zakończenia małżeństwa, jeśli wnioskodawca żyje wspólnie z małoletnim niemieckim dzieckiem z tego związku i sprawuje nad nim pieczę.

Podwójne obywatelstwo niemieckie i polskie

Polak naturalizujący się w Niemczech może zachować obywatelstwo polskie. Niemieckie prawo od 27 czerwca 2024 roku zasadniczo dopuszcza wielokrotne obywatelstwo także wobec osób spoza Unii Europejskiej. Nie trzeba więc zrzekać się polskiego obywatelstwa jako warunku niemieckiej naturalizacji.

Osoba posiadająca oba obywatelstwa ma jednocześnie prawa i obowiązki wynikające z prawa obu państw. W kontaktach z polskimi władzami jest traktowana jako obywatel Polski i co do zasady nie może wobec nich skutecznie powoływać się wyłącznie na obywatelstwo niemieckie.

Obywatelstwo niemieckie po ojcu lub matce

Dziecko nabywa obywatelstwo niemieckie przy urodzeniu, jeżeli w chwili urodzenia co najmniej jeden rodzic jest obywatelem Niemiec. W praktyce może być jednak potrzebne udowodnienie obywatelstwa rodzica i całej podstawy jego nabycia, zwłaszcza gdy rodzina od wielu lat mieszkała poza Niemcami.

Przy obywatelstwie wywodzonym od ojca znaczenie może mieć prawnie skuteczne uznanie lub ustalenie ojcostwa. Postępowanie musi zostać wszczęte przed ukończeniem przez dziecko 23 lat. Nie ma ogólnej zasady, że badanie DNA musi być wykonane w Niemczech; decydujące są wymogi prawnego ustalenia ojcostwa.

Przy starszych przypadkach data urodzenia, płeć niemieckiego rodzica oraz to, czy rodzice pozostawali w małżeństwie, mają duże znaczenie. Dawne przepisy przez lata nierówno traktowały przekazywanie obywatelstwa przez matkę i ojca. Dla części osób urodzonych po 23 maja 1949 roku, które zostały pominięte z powodu dawnych przepisów dyskryminujących ze względu na płeć, istnieje procedura nabycia obywatelstwa przez oświadczenie na podstawie § 5 StAG. Nie należy więc automatycznie przyjmować dawnego uproszczenia, że osoba urodzona przed 1975 rokiem może dziedziczyć obywatelstwo wyłącznie po ojcu.

Istnieje też szczególna reguła dotycząca niektórych dzieci urodzonych za granicą: jeżeli niemiecki rodzic sam urodził się za granicą po 31 grudnia 1999 roku i ma tam zwykłe miejsce pobytu, obywatelstwo dziecka może zależeć od zgłoszenia urodzenia w ciągu roku. Są od tej reguły wyjątki, między innymi gdy dziecko zostałoby bezpaństwowcem.

Obywatelstwo niemieckie po dziadku, babci lub dalszych przodkach

Posiadanie niemieckiego dziadka albo pradziadka nie daje samo w sobie prawa do obywatelstwa. Trzeba wykazać, że przodek rzeczywiście był obywatelem Niemiec i że obywatelstwo zostało skutecznie przekazane w każdym kolejnym pokoleniu, a po drodze nie doszło do jego utraty.

W zależności od historii rodziny potrzebne mogą być:

  • akty urodzenia, małżeństwa i zgonu tworzące pełny łańcuch pokrewieństwa,
  • niemieckie paszporty, dowody osobiste lub dokumenty naturalizacyjne przodków,
  • meldunki, księgi rodzinne i dokumenty migracyjne,
  • akta wojskowe, archiwalne i dokumenty dotyczące Deutsche Volksliste,
  • dowody dotyczące ewentualnej naturalizacji w innym państwie,
  • dokumenty dotyczące adopcji, uznania ojcostwa albo wcześniejszego małżeństwa.

Dokumenty polskie mogą wymagać tłumaczenia na język niemiecki. Urząd określa, czy wystarczy tłumaczenie wykonane przez tłumacza przysięgłego w Polsce, czy potrzebne będzie tłumaczenie sporządzone lub uznawane w Niemczech. Warto ustalić to przed poniesieniem kosztów.

Dziadek w Wehrmachcie, Volkslista i dawne granice

Sam fakt służby ojca lub dziadka w Wehrmachcie nie jest wystarczającym dowodem niemieckiego obywatelstwa. Podobnie praca przymusowa w Niemczech ani samo urodzenie w Niemczech w czasie wojny nie przesądzają o jego nabyciu.

W sprawach rodzin pochodzących z terenów, których przynależność państwowa zmieniała się w XX wieku, istotne mogą być wpisy do Deutsche Volksliste, meldunki, akty naturalizacji, dokumenty wojskowe i inne materiały archiwalne. Ich znaczenie zależy od daty, kategorii dokumentu i sytuacji prawnej konkretnego przodka. Brak rodzinnej legitymacji Volkslisty nie zawsze kończy sprawę — warto sprawdzić archiwa państwowe, Bundesarchiv oraz dawne akta meldunkowe. Jednocześnie odnalezienie pojedynczego wpisu nie gwarantuje potwierdzenia obywatelstwa, ponieważ urząd bada całą historię prawną.

Dziecko urodzone w Niemczech

Dziecko otrzymuje obywatelstwo niemieckie przy urodzeniu, jeśli przynajmniej jeden rodzic jest wtedy obywatelem Niemiec. Obywatelstwo może też nabyć dziecko cudzoziemców urodzone na terenie Niemiec. Obecnie warunkiem jest, aby w chwili narodzin co najmniej jeden rodzic od 5 lat legalnie miał zwykłe miejsce pobytu w Niemczech i posiadał bezterminowe prawo pobytu albo wskazany w ustawie równoważny status.

Nabycie jest odnotowywane w rejestrze urodzeń. Nie oznacza to, że każde dziecko urodzone w Niemczech automatycznie zostaje obywatelem — muszą być spełnione warunki dotyczące rodzica.

Obywatelstwo przez adopcję

Małoletnie dziecko może nabyć obywatelstwo niemieckie przez skuteczną według prawa niemieckiego adopcję dokonaną przez obywatela Niemiec. Jeżeli adopcja została przeprowadzona za granicą, może być konieczne zbadanie albo uznanie jej skutków w Niemczech. W takiej sytuacji warto wcześniej skontaktować się z właściwym urzędem lub niemieckim konsulatem.

Gdzie złożyć wniosek o obywatelstwo niemieckie?

Osoba mieszkająca w Niemczech składa wniosek w miejscowo właściwym Staatsangehörigkeitsbehörde. Zależnie od miasta lub powiatu urząd działa przy Bürgeramt, Ausländerbehörde, Kreisverwaltung albo innej jednostce. Część urzędów udostępnia wniosek online, a część wymaga wcześniejszej konsultacji lub wizyty.

Nie należy wysyłać w ciemno formularza znalezionego na stronie innego landu. Lista dokumentów i sposób składania mogą się lokalnie różnić. Oficjalny portal Einbürgerung.de pomaga znaleźć informacje o przebiegu procedury, ale właściwy formularz i ostateczną listę załączników podaje miejscowy urząd.

Osoby mieszkające stale poza Niemcami, które chcą potwierdzić posiadanie obywatelstwa po przodkach, powinny sprawdzić procedurę Bundesverwaltungsamt oraz informacje właściwego niemieckiego przedstawicielstwa zagranicznego.

Jakie dokumenty są potrzebne do naturalizacji?

Dokładny zestaw zależy od sytuacji rodzinnej, źródła dochodu i praktyki urzędu. Najczęściej trzeba przygotować:

  • ważny paszport lub dowód tożsamości oraz dokumenty wyjaśniające obecne obywatelstwo,
  • akt urodzenia, a w razie potrzeby akty małżeństwa, rozwodu lub zgonu małżonka,
  • dokument potwierdzający prawo pobytu; obywatele UE przedstawiają dokumenty dotyczące korzystania z prawa swobodnego przepływu,
  • potwierdzenia zameldowania i historii pobytu,
  • certyfikat językowy B1 albo inny uznawany dowód znajomości języka,
  • zaświadczenie o zdaniu Einbürgerungstest lub uznawany dokument zastępczy,
  • umowę o pracę, odcinki wynagrodzenia, decyzje podatkowe lub inne dowody dochodu,
  • dokumenty dotyczące świadczeń, ubezpieczenia, emerytury i obowiązków alimentacyjnych, jeśli urząd ich wymaga,
  • w przypadku działalności gospodarczej: decyzje podatkowe, rozliczenia i aktualne dane o sytuacji firmy,
  • dokumenty dzieci objętych wspólnym wnioskiem oraz dowody władzy rodzicielskiej,
  • dowód niemieckiego obywatelstwa małżonka przy wniosku na podstawie § 9 StAG.

Starsze urzędy lub konkretne sprawy mogą wymagać także życiorysu, przebiegu ubezpieczenia emerytalnego, zaświadczenia pracodawcy albo dodatkowych dokumentów rodzinnych. Nie wszystkie pozycje z jednej listy dotyczą każdego wnioskodawcy.

Dokumenty przy stwierdzeniu obywatelstwa po przodkach

W tym postępowaniu kluczowe jest odtworzenie całej linii prawnej, a nie tylko przedstawienie aktu urodzenia niemieckiego dziadka. Zwykle zbiera się własny akt urodzenia, akty urodzenia i małżeństwa rodziców oraz przodków, niemieckie paszporty i dowody, akty naturalizacji, księgi rodzinne, meldunki, dokumenty dotyczące przesiedlenia oraz inne dowody wskazujące, kiedy i na jakiej podstawie przodek był obywatelem Niemiec.

Jeżeli dokument zaginął, warto szukać jego urzędowego śladu zamiast zakładać, że sprawa jest niemożliwa. Pomocne mogą być polskie archiwa państwowe, Bundesarchiv, niemieckie urzędy stanu cywilnego, archiwa meldunkowe i akta dawnych postępowań naturalizacyjnych. Urząd może poprosić o dalsze dowody także po złożeniu wniosku.

Jak udowodnić znajomość języka niemieckiego?

Standardowym wymaganiem przy naturalizacji jest poziom co najmniej B1 według Europejskiego Systemu Opisu Kształcenia Językowego. Najprostszym dowodem jest uznawany certyfikat językowy. Znajomość języka może też wynikać z niemieckiego świadectwa szkolnego, ukończenia niemieckiej szkoły zawodowej albo studiów prowadzonych po niemiecku. To urząd ocenia, czy konkretny dokument wystarcza.

Ustawa przewiduje odstępstwa, jeżeli z powodu choroby, niepełnosprawności albo wieku spełnienie wymogu nie jest możliwe. Istnieją także szczególne ułatwienia dla określonych grup. Nie należy jednak zakładać zwolnienia samodzielnie — trzeba je udokumentować i uzgodnić z Staatsangehörigkeitsbehörde.

Einbürgerungstest – test na obywatelstwo niemieckie

Einbürgerungstest sprawdza wiedzę o niemieckim porządku prawnym i społecznym oraz warunkach życia w Niemczech. Włączenie tej części do głównego poradnika jest ważne, ponieważ dla większości osób naturalizowanych test jest jednym z podstawowych załączników do wniosku.

Ile pytań zawiera Einbürgerungstest?

Arkusz zawiera 33 pytania:

  • 30 pytań ogólnoniemieckich,
  • 3 pytania dotyczące landu, w którym zdaje się test.

Do każdego pytania podane są cztery odpowiedzi, z których jedna jest prawidłowa. Na rozwiązanie testu jest 60 minut. Aby zdać go na potrzeby naturalizacji, trzeba odpowiedzieć prawidłowo na co najmniej 17 z 33 pytań.

Z jakich tematów są pytania?

Pytania obejmują między innymi:

  • demokrację i państwo prawa,
  • prawa i obowiązki obywateli,
  • wybory, parlament, rząd i federalny ustrój Niemiec,
  • historię Niemiec, w tym narodowy socjalizm, podział kraju i ponowne zjednoczenie,
  • życie społeczne, religię, równość i codzienne zasady współżycia,
  • podstawowe informacje o danym landzie.

Oficjalny katalog obejmuje 300 pytań ogólnych oraz 10 pytań właściwych dla każdego landu. Nie wszystkie pojawią się w jednym arkuszu. Federalny Urząd ds. Migracji i Uchodźców (BAMF) udostępnia katalog i interaktywny przykładowy test, dlatego można przygotować się bez kupowania komercyjnego kursu.

Gdzie zapisać się na test i ile on kosztuje?

Test przeprowadzają placówki uprawnione przez BAMF, często są to Volkshochschule lub inne ośrodki prowadzące kursy integracyjne. Termin należy rezerwować z wyprzedzeniem, ponieważ w dużych miastach miejsca mogą być zajęte na wiele tygodni.

Opłata za Einbürgerungstest wynosi 25 euro. Na egzamin trzeba przynieść ważny dokument tożsamości. Po sprawdzeniu odpowiedzi uczestnik otrzymuje zaświadczenie z wynikiem, które dołącza się do wniosku o naturalizację. Jeżeli test nie zostanie zaliczony, można przystąpić do niego ponownie. Czas oczekiwania na wynik zależy od organizatora i obciążenia BAMF, dlatego dawne zapewnienie o wyniku zawsze po około dwóch tygodniach nie jest wiarygodną regułą.

Czy test „Leben in Deutschland” wystarcza?

Zaświadczenie z testu „Leben in Deutschland”, zdawanego na zakończenie kursu integracyjnego, może potwierdzać wiedzę wymaganą do naturalizacji, jeżeli uzyskano wynik odpowiadający progowi naturalizacyjnemu, czyli co najmniej 17 poprawnych odpowiedzi. W razie wątpliwości warto przesłać kopię wyniku do urzędu i poprosić o potwierdzenie przed zapisywaniem się na kolejny egzamin.

Kto może być zwolniony z Einbürgerungstest?

Osobnego testu zwykle nie trzeba zdawać, jeżeli wymaganą wiedzę potwierdza odpowiednie niemieckie świadectwo szkolne. Zwolnienie może również wynikać z choroby, niepełnosprawności albo wieku, jeżeli spełnienie wymogu nie jest możliwe. Samo uczęszczanie do niemieckiej szkoły lub zaliczenie pojedynczego przedmiotu nie zawsze wystarczy — właściwy urząd ocenia konkretny dokument.

Ile kosztuje obywatelstwo niemieckie?

Opłata za naturalizację wynosi zasadniczo 255 euro za osobę. Za małoletnie dziecko naturalizowane razem z rodzicem, które nie ma własnych dochodów, opłata wynosi 51 euro. Małoletni składający samodzielny wniosek płaci co do zasady pełne 255 euro. W uzasadnionych przypadkach urząd może obniżyć opłatę, umorzyć ją albo zgodzić się na raty.

Do tego mogą dojść koszty testu – 25 euro – certyfikatu językowego, odpisów aktów, tłumaczeń, zdjęć i dokumentów archiwalnych. Opłaty w postępowaniach dotyczących stwierdzenia obywatelstwa lub innych szczególnych procedur mogą mieć inną podstawę. Dawnych kwot 10 albo 25 euro nie należy automatycznie stosować do współczesnej naturalizacji; aktualną należność podaje urząd prowadzący konkretną sprawę.

Jak długo trwa rozpatrywanie wniosku?

Nie ma jednego wiarygodnego terminu dla całych Niemiec. Czas zależy od miasta, kompletności dokumentów, konieczności sprawdzenia danych w innych urzędach oraz złożoności historii rodzinnej. Postępowanie po przodkach może trwać szczególnie długo, gdy potrzebne są akta z kilku państw lub archiwów.

Przed złożeniem warto zrobić czytelne kopie, uporządkować dokumenty chronologicznie i zachować potwierdzenie ich przekazania. Jeżeli w trakcie postępowania zmieni się adres, praca, stan cywilny albo sytuacja rodzinna, należy poinformować urząd.

Jakie korzyści daje obywatelstwo niemieckie?

Najważniejsze skutki prawne to:

  • prawo do niemieckiego paszportu i dowodu osobistego,
  • bezwarunkowe prawo pobytu w Niemczech, niezależne od statusu cudzoziemca,
  • prawo głosu w wyborach federalnych i landowych oraz pełne prawa wyborcze wynikające z obywatelstwa,
  • dostęp do stanowisk i funkcji zastrzeżonych dla obywateli,
  • obywatelstwo Unii Europejskiej oraz związane z nim prawa swobodnego przemieszczania się,
  • niemiecka ochrona konsularna za granicą, z uwzględnieniem zasad obowiązujących osoby z wieloma obywatelstwami.

Obywatelstwo nie gwarantuje natomiast kredytu, wyższego zasiłku ani korzystniejszych zasad dziedziczenia. Takie twierdzenia pojawiały się w starszych poradnikach, ale nie są odrębnymi ustawowymi przywilejami niemieckiego obywatela.

Źródła: § 4 StAG – nabycie obywatelstwa przy urodzeniu, § 9 StAG – małżonkowie obywateli Niemiec, § 10 StAG – warunki naturalizacji, § 38 StAG – opłaty, oficjalny portal federalny Einbürgerung.de, BAMF – Einbürgerungstest oraz Bundesverwaltungsamt – obywatelstwo.