Polityk AfD uspokaja zagranicznych medyków w Niemczech: „Nie macie się czego obawiać. Macie tutaj przyszłość!”

1

Ulrich Siegmund z AfD zapewnia, że zagraniczni pracownicy ochrony zdrowia, którzy legalnie mieszkają w Niemczech, mają odpowiednie kwalifikacje i pracują w szpitalach lub gabinetach, nie muszą obawiać się o swoją przyszłość w Saksonii-Anhalt. Jego słowa dotyczą właśnie tej grupy, a nie wszystkich cudzoziemców.

Kogo dotyczą słowa polityka AfD?

W komunikacie z 11 września Siegmund odniósł się do obaw zagranicznych specjalistów pracujących w ochronie zdrowia. Jak stwierdził, osoby przebywające w Niemczech legalnie, dobrze wykwalifikowane i wykonujące codzienną pracę w placówkach medycznych „mają tutaj przyszłość i absolutnie nie mają się czego obawiać”.

To zapewnienie jest warunkowe: polityk wymienił zarówno legalny pobyt, kwalifikacje, jak i pracę w szpitalu lub gabinecie. Nie zapowiedział przy tym nowej ustawy ani zmiany zasad pobytowych.

Co Siegmund mówi o remigracji?

Według Siegmunda stanowisko jego partii w sprawie remigracji sprowadza się do egzekwowania obowiązującego prawa. Jego zdaniem osoby zobowiązane do wyjazdu, przebywające w kraju nielegalnie lub popełniające przestępstwa powinny opuścić Niemcy bez względu na wykonywany zawód. To deklaracja polityka, a nie informacja o nowej decyzji władz.

Ponad 1900 zagranicznych lekarzy w Saksonii-Anhalt

Oliver Kirchner, kierujący wraz z Siegmundem frakcją AfD w landtagu, postuluje więcej miejsc na studiach medycznych dla miejscowych kandydatów oraz programy zachęcające niemieckich lekarzy pracujących za granicą do powrotu. Opowiada się także za wiążącymi standardami językowymi i kwalifikacyjnymi.

Z danych izby lekarskiej przytoczonych przez dpa wynika, że pod koniec 2025 roku w Saksonii-Anhalt pracowało ponad 1900 zagranicznych lekarzy. Większość była zatrudniona w szpitalach i klinikach rehabilitacyjnych.

Źródła: dpa / DIE ZEIT; AfD Sachsen-Anhalt (komunikat z 11.09.2026).

Szokujące dane z Niemiec: trzy miesiące po szkoleniach zatrudniony był tylko co czwarty odbiorca Bürgergeld!

2

Zaledwie 27,2 proc. osób, które zakończyły finansowane szkolenie zawodowe, było trzy miesiące później zatrudnionych na stanowisku objętym obowiązkowymi składkami społecznymi. Tak wynika z najnowszej odpowiedzi rządu federalnego dotyczącej odbiorców Bürgergeld.

Dane pochodzą ze statystyk Federalnej Agencji Pracy i dotyczą osób z systemu SGB II, czyli świadczeniobiorców Bürgergeld, które w 2025 roku uczestniczyły w programach doskonalenia zawodowego.

Tylko 22.324 osoby miały zatrudnienie po trzech miesiącach

W analizowanym okresie odnotowano 82.032 wyjścia z programów szkoleniowych. Trzy miesiące później 22.324 uczestników było zatrudnionych w pracy objętej obowiązkowym ubezpieczeniem społecznym. Oznacza to wskaźnik na poziomie 27,2 proc.

Innymi słowy: zatrudniony był nieco więcej niż co czwarty uczestnik. W przypadku niemal trzech czwartych badanych statystyka nie wykazała po trzech miesiącach takiego zatrudnienia.

Większość uczestników pomyślnie ukończyła szkolenie

W 2025 roku w Niemczech rozpoczęto 81.256 takich programów dla osób należących do systemu SGB II. Według danych Federalnej Agencji Pracy 74.309 uczestników pomyślnie ukończyło szkolenie. Kolejnych 660 przerwało je wcześniej z powodu podjęcia pracy.

Egzaminu nie zdało 286 osób. Z powodu dłuższej nieobecności program zakończyło przed czasem 1.364 uczestników, a 2.546 osób przerwało go z innych powodów.

NIUS mówi o bardzo wysokich kosztach

Portal NIUS, który opisał dane, informuje, że z kasy ubezpieczenia od bezrobocia na ten obszar przeznaczono niemal 640 mln euro. Na tej podstawie medium wylicza około 8.000 euro na uczestnika oraz około 32.000 euro w przeliczeniu na osobę, która trzy miesiące po szkoleniu miała zatrudnienie objęte składkami.

Te kwoty są wyliczeniem redakcji NIUS. W oficjalnej odpowiedzi rządu zapisano bowiem, że za 2025 rok nie są dostępne dane o średnich kosztach na uczestnika, kosztach skutecznej integracji ani łącznych kosztach tych programów.

Czego nie pokazuje statystyka?

Wskaźnik 27,2 proc. dotyczy wyłącznie zatrudnienia objętego obowiązkowymi składkami społecznymi po trzech miesiącach od zakończenia programu. Nie przesądza on, że wszystkie pozostałe osoby nadal były bezrobotne albo pobierały Bürgergeld. W tej liczbie mogą znajdować się między innymi osoby samozatrudnione, pracujące w formie nieobjętej tą statystyką lub nieaktywne zawodowo z innych powodów.

Rząd federalny zaznaczył również, że dla uczestników kończących szkolenia w 2025 roku dostępne były dotąd tylko dane z trzymiesięcznego okresu obserwacji. Wyników po sześciu i dwunastu miesiącach nie przedstawiono.

Źródła

Dane: odpowiedź rządu federalnego, druk Bundestagu 21/7812 oraz podsumowanie Bundestagu. Materiał redakcyjny i wyliczenia kosztów: NIUS.

Kinderzuschlag w Niemczech 2026: kwota, dochód i wniosek

Kinderzuschlag (KiZ) to niemiecki dodatek do zasiłku rodzinnego Kindergeld dla rodzin, których dochód wystarcza na potrzeby rodziców, ale nie pokrywa całego utrzymania dzieci. Nie przyznaje się go automatycznie razem z Kindergeld: trzeba osobno wystąpić do kasy świadczeń rodzinnych (Familienkasse). Poniżej znajdziesz warunki, kwoty i sposób złożenia wniosku według zasad sprawdzonych 25 września 2026 r.

Ile wynosi Kinderzuschlag w Niemczech w 2026 roku?

Dodatek wynosi do 297 euro miesięcznie na każde dziecko. W tej kwocie jest już zawarta dodatkowa wypłata dla dzieci z rodzin o niskich dochodach (Sofortzuschlag) w wysokości 25 euro; nie dolicza się jej drugi raz. Przykładowo przy dwojgu dzieci maksymalna suma to 594 euro miesięcznie, ale Familienkasse ustala należną kwotę osobno dla każdego dziecka. Wypłata odbywa się zwykle w tym samym terminie co Kindergeld. Na dodatek przysługuje odrębny wniosek, a za miesiące sprzed miesiąca jego złożenia nie ma wyrównania.

Kto może otrzymać Kinderzuschlag w Niemczech?

Muszą być spełnione łącznie następujące warunki:

  • Dziecko mieszka w gospodarstwie domowym osoby wnioskującej, nie ukończyło 25 lat oraz nie jest w małżeństwie ani zarejestrowanym związku partnerskim.
  • Na dziecko przysługuje Kindergeld lub porównywalne świadczenie. Warunki samego Kindergeld opisujemy osobno.
  • Miesięczny dochód brutto rodziców wynosi co najmniej 900 euro łącznie, a u samotnego rodzica co najmniej 600 euro. Do tego minimum nie wlicza się Kindergeld, Kinderzuschlag ani Wohngeld.
  • Dochód rodziny wraz z dodatkiem i, jeśli dotyczy, dodatkiem mieszkaniowym Wohngeld pozwala co do zasady uniknąć potrzeby korzystania z podstawowego świadczenia na utrzymanie z Jobcenter. Ustawa przewiduje też ściśle określony wyjątek, gdy po uwzględnieniu dodatków brakuje nie więcej niż 100 euro; wymagane są dodatkowe warunki, między innymi dotyczące dochodu z pracy i niepobierania świadczeń z odpowiednich systemów socjalnych.

Polskie obywatelstwo samo w sobie nie wyklucza prawa do KiZ: obywatele państw Unii Europejskiej mogą go otrzymać po spełnieniu warunków. Jeśli dziecko mieszka w Polsce, nie zakładaj, że pobieranie niemieckiego Kindergeld automatycznie daje też KiZ — znaczenie mają zasada wspólnego gospodarstwa i okoliczności sprawy transgranicznej. Warto przed złożeniem wniosku opisać Familienkasse, gdzie dziecko faktycznie mieszka.

Czy bezrobotny lub pobierający świadczenia może dostać Kinderzuschlag?

Brak pracy nie oznacza automatycznej odmowy. Zasiłek dla bezrobotnych z ubezpieczenia (Arbeitslosengeld I) może być uwzględniony w dochodzie. Również przy zasiłku rodzicielskim (Elterngeld) urząd bada faktyczne kwoty i pozostałe warunki. Natomiast rodzina pobierająca podstawowe świadczenie z Jobcenter nie może po prostu doliczyć KiZ do tej samej kwoty: świadczenia są ze sobą rozliczane, a obowiązujące warunki i ewentualne wyjątki trzeba sprawdzić dla całego gospodarstwa. Jeśli po przyznaniu KiZ sytuacja finansowa się pogorszy, zapytaj Jobcenter o możliwość uzupełnienia dochodu i zgłoś otrzymywany dodatek.

Ile można zarabiać, żeby dostać Kinderzuschlag?

Poza wymienionym dolnym progiem 600 lub 900 euro brutto nie ma jednej sztywnej górnej kwoty zarobków wspólnej dla wszystkich. Na wynik wpływają dochody netto po ustawowych potrąceniach, liczba i wiek dzieci, czynsz albo koszty własnego mieszkania, koszty ogrzewania oraz inne dochody. Familienkasse bierze zasadniczo średni dochód z sześciu miesięcy poprzedzających miesiąc wniosku: przy wniosku we wrześniu analizuje zwykle dochody od marca do sierpnia. Dlatego pojedyncza wyższa wypłata nie daje prostej odpowiedzi „tak” lub „nie”.

W praktyce zacznij od urzędowego KiZ-Lotse. To wstępne sprawdzenie prawa, nie kalkulator dokładnej kwoty ani decyzja urzędu. Nawet po wcześniejszej odmowie warto sprawdzić ponownie, jeśli zmienił się dochód lub koszt mieszkania.

Jak dochody rodziców i dziecka zmniejszają Kinderzuschlag?

Pełną obliczoną sumę można dostać, gdy dochód rodziców nie przewyższa ich własnych potrzeb uwzględnianych w obliczeniu, a dziecko nie ma dochodu lub majątku zmniejszającego świadczenie. Jeśli dochód z pracy rodziców przekracza ich wyliczone potrzeby, nadwyżka obniża sumę KiZ o 45 procent nadwyżki, a nie o 45 procent całego wynagrodzenia. Niektóre inne dochody rodziców pomniejszają dodatek w pełnej wysokości.

Dochód dziecka, na przykład alimenty, zaliczka alimentacyjna (Unterhaltsvorschuss) albo renta sieroca, pomniejsza dodatek przypadający na to dziecko co do zasady o 45 procent dochodu uwzględnianego w obliczeniu. To nie oznacza automatycznej utraty całego świadczenia. W przypadku dzieci mających dochody z nauki zawodu lub stypendium potrzebna jest ocena ich rodzaju i możliwych odliczeń.

Czy oszczędności i majątek wykluczają Kinderzuschlag?

Urząd bada tylko znaczny majątek gospodarstwa. Według informacji Familienkasse granica wynosi 55 000 euro dla dwóch osób, 70 000 euro dla trzech osób i rośnie o 15 000 euro za każde kolejne dziecko. Do majątku mogą należeć pieniądze na koncie, gotówka, akcje, fundusze oraz nieruchomości także w Polsce. Odpowiednie wyposażenie domu, mieszkanie lub dom o odpowiedniej wielkości zamieszkiwany przez rodzinę oraz odpowiedni samochód są wyłączone. Pytanie o majątek w starym formularzu i widoczne na archiwalnych zrzutach 3 850 euro jest nieaktualne; nie używaj tej kwoty do oceny prawa w 2026 roku.

Gdzie i jak złożyć wniosek o Kinderzuschlag w Niemczech?

Wniosek składa się bezpłatnie do właściwej Familienkasse. Najprościej rozpocząć na oficjalnej stronie wniosku online. Po złożeniu otrzymasz decyzję (Bescheid). Jeśli korzystasz z federalnego konta identyfikacji elektronicznej (BundID), możesz wysłać wniosek online bez drukowania i odręcznego podpisu; w pozostałych wariantach kieruj się aktualną instrukcją systemu. Dokumenty można także przesłać pocztą lub przekazać we właściwej placówce. Nie płać pośrednikom obiecującym szybszą decyzję — wniosek i pomoc Familienkasse są bezpłatne.

Wniosek warto wysłać w miesiącu, od którego potrzebujesz wsparcia. Świadczenie przyznaje się od miesiąca złożenia wniosku, nie od dnia otrzymania decyzji; zwykłe wyrównanie za wcześniejsze miesiące nie przysługuje. Otrzymywanie Kindergeld nie zastępuje zgłoszenia po KiZ.

Jakie dokumenty przygotować do wniosku o Kinderzuschlag?

Zależnie od sytuacji przygotuj przede wszystkim dokumenty potwierdzające dochód i koszty mieszkania. Familienkasse wskaże dodatkowe załączniki, gdy będą potrzebne. Typowo przydają się:

  • numer Kindergeld i dane wszystkich domowników oraz konto do wypłaty;
  • zaświadczenia o dochodach rodziców z ostatnich sześciu miesięcy, na przykład paski płacowe, decyzje o zasiłkach, informacje o działalności; odpowiednio także dane o dochodach dziecka;
  • umowa najmu i aktualne koszty czynszu oraz ogrzewania albo dokumenty kosztów własnego lokalu; decyzja o Wohngeld, jeżeli taki dodatek pobierasz;
  • zestawienie majątku, gdy przekracza urzędowe granice, oraz — jeśli są istotne — dowody kosztów dojazdów do pracy, ubezpieczeń, alimentów i opieki nad dzieckiem.

Nie każde zaświadczenie jest wymagane w każdej sprawie. Jeśli nie masz wszystkich dokumentów, złóż wniosek i uzupełnij brakujące dowody na wezwanie Familienkasse; nie zwlekaj bez potrzeby do następnego miesiąca.

Na jaki okres przyznaje się Kinderzuschlag i kiedy następuje wypłata?

Decyzja dotyczy zwykle sześciu miesięcy, licząc od miesiąca złożenia wniosku lub od końca bieżącego okresu pobierania. Aby otrzymywać dodatek dalej, złóż kolejny wniosek przed upływem okresu przyznania. Wypłaty następują razem z Kindergeld według terminarza Familienkasse. Zmiany w składzie gospodarstwa, takie jak wyprowadzka dziecka lub rozstanie, należy zgłaszać; przejściowy wzrost albo spadek zarobków w trakcie przyznanych sześciu miesięcy zasadniczo nie powoduje automatycznego przeliczenia tego okresu, ale zostanie uwzględniony przy kolejnym wniosku.

Ile czeka się na Kinderzuschlag i co zrobić, gdy urząd milczy?

Nie ma gwarancji decyzji w ciągu określonej liczby tygodni. Familienkasse może poprosić o brakujące dowody. Jeśli przez sześć tygodni od otrzymania wniosku nie ma wiadomości, zapytaj o stan sprawy pod bezpłatnym numerem 0800 4 555530, podając numer sprawy i datę złożenia wniosku. Późniejsza decyzja nie skraca miesięcy, za które przyznano świadczenie: należne kwoty zostaną wyrównane przy najbliższej wypłacie.

Co zrobić po odmowie lub zbyt niskiej kwocie Kinderzuschlag?

Sprawdź uzasadnienie decyzji: częste punkty sporne to pominięte koszty mieszkania, dochód z niewłaściwego okresu, błędna liczba domowników lub nieprawidłowo uwzględniony majątek. Skontaktuj się z Familienkasse, aby wyjaśnić błąd, ale nie czekaj z formalnym odwołaniem. Sprzeciw (Widerspruch) można wnieść zasadniczo w ciągu miesiąca od otrzymania decyzji, korzystając z oficjalnej usługi online albo przesyłając pismo na adres podany w decyzji. Wskaż numer decyzji, czego się domagasz i dołącz odpowiednie dowody. Po negatywnym rozstrzygnięciu sprzeciwu sprawdź pouczenie o sądzie i terminie złożenia skargi.

Wohngeld, opłaty za przedszkole i pomoc szkolna przy Kinderzuschlag

Kinderzuschlag może łączyć się z dodatkiem mieszkaniowym Wohngeld, ale o każde świadczenie występuje się osobno. Rodziny otrzymujące KiZ mogą również ubiegać się o zwolnienie z opłat za przedszkole lub opiekę dzienną w odpowiednim urzędzie ds. dzieci i młodzieży (Jugendamt) oraz o pomoc na edukację i udział dziecka w życiu szkoły (Bildung und Teilhabe), na przykład dofinansowanie materiałów szkolnych albo posiłków. To odrębne procedury; nie zakładaj, że wypłata KiZ automatycznie uruchomi wszystkie dodatki.

Jak wypełnić wniosek o Kinderzuschlag po polsku?

Aktualny formularz otwórz na stronie Familienkasse. Nazwy pól i kolejność ekranów mogą się zmieniać. Poniższa lista tłumaczy informacje potrzebne do wypełnienia wniosku; nie opiera się na dawnych zrzutach ekranu.

  1. Dane wnioskodawcy i partnera: wpisz imię, nazwisko, ewentualne nazwisko rodowe, datę urodzenia, obywatelstwo oraz aktualny adres. Jeśli formularz o to pyta, zaznacz zatrudnienie w służbie publicznej. Podaj numer sprawy Kindergeld (Kindergeldnummer), jeśli jest wymagany, i międzynarodowy numer rachunku bankowego (IBAN). Jeśli konto należy do innej osoby, wpisz dane właściciela zgodnie z formularzem.
  2. Dzieci i gospodarstwo domowe: podaj datę urodzenia i stopień pokrewieństwa każdego dziecka, informację, czy mieszka z Tobą stale, oraz dane innych domowników. Przy starszym dziecku zaznacz naukę szkolną, zawodową lub studia (Schule, Ausbildung, Studium), jeśli formularz o to pyta.
  3. Mieszkanie i szczególne potrzeby: wskaż, czy wynajmujesz lokal, czy mieszkasz we własnym; przygotuj aktualny czynsz, opłaty i ogrzewanie oraz decyzję o Wohngeld, jeśli je pobierasz. Jeśli formularz o to pyta, wskaż sposób podgrzewania ciepłej wody oraz pobyt domownika w placówce stacjonarnej. Informacje o ciąży, niepełnosprawności albo diecie wymagającej dodatkowych nakładów podaj wtedy, gdy dotyczą domowników, i przygotuj odpowiednie zaświadczenia.
  4. Dochody z sześciu poprzednich miesięcy: wykaż wynagrodzenia i dochody z działalności, zasiłki dla bezrobotnych, chorobowe i rodzicielskie, emerytury, alimenty oraz świadczenia edukacyjne, na przykład BAföG (niemieckie wsparcie finansowe dla uczniów i studentów). Przed wpisaniem kwot porównaj je z zaświadczeniami.
  5. Wydatki i majątek: zgodnie z pytaniami formularza zgłoś między innymi koszty dojazdów do pracy, składki, płacone alimenty i koszty opieki nad dzieckiem. Podaj stan oszczędności, papierów wartościowych i nieruchomości także w Polsce. Dawny próg 3 850 euro z wcześniejszego formularza nie obowiązuje; aktualne granice objaśniamy wyżej.
  6. Dochody dziecka, załączniki i wysyłka: osobno wskaż na przykład alimenty, zaliczkę alimentacyjną, rentę sierocą lub wynagrodzenie dziecka. Dołącz dostępne dowody dochodu i kosztów mieszkania, sprawdź podsumowanie i potwierdź wymagane oświadczenia. Jeśli system przy Twoim sposobie identyfikacji pozwala wysłać wniosek w całości online, zachowaj potwierdzenie; gdy wymaga wydruku i podpisu, postępuj według wyświetlonych instrukcji.

Gdy nie jesteś pewien znaczenia konkretnego pola, zapytaj Familienkasse przed wysyłką. Brakujące zaświadczenia można dostarczyć po złożeniu wniosku na wezwanie urzędu.

Źródła

Stan zasad sprawdzono 25 września 2026 r. w oficjalnych źródłach: Familienkasse — warunki, kwoty, majątek, wniosek i odwołanie; federalny portal rodzinny — wysokość i inne świadczenia; § 6a niemieckiej ustawy o Kindergeld (Bundeskindergeldgesetz, BKGG); urzędowe wstępne sprawdzenie prawa (KiZ-Lotse).

Rząd w Niemczech chce zabrać rodzicom pięć dni opieki nad chorym dzieckiem. Zmiana już od 2027 roku!

1

Pracujący rodzice w Niemczech powinni przygotować się na możliwe ograniczenie liczby dni przeznaczonych na opiekę nad chorym dzieckiem. Obecna regulacja obowiązuje tylko do końca 2026 roku. Jeżeli Bundestag jej nie przedłuży, od stycznia limit spadnie z 15 do 10 dni na dziecko i każdego z rodziców.

Pięć dni mniej na chore dziecko

W 2026 roku rodzic objęty ustawowym ubezpieczeniem zdrowotnym może wykorzystać 15 dni roboczych na opiekę nad jednym chorym dzieckiem. Każdemu z rodziców przysługuje własny limit. Samotni rodzice mają obecnie do dyspozycji 30 dni.

Te podwyższone limity wygasają wraz z końcem roku. Bez kolejnej decyzji Bundestagu od 2027 roku automatycznie wrócą wcześniejsze zasady: 10 dni na dziecko i rodzica oraz 20 dni dla osoby samotnie wychowującej dziecko. Oznacza to utratę pięciu dni w przypadku każdego z rodziców.

Minister nie chce przedłużenia obecnej regulacji

Federalny minister zdrowia Carsten Linnemann opowiedział się w Bundestagu przeciwko dalszemu utrzymywaniu podwyższonego limitu. Przekonywał, że rozwiązanie zostało wprowadzone w związku z pandemią i czas wycofać specjalne regulacje.

Ostateczna sytuacja nie jest jeszcze przesądzona. Bundestag nadal może przedłużyć obecne 15 dni. Na razie jednak obowiązujące przepisy gwarantują wyższy limit wyłącznie do 31 grudnia 2026 roku, a stanowisko ministra wskazuje, że rząd nie planuje jego utrzymania.

Kto może skorzystać z Kinderkrankengeld?

Dni opieki są powiązane z Kinderkrankengeld, czyli świadczeniem wypłacanym przez kasę chorych, gdy rodzic nie może pracować z powodu konieczności opieki nad chorym dzieckiem. Zasadniczo dotyczy to dzieci objętych ustawowym ubezpieczeniem zdrowotnym, które nie ukończyły 12 lat. Przy dziecku z niepełnosprawnością wymagającym pomocy nie obowiązuje granica wieku.

Świadczenie wynosi zwykle 90 procent utraconego wynagrodzenia netto. Konieczne jest potwierdzenie choroby dziecka, a opieki nie może zapewnić inna osoba mieszkająca w gospodarstwie domowym.

Co obowiązuje przy kilkorgu dzieci?

Przy kilkorgu dzieci obecny roczny limit wynosi maksymalnie 35 dni dla każdego z rodziców oraz 70 dni dla samotnego rodzica. Ministerstwo Zdrowia podkreśla, że zasady te obowiązują do końca 2026 roku. Szczegółowe limity na kolejny rok będą zależały od tego, czy parlament zdecyduje się przedłużyć aktualne rozwiązanie.

Źródła: Federalne Ministerstwo Zdrowia (BMG), ZDFheute, NIUS

Matka trojga dzieci zasztyletowana w ośrodku dla uchodźców w Niemczech. Policja zatrzymała jej męża!

1

36-letnia matka trojga dzieci została śmiertelnie ugodzona nożem w ośrodku zakwaterowania w Coesfeld w Nadrenii Północnej-Westfalii. Policja zatrzymała jej 43-letniego męża, z którym kobieta żyła w separacji. Mężczyzna jest podejrzany, ale dotychczas nie odniósł się do zarzutów.

Kobietę znaleziono z ranami kłutymi

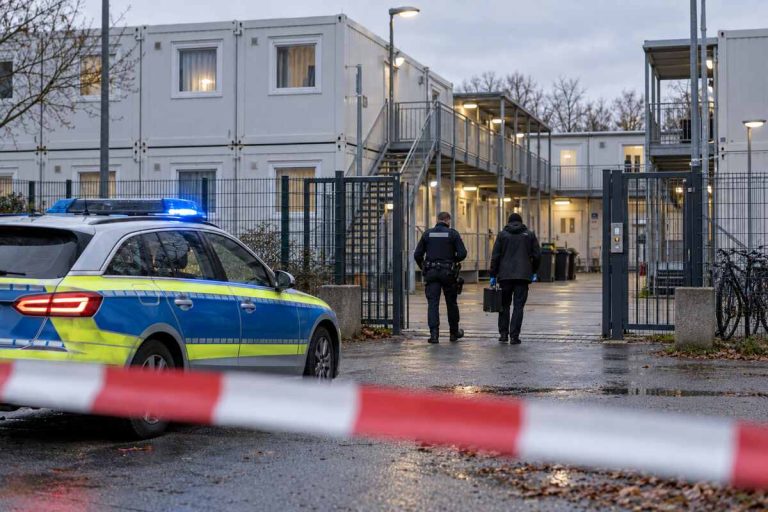
Do zdarzenia doszło w środę, 23 września, około godziny 12:25 w komunalnym ośrodku zakwaterowania przy Grimpingstraße w Coesfeld. Świadkowie znaleźli 36-latkę z ranami kłutymi górnej części ciała.

Pomimo natychmiastowej reanimacji życia kobiety nie udało się uratować. Zmarła na miejscu. Według medialnych informacji była matką trojga dzieci.

Podejrzanym jest mąż 36-latki

Po otrzymaniu zeznań świadków funkcjonariusze rozpoczęli poszukiwania 43-letniego mężczyzny. Został on zatrzymany około północy przy Achtermannstraße w pobliżu głównego dworca kolejowego w Münster, około 40 kilometrów od miejsca zdarzenia.

Według pierwszych ustaleń policji podejrzany jest żyjącym w separacji mężem ofiary. Oboje mieli obywatelstwo tureckie. Mężczyzna ostatnio był zameldowany w Hamm.

Policja powołała komisję zabójstw

Policja w Münster utworzyła komisję zabójstw i wspólnie z prokuraturą wyjaśnia przebieg oraz motyw zdarzenia. Na obecnym etapie śledczy podkreślają, że tło tragedii pozostaje nieznane. Sprawdzają między innymi, czy znaczenie miała zakończona relacja małżonków.

Na 24 września zaplanowano sekcję zwłok 36-latki. Zatrzymany dotychczas nie złożył wyjaśnień dotyczących stawianych mu zarzutów. Nie został skazany, a postępowanie jest na wczesnym etapie.

Źródła: Policja Münster, WDR, BILD

Rozliczenie podatkowe w Niemczech 2026: terminy, dokumenty i zwrot

Rozliczenie podatkowe w Niemczech (Steuererklärung, czyli roczne zeznanie podatkowe) pozwala porównać należny podatek z zaliczkami pobranymi w ciągu roku. Nie każdy pracownik musi je składać; jednocześnie sam fakt potrącania podatku z wypłaty nie gwarantuje zwrotu. Poniżej sprawdzisz obowiązek, terminy za 2025 rok, dokumenty, koszty oraz sposób postępowania po decyzji urzędu.

Kto musi złożyć zeznanie podatkowe w Niemczech?

Obowiązek wynika z rodzaju dochodów i sytuacji podatnika. Pracownik zwykle musi złożyć zeznanie, jeśli w danym roku:

  • otrzymał ponad 410 euro świadczeń zastępujących wynagrodzenie, na przykład zasiłku dla bezrobotnych (Arbeitslosengeld I), świadczenia za skrócony czas pracy (Kurzarbeitergeld), zasiłku chorobowego (Krankengeld), rodzicielskiego (Elterngeld) lub macierzyńskiego (Mutterschaftsgeld); świadczenia bywają zwolnione z podatku, lecz mogą zwiększać stawkę podatku od pozostałego dochodu;
  • miał ponad 410 euro dochodu bez pobranej niemieckiej zaliczki, na przykład z wynajmu;
  • pracował równocześnie u kilku pracodawców, a dodatkowe wynagrodzenie rozliczano w klasie VI;
  • rozlicza się wspólnie z małżonkiem, oboje otrzymywali wynagrodzenie i stosowali kombinację klas III/V albo IV z czynnikiem (Faktorverfahren); same klasy IV/IV bez czynnika nie przesądzają o obowiązku;
  • miał wpisaną ulgę na karcie podatkowej (Lohnsteuerfreibetrag), z uwzględnieniem ustawowych wyjątków, albo na zaświadczeniu od pracodawcy (Lohnsteuerbescheinigung) widnieje oznaczenie „S” dotyczące niektórych dodatkowych wypłat po zmianie pracodawcy;
  • uzyskał dochody z kapitału, od których nie pobrano wymaganego podatku u źródła, ma stwierdzoną stratę podatkową do przeniesienia albo urząd wezwał go do złożenia zeznania.

Osoba prowadząca działalność, rolnik czy emeryt również mogą podlegać obowiązkowi; decydują konkretne dochody, ich opodatkowanie i wezwanie urzędu. Sam status emeryta, otrzymanie odprawy lub rozwód nie tworzą automatycznego obowiązku w każdej sytuacji. Gdy pracodawca podał w rozliczeniu odprawy informacje wpływające na roczny podatek, sprawdź jej sposób opodatkowania i pozostałe przesłanki. Szczegóły dotyczące różnych rodzajów podatków opisujemy osobno w poradniku o podatkach w Niemczech.

Kiedy pracownik może rozliczyć się dobrowolnie i czy warto?

Jeżeli masz tylko wynagrodzenie, od którego pracodawca pobierał zaliczki, i nie wystąpiła inna przesłanka obowiązku, zwykle możesz złożyć zeznanie dobrowolnie (Antragsveranlagung). Sprawdź je zwłaszcza przy zmianie pracy w trakcie roku, dojazdach, pracy w dwóch miejscach, wydatkach zawodowych, opiece nad dzieckiem, kosztach usług domowych i zmianie sytuacji rodzinnej. Wydatki trzeba przypisać do właściwej kategorii, a część podlega limitom lub ryczałtom. Zwrot zależy od rzeczywiście zapłaconego podatku i całej sytuacji; nie ma gwarantowanego procentu zwrotu.

Do kiedy złożyć rozliczenie podatkowe w Niemczech za 2025 rok?

Jeśli masz obowiązek rozliczenia za 2025 rok, termin samodzielnego złożenia upłynął 31 lipca 2026 r. Gdy zeznanie przygotowuje uprawniony doradca podatkowy (Steuerberater) albo stowarzyszenie pomocy w podatku od wynagrodzeń (Lohnsteuerhilfeverein), termin przypada 1 marca 2027 r. (28 lutego wypada w niedzielę). Urząd może wezwać do wcześniejszego złożenia. Jeżeli twój termin już minął, złóż zeznanie możliwie szybko; nie odkładaj sprawy tylko dlatego, że nie otrzymałeś przypomnienia.

Dla porównania: zeznanie obowiązkowe za 2024 rok przy pomocy doradcy należało złożyć do 30 kwietnia 2026 r.; dla samodzielnie rozliczających się do 31 lipca 2025 r. Terminy lat wcześniejszych były czasowo wydłużane i nie należy automatycznie przenosić ich na rozliczenie za 2025 rok.

Ile lat wstecz można rozliczyć podatek w Niemczech dobrowolnie?

Jeżeli nie masz obowiązku składania zeznania, na dobrowolne rozliczenie przeważnie są cztery lata po zakończeniu danego roku podatkowego. We wrześniu 2026 r. możesz więc zwykle rozliczyć lata 2022, 2023, 2024 i 2025. Za 2022 rok zeznanie musi dotrzeć do urzędu do 31 grudnia 2026 r. Przy rozliczeniu obowiązkowym obowiązują opisane wyżej wcześniejsze terminy; czteroletnia reguła nie zastępuje terminu ustawowego.

Spóźnione rozliczenie podatku w Niemczech: kary i przedłużenie terminu

Przy obowiązkowym rozliczeniu urząd może naliczyć dodatek za spóźnienie (Verspätungszuschlag), szacunkowo ustalić dochód (Schätzung) lub zastosować inne środki. Dodatek to odrębna należność od odsetek za podatek. Przy jego wyliczaniu ustawowe minimum wynosi zazwyczaj 25 euro za rozpoczęty miesiąc spóźnienia; wysokość i obowiązek naliczenia zależą od sytuacji i zasad § 152 niemieckiej ordynacji podatkowej. Przykładowo osiem rozpoczętych miesięcy może oznaczać co najmniej 200 euro.

Jeśli zawczasu wiesz, że nie dotrzymasz terminu, złóż do właściwego urzędu (Finanzamt) przed upływem terminu uzasadniony wniosek o jego przedłużenie (Fristverlängerung), podając żądaną datę. Wyjątki ocenia urząd: wysłanie pisma ani brak odpowiedzi nie oznaczają zgody. Krótka treść po niemiecku:

Sehr geehrte Damen und Herren, ich beantrage eine Fristverlängerung für meine Einkommensteuererklärung 2025 bis zum [Datum]. Grund: [konkreter Grund]. Meine Steuernummer lautet [Nummer]. Bitte bestätigen Sie mir die Entscheidung. Mit freundlichen Grüßen [Name]

Jeżeli termin już minął, złóż zeznanie i wyjaśnij powód opóźnienia. W razie dodatku sprawdź pouczenie o odwołaniu w otrzymanej decyzji.

Jakie dokumenty przygotować do niemieckiej deklaracji podatkowej?

Przygotuj numer identyfikacji podatkowej (Steuer-ID), numer podatkowy z wcześniejszych decyzji (Steuernummer, jeśli go masz), numer konta IBAN do zwrotu, dane małżonka i dzieci oraz dokumenty dotyczące dochodów i odliczeń. Dokumenty dobierz do rzeczywistej sytuacji:

  • Praca i świadczenia: roczne zaświadczenie od pracodawcy (Lohnsteuerbescheinigung), informacje o zasiłku chorobowym, bezrobociu, świadczeniach rodzicielskich i macierzyńskich, umowy, bilety lub ewidencja dojazdów, koszty kursów i narzędzi pracy.
  • Rodzina i opieka: potwierdzenia kosztów opieki nad dzieckiem, danych o dzieciach, nauce i ewentualnym utrzymaniu uprawnionej osoby; samo zaświadczenie o studiowaniu nie daje każdemu rodzicowi odrębnego odliczenia.
  • Inne dochody: dokumenty o wynajmie, działalności, emeryturze oraz, gdy są istotne dla zeznania, wyciągi dotyczące przychodów kapitałowych i pobranego podatku.
  • Odliczenia i ulgi: potwierdzenia składek ubezpieczeniowych, darowizn, wydatków medycznych, orzeczenia o niepełnosprawności, faktury i potwierdzenia przelewów za usługi domowe lub remonty. Przy wydatkach nadzwyczajnych, na przykład zdrowotnych, znaczenie mogą mieć progi i pozostałe warunki.
  • Oszczędzanie pracownicze: gdy dotyczy, elektroniczne dane o świadczeniach na tworzenie majątku (vermögenswirksame Leistungen) i prawo do dodatku dla pracownika (Arbeitnehmer-Sparzulage).

Rachunków zwykle nie dołącza się od razu. Obowiązuje zasada przechowywania dowodów (Belegvorhaltepflicht): podajesz dane w zeznaniu, a dowody udostępniasz, jeśli urząd o nie poprosi. Dla nietypowych lub znacznych wydatków urząd może zalecić wcześniejsze przekazanie kopii; nie wysyłaj oryginałów bez wyraźnej potrzeby. Część danych pracodawcy i instytucje przekazują elektronicznie, ale porównaj je z własnymi zaświadczeniami. Wspomniane dokumenty nie stanowią obowiązkowej listy dla każdego podatnika.

Jak samodzielnie złożyć zeznanie w Niemczech?

  1. Ustal, czy rozliczenie jest obowiązkowe, i wybierz właściwy rok.
  2. Zarejestruj konto w Mein ELSTER (urzędowym systemie elektronicznego składania deklaracji); rejestracja i korzystanie z samego portalu są bezpłatne. Potwierdzenie konta może wymagać czasu, więc zacznij przed terminem.
  3. Wypełnij formularz główny i właściwe załączniki: przykładowo Anlage N dla pracy najemnej, Anlage Kind dla dzieci, Anlage KAP dla odpowiednich dochodów kapitałowych; formularze dobiera się do faktów, a nie „na wszelki wypadek”. Sprawdź dane pobrane elektronicznie i wpisz faktyczne koszty.
  4. Wyślij zeznanie, zachowaj urzędowe potwierdzenie wysyłki i reaguj na wezwanie o dokumenty. Formularze papierowe bywają dostępne, lecz dla niektórych dochodów wymagane jest złożenie elektroniczne.

Możesz skorzystać z płatnej aplikacji, doradcy lub uprawnionego stowarzyszenia. Sprawdź zakres obsługi przed zamówieniem, zwłaszcza przy działalności i dochodach z dwóch krajów.

Ile kosztuje rozliczenie podatku w Niemczech?

Samodzielne złożenie przez Mein ELSTER jest bezpłatne. Płatne programy mają własne cenniki; doradcy rozliczają honorarium zależne między innymi od zakresu sprawy i obowiązujących przepisów, a stowarzyszenia pobierają składkę członkowską. Poproś o wycenę przed przekazaniem dokumentów. Koszt doradztwa podatkowego można odliczyć zasadniczo w części związanej z uzyskiwaniem przychodów lub działalnością, jeśli spełnione są warunki; prywatnej części nie odlicza się automatycznie.

Jak przyspieszyć zwrot podatku w Niemczech i ile trwa decyzja?

Wyślij kompletne, poprawne zeznanie możliwie wcześnie, najlepiej elektronicznie; podaj prawidłowy IBAN, przygotuj dowody i szybko odpowiadaj na pytania Finanzamt. To może usunąć opóźnienia wynikające z braków, ale elektroniczna wysyłka nie zapewnia pierwszeństwa ani zwrotu w określonej liczbie tygodni. Rozliczenia za miniony rok urząd zwykle zaczyna opracowywać w marcu, po otrzymaniu danych od pracodawców i innych instytucji. Czas zależy od urzędu i sprawy; jeśli mija kilka miesięcy, skontaktuj się z urzędem, podając numer podatkowy i datę wysyłki, i zapytaj o stan. Sama kontrola statusu nie przyspiesza ustawowo decyzji.

Jak sprawdzić decyzję podatkową i zakwestionować błędy?

Decyzja podatkowa (Steuerbescheid) pokazuje przyjęte dochody, odliczenia, podatek, pobrane zaliczki oraz zwrot lub dopłatę. Porównaj ją z zeznaniem i sprawdź objaśnienia urzędu (Erläuterungen), dane konta oraz terminy płatności. Jeśli odmówiono ulgi lub pominięto koszt, złóż sprzeciw (Einspruch) zasadniczo w ciągu miesiąca od doręczenia decyzji, wskazując decyzję, sporny punkt i swoje dowody; możesz skorzystać z Mein ELSTER. Przykład: „Hiermit lege ich Einspruch gegen den Einkommensteuerbescheid 2025 vom [Datum] ein. Begründung: [opis błędu]. Bitte berücksichtigen Sie die beigefügten Nachweise.”

Sam sprzeciw nie wstrzymuje obowiązku zapłaty. Jeśli decyzja nakazuje dopłatę i istnieją poważne wątpliwości co do jej prawidłowości, osobno zawnioskuj o wstrzymanie wykonania (Aussetzung der Vollziehung); dopóki urząd go nie przyzna, termin płatności pozostaje ważny. Przy odrzuceniu sprzeciwu sprawdź pouczenie w decyzji o dalszej drodze i terminie.

Wspólne rozliczenie małżonków, separacja i rozwód w Niemczech

Małżonkowie mogą w odpowiedniej sytuacji wybrać wspólne rozliczenie (Zusammenveranlagung) albo rozliczenia indywidualne (Einzelveranlagung). Wspólny sposób korzysta z metody podziału dochodu (Ehegattensplitting), co bywa korzystne przy różnych zarobkach, ale porównaj oba warianty, uwzględniając inne dochody i świadczenia. Sam wybór klasy podatkowej w ciągu roku nie jest ostatecznym wyliczeniem podatku rocznego.

Po trwałej separacji prawo do wspólnego rozliczenia zależy między innymi od tego, czy warunki spełniano choć przez część rozliczanego roku; w kolejnym roku po trwałej separacji zwykle rozlicza się indywidualnie. Rozwód w trakcie roku nie przekreśla automatycznie możliwości wspólnego zeznania za rok, w którym warunki jeszcze istniały. Poinformuj urząd o zmianie stanu cywilnego i sprawdź także ulgę dla samotnego rodzica, jeżeli spełniasz jej warunki.

Praca w Niemczech a rozliczenie dochodów w Polsce

Rozdziel dwa pytania: gdzie jesteś rezydentem podatkowym i w którym państwie dana praca podlega opodatkowaniu. Polski rezydent z dochodem z pracy wykonywanej w Niemczech stosuje co do zasady metodę wyłączenia z progresją przewidzianą umową Polski i Niemiec: niemiecki dochód jest zwolniony w Polsce, ale może wpłynąć na stawkę dla innych polskich dochodów opodatkowanych według skali. Jeżeli uzyskujesz także takie dochody w Polsce, sprawdź obowiązek PIT-36 z załącznikiem PIT/ZG; gdy masz wyłącznie objęty wyłączeniem dochód z Niemiec, obowiązek polskiego zeznania zależy od całej sytuacji. Metoda, formularz i samo prawo opodatkowania mogą wyglądać inaczej przy działalności, emeryturze, pracy zdalnej lub szczególnych warunkach umowy. Niemieckie zeznanie nie zastępuje ewentualnego polskiego obowiązku.

Źródła

Terminy i zasady zweryfikowano 24 września 2026 r. w materiałach niemieckiej administracji podatkowej oraz polskiego Ministerstwa Finansów: obowiązek, terminy i cztery lata na dobrowolne rozliczenie; zasady przechowywania dowodów; dodatek za opóźnienie; sprzeciw i wstrzymanie wykonania; początek opracowywania zeznań; rozliczenie pracy za granicą w Polsce.
Angela Merkel pojechała 700 metrów po bułki. Towarzyszyły jej dwie opancerzone limuzyny z silnikami V8!

3

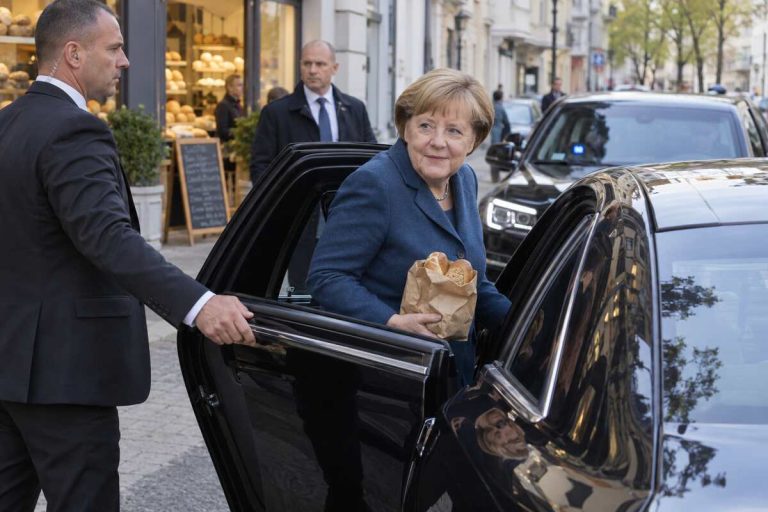
Krótka wyprawa Angeli Merkel do piekarni w Berlinie wywołała duże zainteresowanie w sieci. Według NIUS była kanclerz została przewieziona około 700 metrów z mieszkania w Berlinie-Mitte do piekarni przy Tucholskystraße. Towarzyszyły jej dwa opancerzone Audi A8 L Security.

Merkel przejechała około 700 metrów do piekarni

Opisywana sytuacja wydarzyła się w poniedziałek. Nagranie pokazuje, jak Angela Merkel wychodzi z piekarni z papierową torbą, a następnie wsiada do jednego z samochodów.

Nie oznacza to, że była kanclerz korzystała jednocześnie z dwóch limuzyn. Jednym Audi A8 L Security przewożono Merkel, natomiast drugi samochód należał do zespołu ochrony. Według NIUS taki układ jest standardowym rozwiązaniem podczas przewożenia osoby objętej ochroną.

Dwa opancerzone Audi z silnikami V8

NIUS podaje, że oba samochody to Audi A8 L Security — fabrycznie opancerzona wersja luksusowej limuzyny. Model ma specjalną komorę bezpieczeństwa i został zaprojektowany tak, aby chronić pasażerów między innymi przed ostrzałem oraz eksplozjami.

Pod maską pracuje czterolitrowy silnik V8 biturbo o mocy około 571 KM. Samochód waży blisko 3,9 tony, a jego dopuszczalna masa całkowita może dochodzić do 4,45 tony. Cena opancerzonej wersji jest znacznie wyższa niż zwykłego Audi A8 L i może sięgać kilkuset tysięcy euro.

Nagranie wywołało dyskusję w Niemczech

Film z krótkiej podróży Merkel zaczął krążyć w mediach społecznościowych. Użytkownicy komentowali zarówno skalę ochrony byłej kanclerz, jak i wykorzystanie dwóch ciężkich samochodów na trasie liczącej około 700 metrów.

Redakcja NIUS zestawiła tę sytuację z wcześniejszymi wypowiedziami Merkel dotyczącymi ochrony klimatu. To jednak komentarz i ocena medium, a nie dodatkowy fakt dotyczący samego przejazdu. Bezsporne pozostaje, że Merkel nadal przysługuje ochrona, a drugi samochód służył jej zespołowi ochronnemu.

Źródła: NIUS

Wagenknecht chce w Niemczech paliwa za maksymalnie 1,50 euro i końca pomocy dla Ukrainy!

4

Sahra Wagenknecht domaga się, aby cena paliwa w Niemczech nie przekraczała 1,50 euro za litr. Przewodnicząca BSW łączy ten postulat z żądaniem zakończenia niemieckiej pomocy finansowej i dostaw broni dla Ukrainy.

Wagenknecht krytykuje planowaną obniżkę ceny paliwa

Wagenknecht uważa zapowiadany przez rząd rabat paliwowy w wysokości 17 centów na litr za niewystarczający. Według niej kierowcy powinni zostać odciążeni znacznie mocniej — nawet o około jedno euro na litrze.

Polityczka zarzuca rządowi Friedricha Merza niewłaściwe ustalanie priorytetów. Jej zdaniem na pomoc finansową i wojskową dla Ukrainy przeznaczane są ogromne kwoty, podczas gdy mieszkańcy Niemiec otrzymują zbyt małe wsparcie przy rosnących kosztach energii.

BSW chce paliwa za maksymalnie 1,50 euro

Postulat BSW zakłada wprowadzenie gwarantowanej przez państwo maksymalnej ceny paliwa na poziomie 1,50 euro za litr. Partia przedstawia kilka sposobów, które miałyby pozwolić na osiągnięcie takiej ceny.

BSW proponuje całkowite zniesienie opłaty od emisji CO2, obniżenie podatku VAT na paliwa i energię do 7 procent oraz większą państwową kontrolę nad koncernami paliwowymi. Są to żądania polityczne Wagenknecht i jej ugrupowania, a nie decyzje przyjęte przez niemiecki rząd.

Koniec pomocy dla Ukrainy częścią postulatu BSW

Wagenknecht i BSW chcą jednocześnie natychmiastowego zakończenia dostaw broni oraz pomocy finansowej dla Ukrainy. Partia wskazuje na dotychczasowe koszty wojny ponoszone przez Niemcy i europejskie miliardy przekazywane Kijowowi.

Według BSW zaoszczędzone środki i zmiany podatkowe powinny zostać wykorzystane do obniżenia kosztów ponoszonych przez mieszkańców Niemiec. Ugrupowanie domaga się przy tym zmiany obecnego rządu.

Źródło: Profil Instagram Sarah Wagenknecht/ BSW

Niemcy zaostrzają walkę z oszustwami socjalnymi. Ścigani nakazem aresztowania mają stracić zasiłki!

1

Niemiecki rząd chce mocniej uderzyć w zorganizowane wyłudzanie świadczeń. Gabinet przyjął 10-punktowy plan, który przewiduje między innymi odebranie Grundsicherung osobom poszukiwanym na podstawie wykonalnego nakazu aresztowania.

Rząd przyjął plan walki z oszustwami socjalnymi

Plan przygotowali federalna minister pracy i spraw socjalnych Bärbel Bas oraz minister spraw wewnętrznych Alexander Dobrindt. Według rządu ma on ograniczyć zorganizowane nadużycia i zamknąć luki wykorzystywane do wyłudzania pieniędzy z systemu pomocy społecznej.

Jednym z najbardziej konkretnych punktów jest zapowiedź, że osoby ścigane na podstawie wykonalnego nakazu aresztowania nie będą mogły dłużej otrzymywać świadczeń podstawowych. Wymaga to zmian w przepisach i odpowiedniej wymiany danych między instytucjami, dlatego nie jest to jeszcze zasada obowiązująca automatycznie od dnia przyjęcia planu.

Jobcenter mają szybciej przekazywać informacje

Rząd chce ułatwić wymianę danych pomiędzy urzędami, aby podejrzane przypadki można było szybciej wykrywać i ścigać. Przy podejrzeniu pracy na czarno lub łamania przepisów o płacy minimalnej Jobcenter mają zgłaszać sprawy służbom celnym.

Plan przewiduje też rozszerzenie odpowiedzialności pracodawców. Jeżeli zatrudnienie zostało zgłoszone jedynie pozornie albo niezgodnie z prawdą, pracodawca ma odpowiadać za świadczenia wypłacone bez podstawy. Podobne rozwiązanie ma zostać wprowadzone również w przepisach dotyczących pomocy społecznej dla osób starszych i niezdolnych do pracy.

Szczególny nacisk na nadużycia związane z migracją z UE

Federalny rząd podkreśla, że działania są skierowane przede wszystkim przeciwko zorganizowanym mechanizmom wykorzystującym obywateli innych państw Unii Europejskiej. Chodzi między innymi o fikcyjne zatrudnienie, wyzysk pracowników oraz pobieranie świadczeń przez osoby żyjące w tak zwanych ruinach czynszowych.

Samorządy mają dostać skuteczniejsze narzędzia do działania przeciw właścicielom zaniedbanych nieruchomości wykorzystywanych w takich procederach. Władze chcą również mocniej ścigać osoby stojące za zorganizowanym wyłudzaniem świadczeń, a jednocześnie rozbudować pomoc dla ofiar handlu ludźmi, pracy przymusowej i wyzysku.

Plan nie odbiera pomocy osobom uprawnionym

Rząd zaznacza, że celem nie jest ograniczenie wsparcia dla osób rzeczywiście potrzebujących. Minister Bärbel Bas podkreśliła, że swoboda podejmowania pracy w Unii Europejskiej pozostaje ważna, ale nie może służyć do wykorzystywania ludzi ani organizowania oszustw.

Część rozwiązań wymaga teraz przygotowania lub zmiany ustaw. Samo przyjęcie planu przez gabinet oznacza więc polityczną decyzję o kierunku działań, a nie natychmiastowe wejście wszystkich dziesięciu punktów w życie.

Źródło: Bundesregierung, 23.09.2026.

Szok w Niemczech: Rząd rozważa pełną emeryturę dopiero po 47 latach składek!

7

Union i SPD rozważają zmianę zasad wcześniejszej emerytury bez potrąceń dla osób z wyjątkowo długim stażem ubezpieczeniowym. Zamiast obecnych 45 lat w grę ma wchodzić 46, a nawet 47 lat składkowych.

O rozmowach w koalicji poinformowały niemieckie media, powołując się na źródła w ugrupowaniach rządzących. Nie ma jeszcze decyzji rządu ani uchwalonego prawa. To jeden z wariantów omawianych w sporze o przyszłość świadczenia określanego potocznie jako „Rente mit 63”.

Nawet dwa dodatkowe lata składek

Obecnie prawo do Altersrente für besonders langjährig Versicherte, czyli emerytury dla osób ubezpieczonych przez szczególnie długi okres, wymaga 45 lat uwzględnianych okresów ubezpieczenia. Świadczenie pozwala przejść na emeryturę bez stałego pomniejszenia wypłaty przed osiągnięciem zwykłego wieku emerytalnego.

Według doniesień z 24 września Union i SPD szukają kompromisu zamiast całkowitego zniesienia tej możliwości. Jednym z pomysłów jest podniesienie wymaganego okresu z 45 do 46 albo 47 lat. Dla pracowników oznaczałoby to konieczność wykazania nawet dwóch dodatkowych lat ubezpieczenia.

„Rente mit 63” nie zawsze oznacza emeryturę w wieku 63 lat

Popularna nazwa świadczenia jest dziś myląca. Osoby urodzone przed 1953 rokiem rzeczywiście mogły po spełnieniu warunku 45 lat przejść na emeryturę bez potrąceń w wieku 63 lat. Dla kolejnych roczników granica była stopniowo podnoszona. Urodzeni w 1964 roku i później mogą obecnie skorzystać z tej emerytury najwcześniej w wieku 65 lat.

Nie należy jej mylić ze zwykłą emeryturą dla osób z co najmniej 35 latami ubezpieczenia. Tę można pobierać wcześniej, ale z trwałym potrąceniem wynoszącym 0,3 procent za każdy miesiąc wcześniejszego przejścia na emeryturę.

W rozmowach są również inne ograniczenia

Podniesienie liczby wymaganych lat nie jest jedynym omawianym wariantem. Według medialnych informacji koalicja rozważa także ograniczenie zaliczania okresów wychowywania dzieci, które obecnie mogą być uwzględniane przez maksymalnie dziesięć lat na dziecko.

Inny pomysł przewiduje pozostawienie emerytury bez potrąceń po bardzo długim okresie ubezpieczenia tylko dla wybranych grup wykonujących szczególnie ciężką pracę fizyczną, na przykład dekarzy. Szef grupy CSU w Bundestagu Alexander Hoffmann powiedział, że w koalicji obowiązuje zasada ochrony przypadków wymagających szczególnego traktowania, a nie utrzymywania rozwiązania jako reguły dla wszystkich.

Na razie zasady się nie zmieniły

Osoby planujące emeryturę nie muszą w tej chwili podejmować żadnych działań z powodu tych doniesień. Obowiązujące przepisy nadal przewidują 45 lat wymaganych okresów ubezpieczenia. Zmiana musiałaby przejść proces legislacyjny, a jej szczegóły — w tym zasady przejściowe i ochrona osób znajdujących się blisko emerytury — nie są jeszcze znane.

Dla Polaków pracujących w Niemczech temat ma znaczenie szczególnie wtedy, gdy zbliżają się do wymaganego stażu. Już teraz warto sprawdzić swój Versicherungsverlauf, czyli historię okresów zapisanych na niemieckim koncie emerytalnym, i zgłosić ewentualne braki do Deutsche Rentenversicherung.

Źródła: WELT, BILD, Deutsche Rentenversicherung, Bundesregierung